地方自治の本旨と制度的保障ちほうじちのほんし
地方自治の本旨とは、憲法92条が地方公共団体の組織及び運営の基準として掲げる原理で、地方の政治を住民の意思に基づいて行う住民自治と、国から独立した団体が自らの意思と責任で行う団体自治の二つからなります。通説は、憲法が地方自治という制度を保障したものと解する制度的保障説をとります。
学校のクラスの決まりを、先生が全部決めてしまうのではなく、クラスの生徒が自分たちで決め、学校もそれに口を出しすぎないというのが、クラスの自治です。地方自治もこれに似ていて、地域のことはその地域の住民が決めるという住民自治と、地方公共団体が国から独立して自分の意思と責任で運営するという団体自治の二つを合わせて地方自治の本旨と呼びます。明治憲法にはなかったこの保障を、日本国憲法は法律でも侵せない制度として据えました。
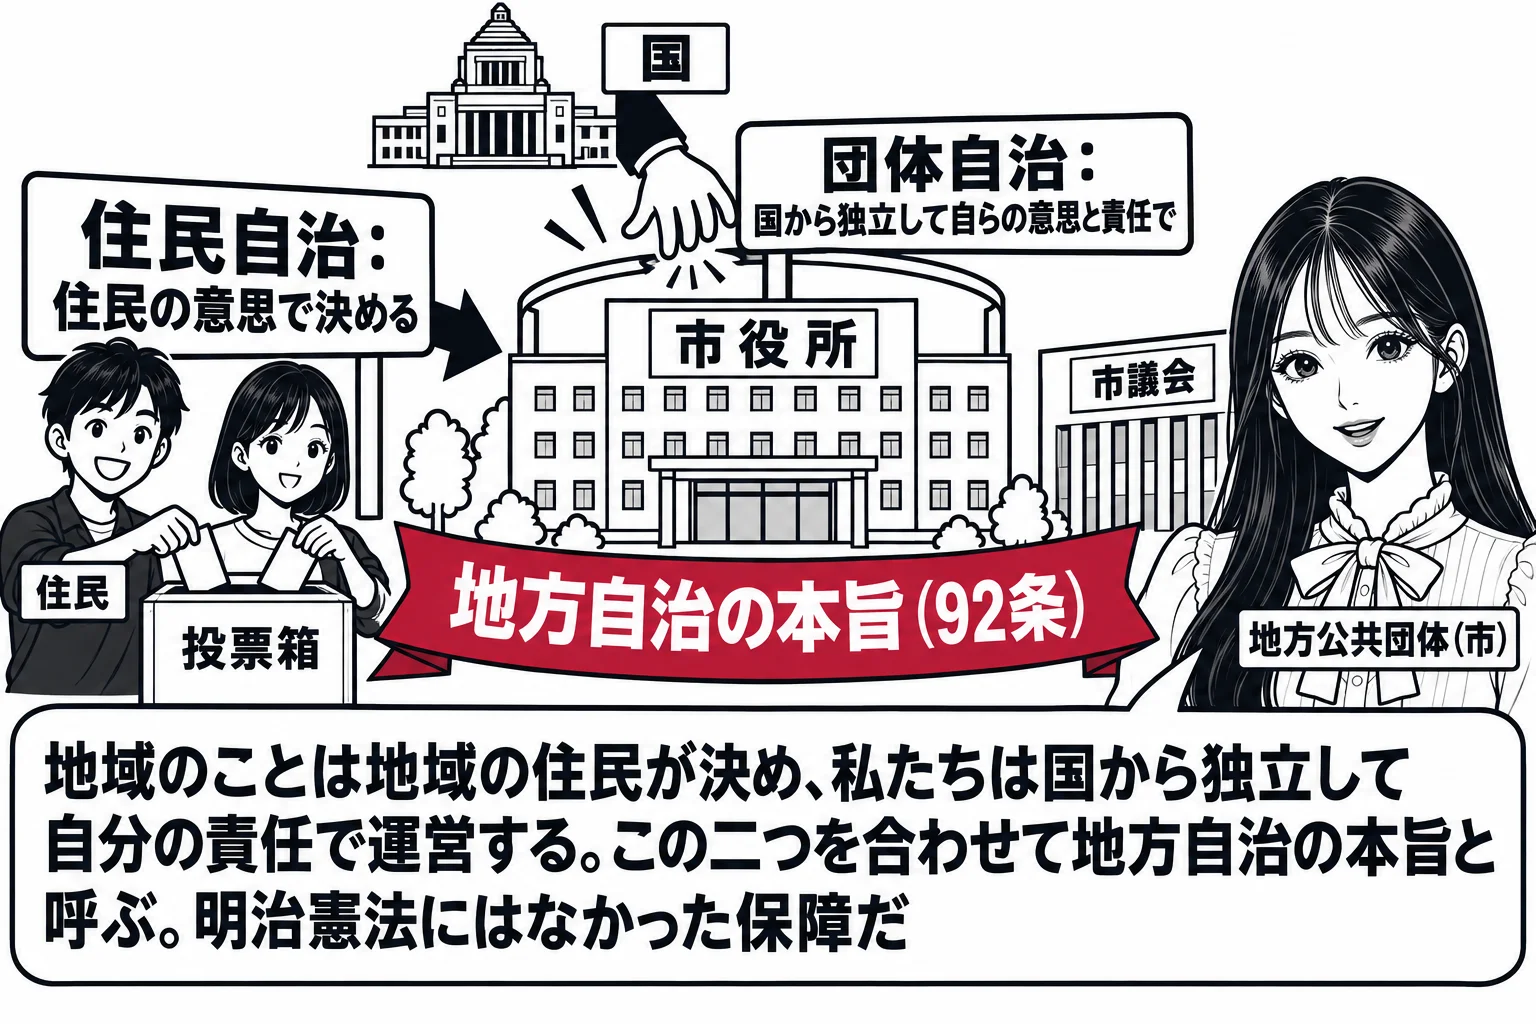
地方自治の本旨は、住民自治と団体自治からなります
住民自治は民主主義的な要素、団体自治は自由主義的な要素と説明されます。「地方自治の本旨のうち住民自治の原則とは、地方の政治は、国から独立した団体に委ねられ、その団体の意思と責任において行われるべきであるとするものである」という肢(R7 問3 ア)は誤りで、そこに書かれているのは団体自治の内容です。住民が直接に条例の制定改廃を求める制度は、地方の政治を住民の意思に基づかせるものですから、団体自治ではなく住民自治の現れです。国からの独立を意味する団体自治と、住民の意思による決定を意味する住民自治は、制度ごとにどちらの現れかが決まります。
- 住民自治地方の政治が住民の意思に基づいて行われること。民主主義的要素。長と議員の直接選挙(93条2項)や特別法の住民投票(95条)が現れ
- 団体自治地方の政治が国から独立した団体の手で行われること。自由主義的要素。条例制定権(94条)や自主財政権が現れ
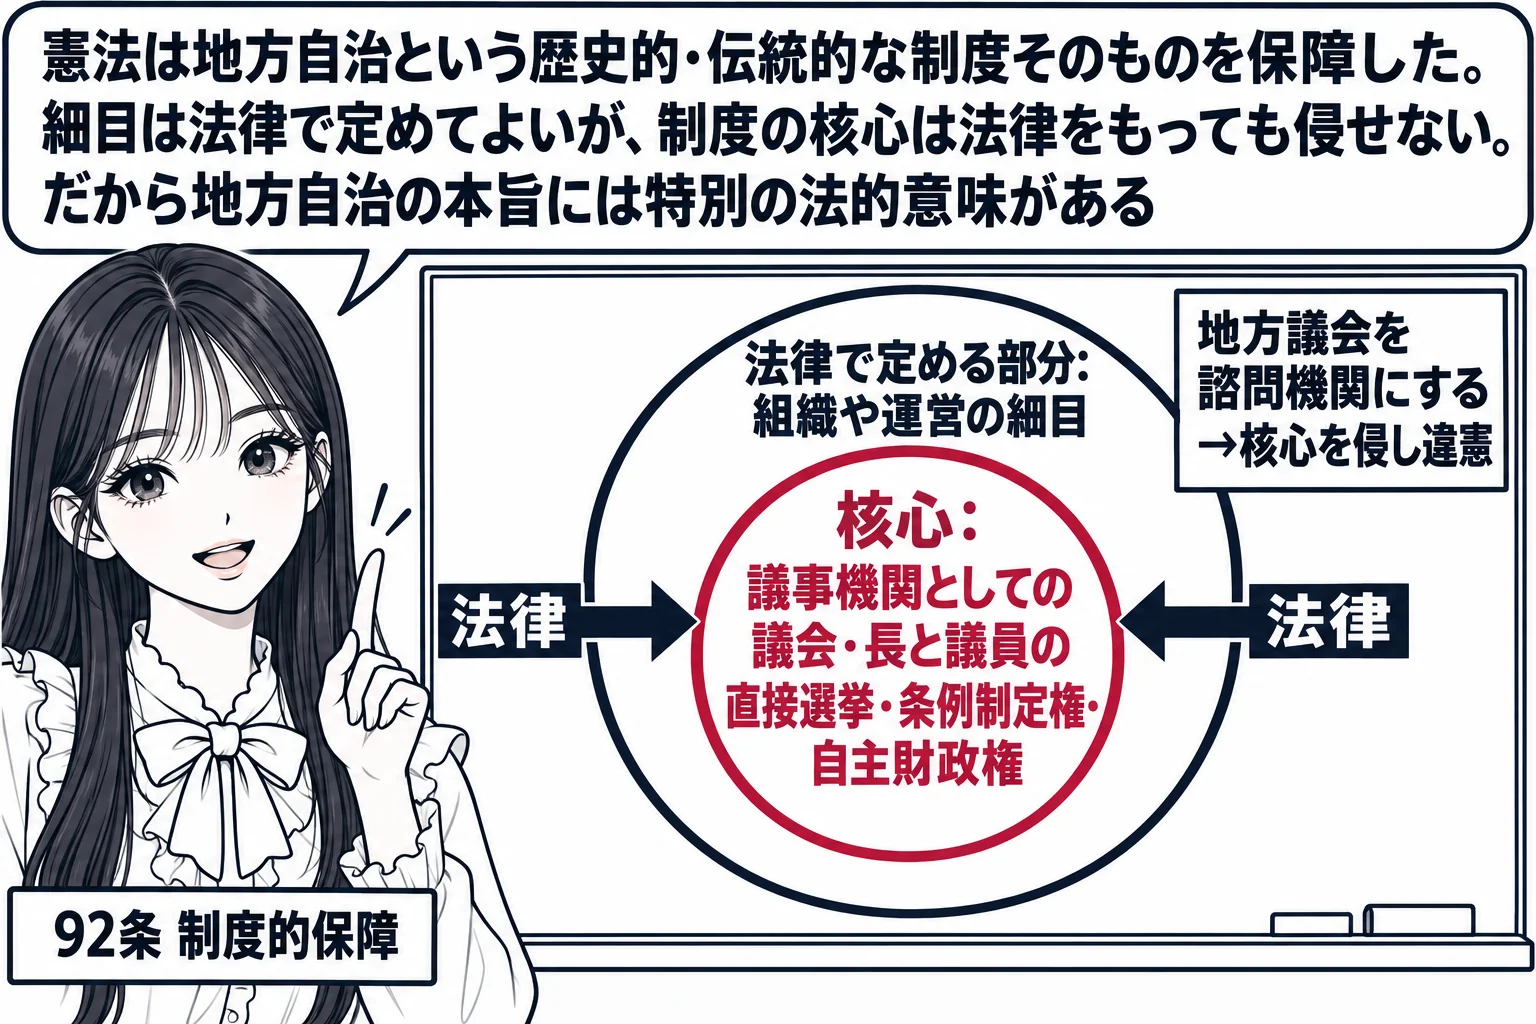
地方自治の保障は制度的保障と解され、核心は法律でも侵せません
通説は、92条が地方自治という歴史的・伝統的な制度そのものを保障したものと解します。制度的保障と解するからこそ、「地方自治の本旨」は法律をもってしても侵せない核心を指すという法的意味をもちます。法律で地方議会を諮問機関にとどめることも許されません。議会を諮問機関にとどめれば、93条1項が定める議事機関としての議会を否定することになり、核心を侵します。
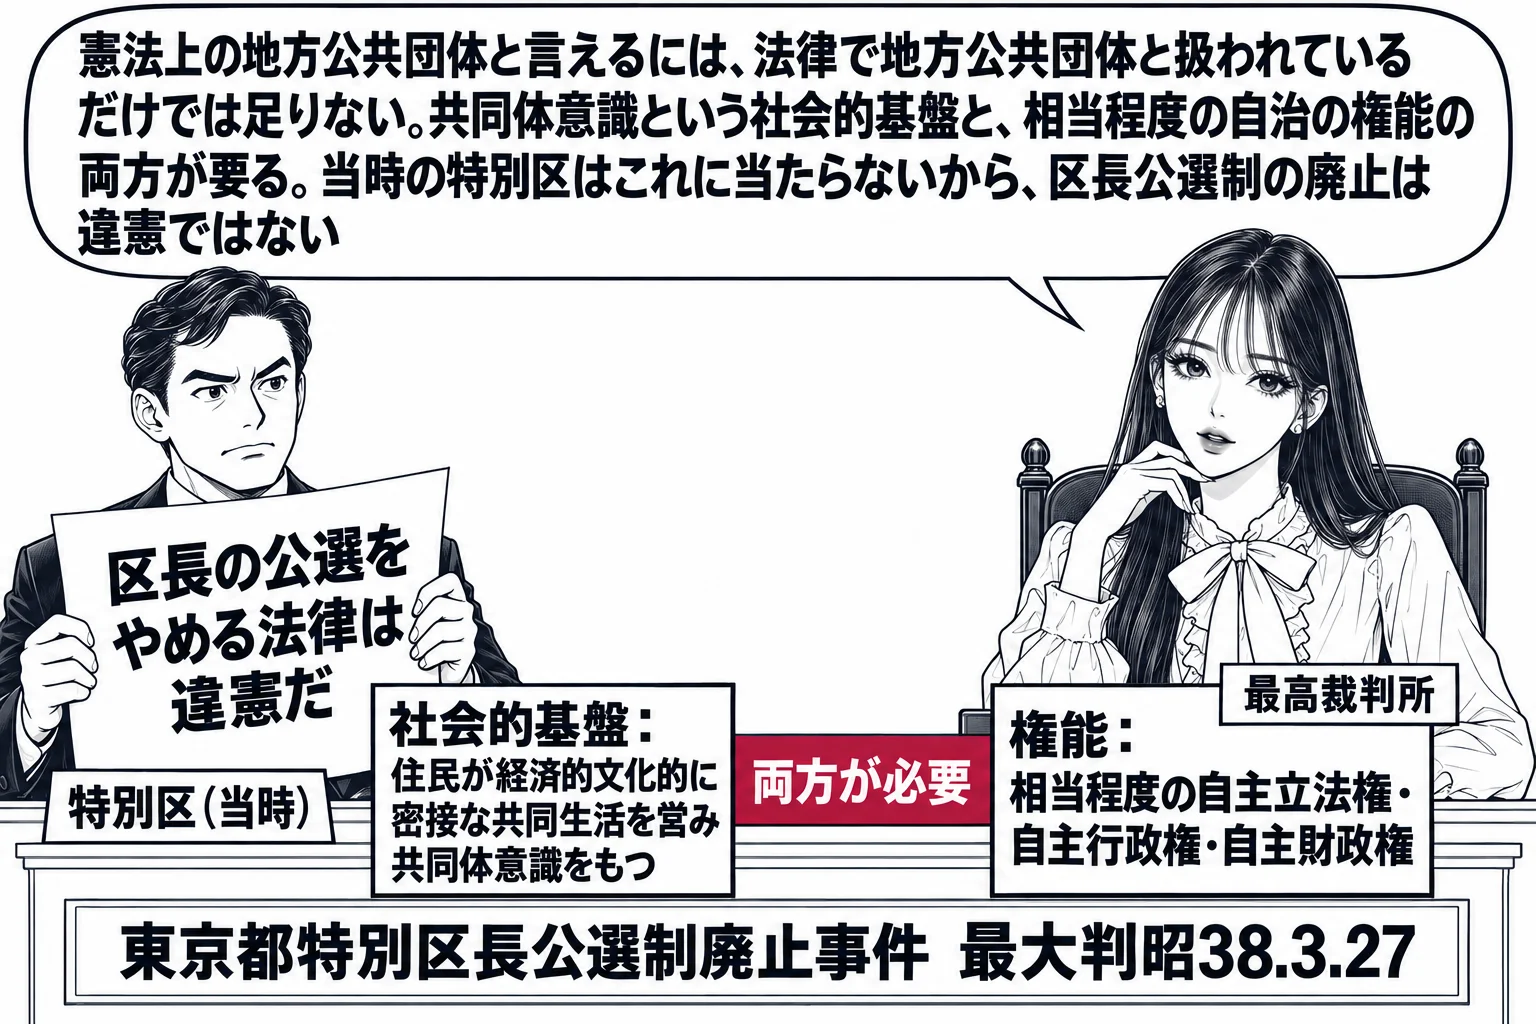
憲法上の地方公共団体といえるには、共同体意識という社会的基盤も必要です
最大判昭和38年3月27日(東京都特別区長公選制廃止事件)は、憲法上の地方公共団体といえるためには、事実上住民が経済的文化的に密接な共同生活を営み、共同体意識をもっているという社会的基盤が存在し、かつ相当程度の自主立法権・自主行政権・自主財政権等を付与されていることを要するとしました。「憲法上の地方公共団体というためには、事実上住民が経済的文化的に密接な共同生活を営み、共同体意識を持っているという社会的基盤が存在し、かつ、沿革的にみても現実の行政の上においても、地方自治の基本的権能を付与された地域団体であることが必要である」という肢(R7 問3 イ)は正しいです。権能の面だけでなく社会的基盤の面も要求されるのであり、判決は当時の特別区がこれに当たらないとして、区長公選制の廃止を合憲としました。
二層制が憲法上保障されているかには争いがあります
都道府県と市町村という二層の構造が憲法上の要請なのかは、道州制の可否と結びつく論点です。二層構造は憲法上保障されておらず地方公共団体の在り方は立法政策に委ねられるとする立場に立てば、都道府県より大きな単位の地方公共団体を設けて三層構造とすることも許されます。地方公共団体のあり方が立法政策に委ねられるという前提からは、層の数を変えることも許されます。組織の形も同様で、小規模な普通地方公共団体で議会に代えて選挙権者全員による総会を設けても、93条1項に反しません。町村総会は住民自治をむしろ徹底するものだからです。
長と議員の直接選挙は憲法上の要請ですが、解職請求は法律上の制度です
93条2項が直接選挙を求めるのは、長、議会の議員、および法律の定めるその他の吏員です。解職請求の制度は地方自治法が設けたものであって、同項が要求しているわけではありません。議会の解散請求や長・議員の解職請求の制度それ自体は、憲法上の要請ではありません。住民自治を具体化するためにどのような直接民主制的な制度を置くかは、立法府の裁量に委ねられています。
課税権は地方自治の不可欠の要素として憲法上予定されています
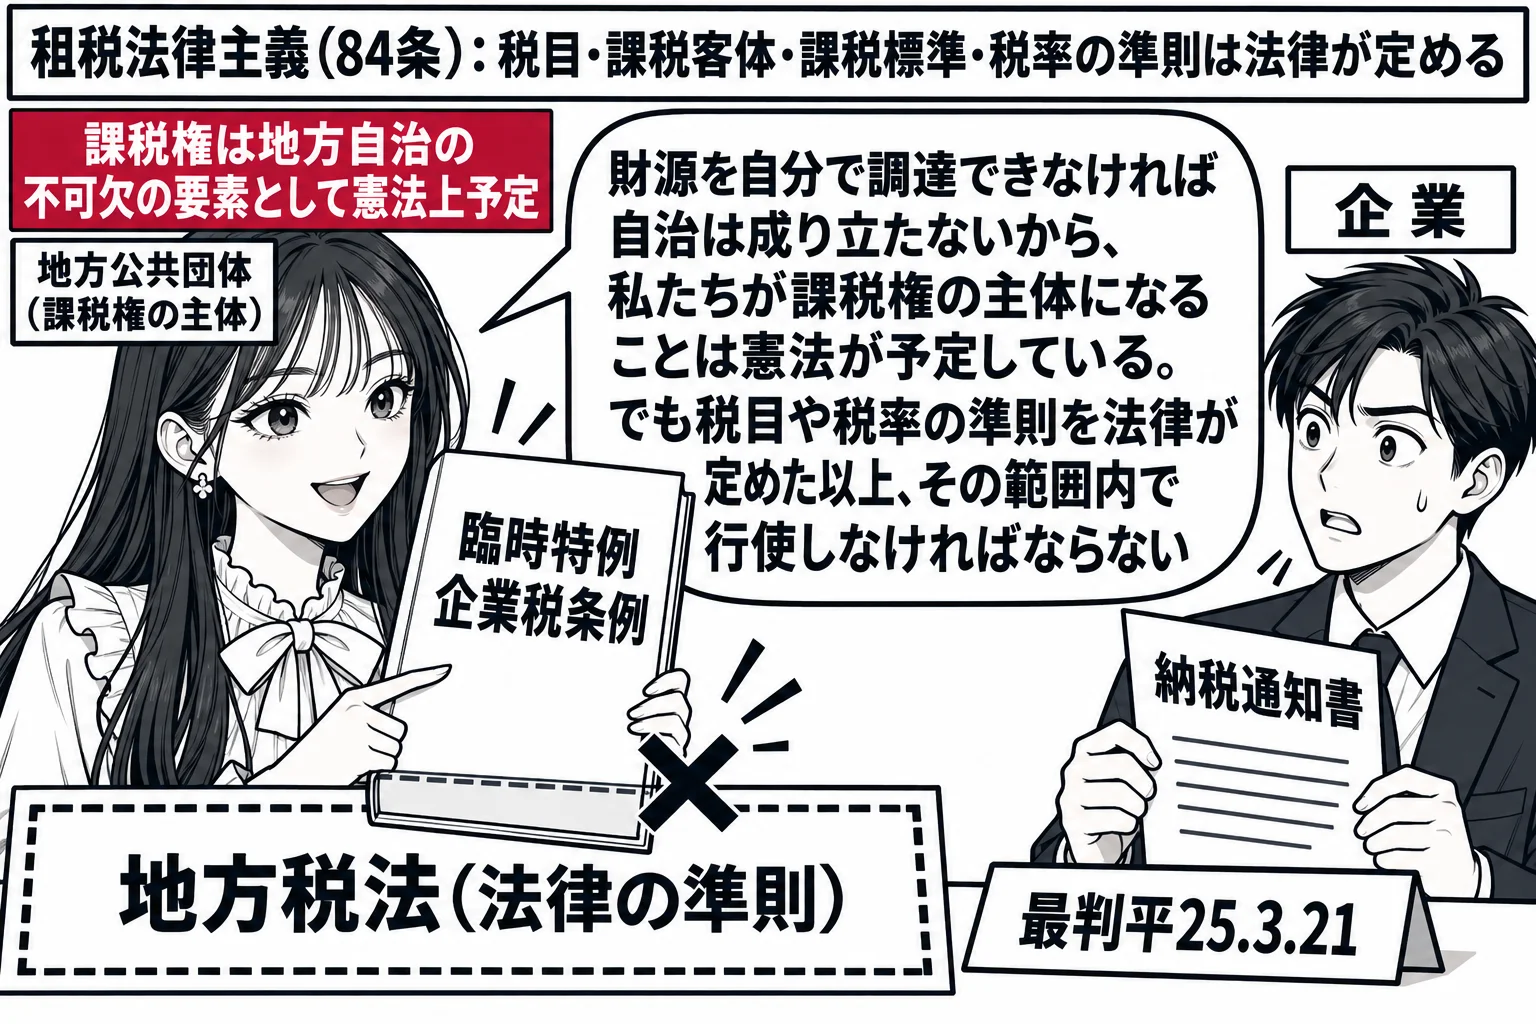
団体自治の財政面が自主財政権です。地方公共団体は、その財源を自ら調達する権能をもつことが必要なので、地方自治の不可欠の要素として課税権の主体となることが憲法上予定されています。「地方公共団体が条例により税目や税率を定めることは、憲法上予定されていない」という肢(R5 問3 オ)は誤りです。もっとも、課税権が憲法上予定されていることと、法律の定める準則に従わなくてよいことは別です。最判平成25年3月21日(神奈川県臨時特例企業税条例事件)は、租税の税目、課税客体、課税標準、税率その他の事項については、租税法律主義(84条)のもとで法律が地方自治の本旨を踏まえて準則を定めることが予定されており、準則が定められた場合にはその範囲内で課税権を行使しなければならないとしました。自主財政権は法律の枠内で認められます。
日本国憲法 第92条地方公共団体の組織及び運営に関する事項は、地方自治の本旨に基いて、法律でこれを定める。
試験ではこう問われる
- 地方自治の本旨は住民自治と団体自治からなり、国から独立した団体の意思と責任で地方の政治を行うのは団体自治の内容である(R7 問3 ア ×)
- 地方自治の保障は制度的保障と解され、議会を諮問機関にとどめるような改変は法律でもできない
- 憲法上の地方公共団体には、共同体意識をもつ社会的基盤と、地方自治の基本的権能を付与された地域団体であることの両方が必要である(最大判昭和38年3月27日。R7 問3 イ ○)
- 長と議員の直接選挙は93条2項の要請だが、解職請求や議会の解散請求は法律上の制度である
- 地方公共団体は課税権の主体となることが憲法上予定されている(R5 問3 オ ×)が、法律の定める準則の範囲内で行使する(最判平成25年3月21日)