「公の支配」(89条後段)の意義おおやけのしはいのいぎ
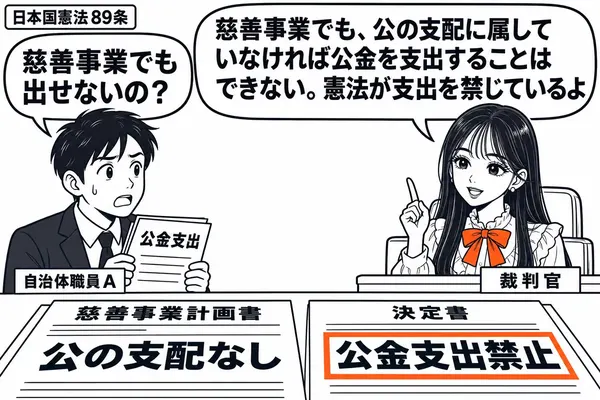
「公の支配」とは、憲法89条後段が、慈善・教育・博愛の事業に公金その他の公の財産を支出し、またはその利用に供するための条件として求める公的な関与です。これを緩やかに解する緩和説と厳格に解する厳格説の対立が、私立学校への助成の合憲性の結論を分けます。
学校に補助金を出す市が、その学校の人事や予算まで握ってしまえば、学校は市の出先機関のようになります。逆に、まったく口を出さずにお金だけ渡せば、公金が無駄に使われても止められません。憲法89条後段は、公の支配に属しない教育や慈善の事業に公金を出してはならないと定めていますが、この「公の支配」をどの程度の関与と読むかで、現に行われている私立学校への助成が合憲かどうかが変わってきます。
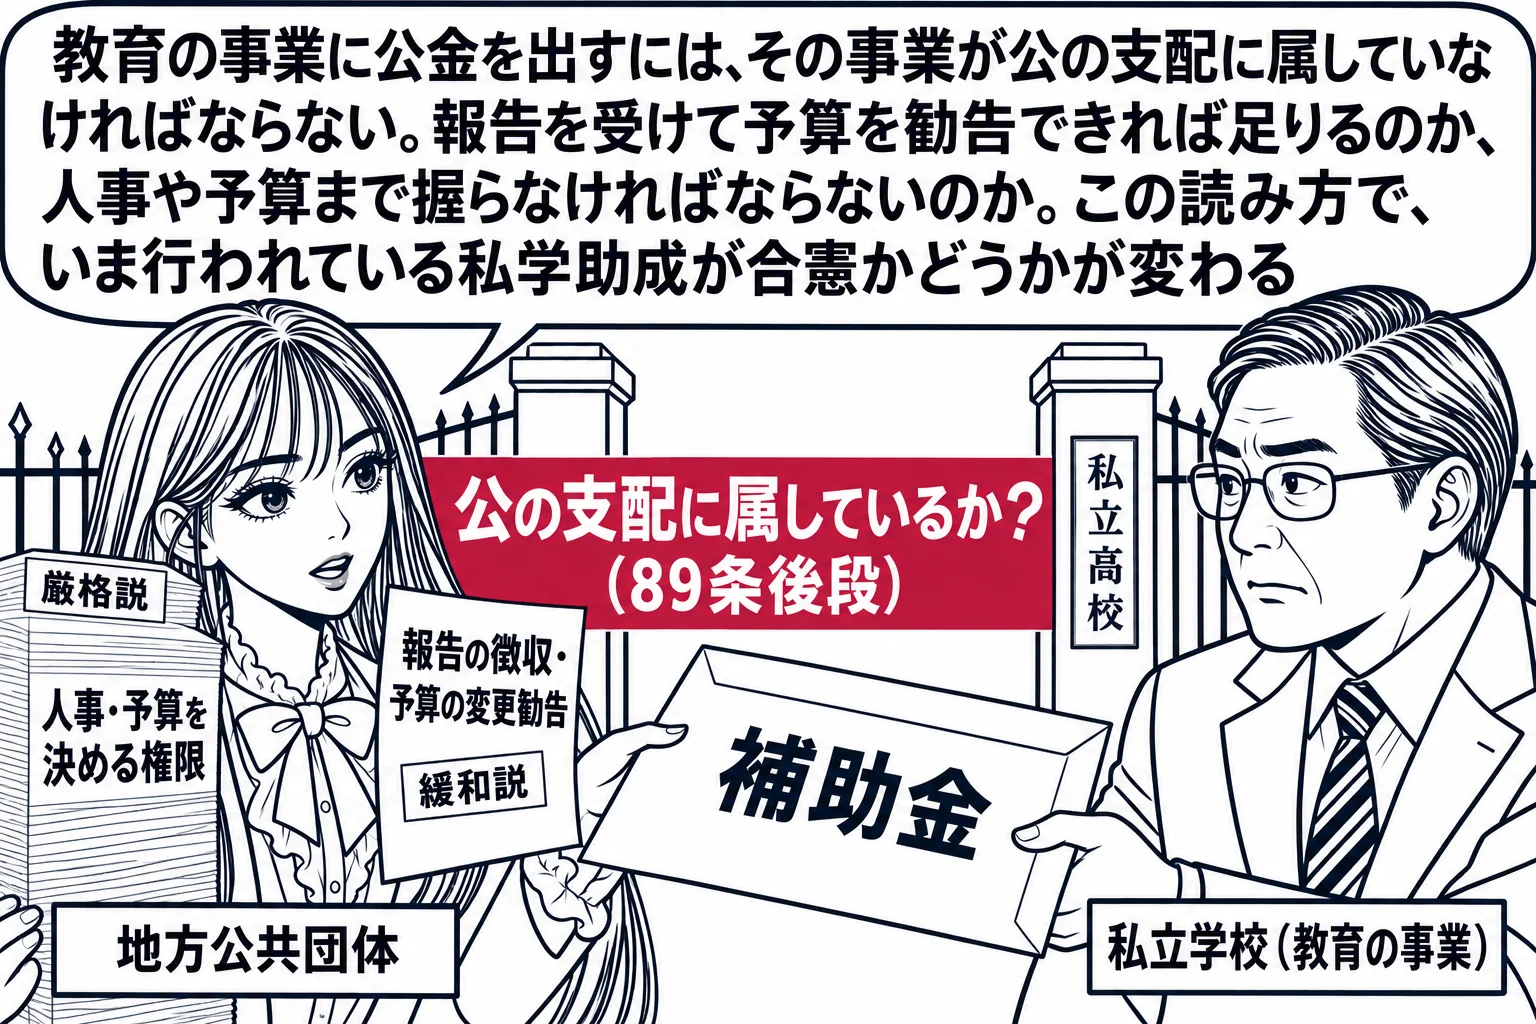
89条後段は、公の支配に属しない事業への公金支出を禁じます
対象となるのは慈善、教育、博愛の事業です。「公金を公の支配に属しない慈善事業に対して支出することは、憲法上禁じられている」という肢(R5 問3 ア)は正しいです。学校法人が公益法人として法的規制を受けていることをもって直ちに「公の支配」に属するといえるかは、まさに争点そのものです。学校法人が公益法人として法的規制を受けるというだけでは、厳格説からは「公の支配」に属することの根拠になりません。厳格説は、国や地方公共団体が事業の予算を定め執行を監督し人事に関与するなど、事業の根本的方向に重大な影響を及ぼしうる権力をもつことを要求するので、公益法人として法的規制を受けるというだけで当然に「公の支配」に属するとはいえないからです。条文の適用範囲を確認したうえで、監督の程度を測るという順序になります。なお、国または地方公共団体が自ら行う事業は、そもそも「公の支配に属しない」事業に当たりませんから、89条後段の問題になりません。問題になるのは、私人や私的団体が営む事業に公金を出す場面です。また、支出だけでなく公の財産を無償で利用させることも同条の規制の対象になりますから、施設の無償貸与や土地の提供も検討の対象になります。
- 厳格説国または地方公共団体が、その事業の予算を定め、執行を監督し、さらに人事に関与するなど、事業の根本的方向に重大な影響を及ぼすことのできる権力を有することを要する
- 緩和説国または地方公共団体が、法令等により一定の監督をしていることで足りる。業務や会計の状況について報告を求め、予算の変更を勧告できる程度でよい
趣旨を公費の濫用防止とみる立場からは、緩やかに解されます
89条後段の趣旨を、公の財産が無駄に使われることの防止に求めると、国や地方公共団体が支出先の業務と会計を把握できていれば目的は達せられます。したがって「公の支配」は緩やかでよい、という結論に向かいます。濫費の防止を趣旨とみる立場から、厳格な解釈が導かれるわけではありません。「公の支配」を厳格に捉えすぎると公的援助の対象となる私的団体の自主性を過度に損なう、という点も緩和説の根拠になります。厳格な支配を助成の条件にすると、助成を受けたい事業者は自主性を手放さざるをえず、教育や慈善の事業が国の出先機関のようになってしまいます。26条が教育を受ける権利を保障し、23条が学問の自由を保障していることとの体系的な解釈からも、この帰結は望ましくないとされます。
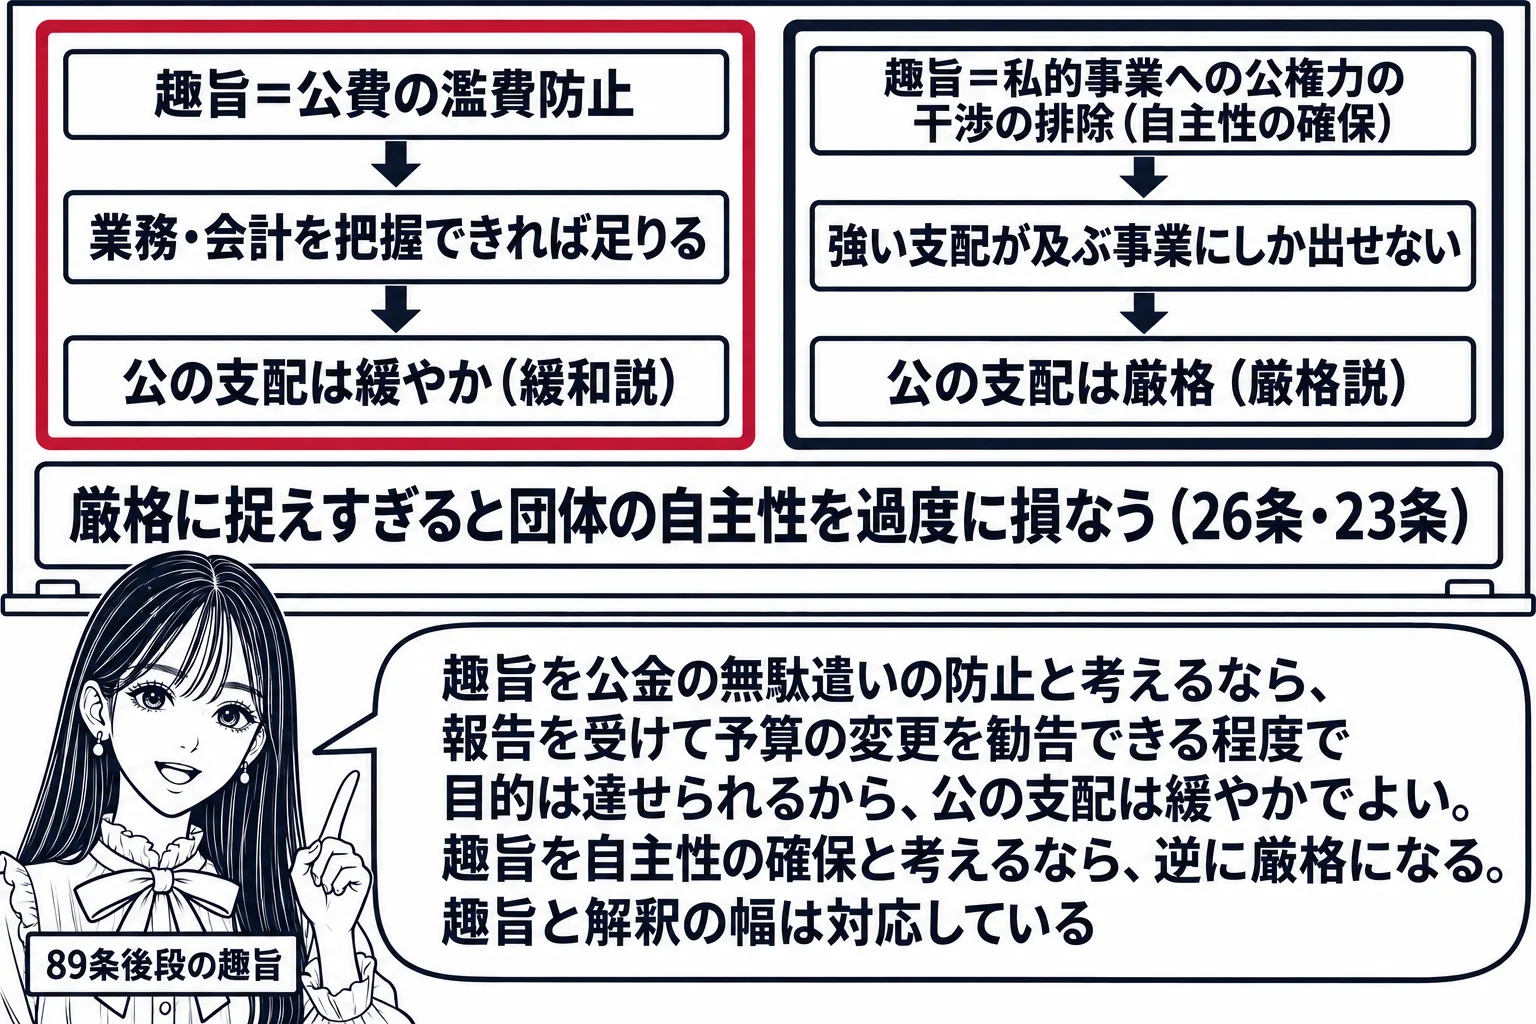
趣旨を私的事業への公権力の干渉の排除とみる立場からは、厳格に解されます
これに対し、89条後段の趣旨を、公金助成を通じて私的な事業に公権力の支配が及ぶことの防止に求める立場があります。この立場からは、助成が許されるのは、すでに強い公的関与のもとにある事業に限られることになり、「公の支配」は厳格に解されます。自主性の確保を趣旨とする立場から、緩やかな解釈が導かれるわけではありません。報告を徴し予算の変更を勧告する程度で足りるとするのは、濫費の防止を趣旨とする立場からの帰結です。公金を出す以上は口も出すという事態を警戒する立場だからこそ、強い支配が及んでいる事業にしか支出を認めないという厳格な帰結になります。
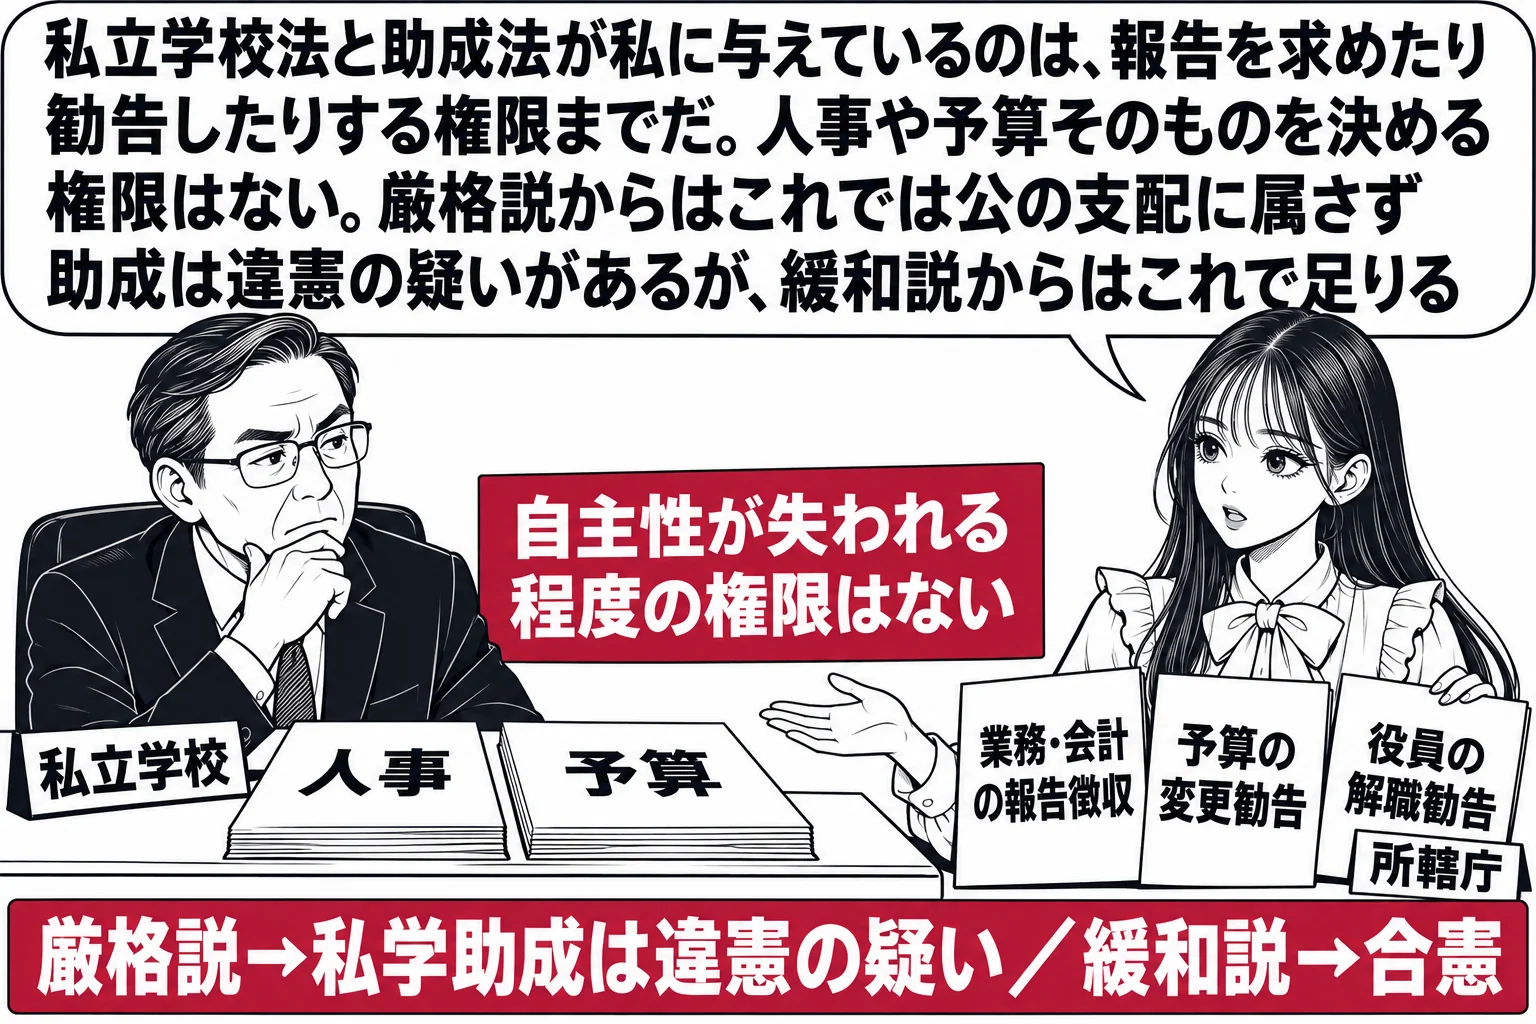
私学助成の合憲性は、この対立からそのまま結論が分かれます
私立学校に対する補助金の支出は、現に私立学校振興助成法に基づいて行われています。「公の支配」を厳格かつ狭義に解する立場からは、監督官庁が私立学校に対してその自主性が失われる程度の人事・予算上の権限をもっているとはいえないので、私学助成には違憲の疑いが生じます。私立学校法と同助成法は、業務・会計の状況についての報告徴収、予算の変更勧告、役員の解職勧告などを定めますが、人事や予算そのものを決める権限までは与えていません。厳格説からは、この程度では「公の支配」に属するとはいえないことになります。
下級審は、緩和説に立って助成を合憲としました
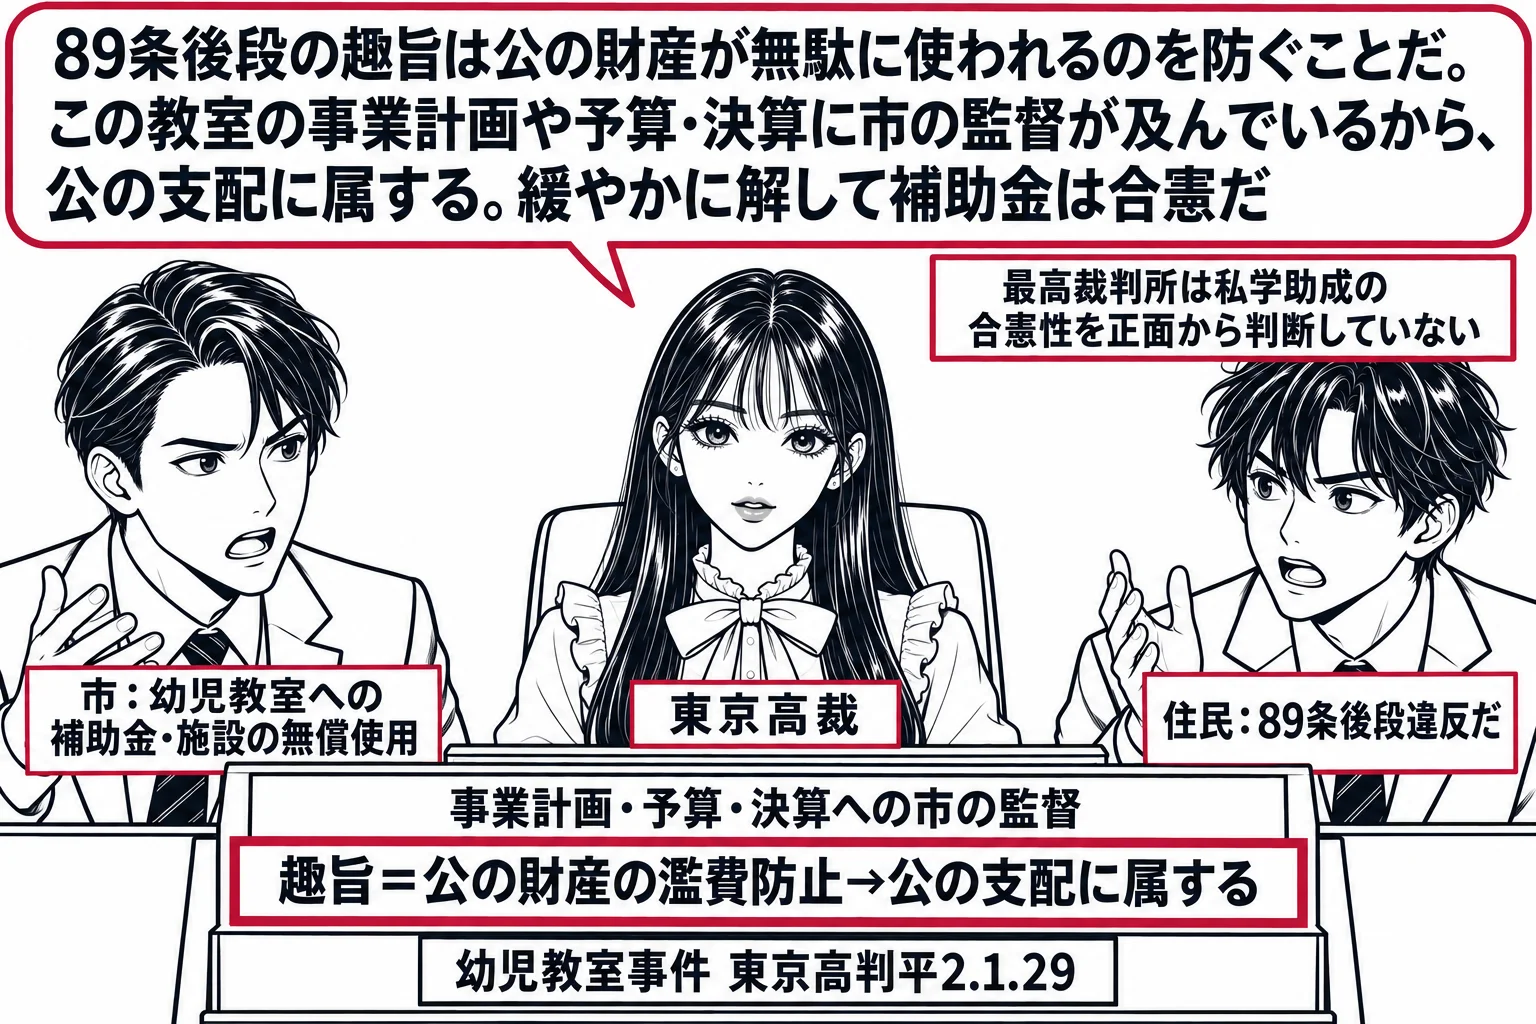
東京高判平成2年1月29日(幼児教室事件)は、市が幼児教室に補助金を支出し施設を無償で使用させたことの適否が争われた事案で、「公の支配」を緩やかに解しました。同判決は、89条後段の趣旨を公の財産が濫費されることの防止に求め、教室の事業計画や予算・決算について市の監督が及んでいることを理由に、公の支配に属するとしています。学説上も、教育の事業について26条や23条との体系的な解釈から緩和説を支える見解が有力です。最高裁が私学助成の合憲性を正面から判断した例はなく、議論は学説と下級審の判断に委ねられています。実務は助成を前提に動いており、緩和説がこれを支える形になっています。条文の文言と現実の制度が離れている典型例です。
前段の宗教上の組織への支出とは、判断の枠組みが違います
89条前段は、宗教上の組織または団体への公金支出を禁じます。こちらは政教分離原則の財政面での現れであり、目的効果基準や総合考慮によって判断されます。最大判昭和33年12月24日(国有境内地処分法事件)は、社寺に無償で国有境内地を譲与する法律について、寺社の財産を返すという歴史的経緯を踏まえて合憲としました。前段と後段は同じ条文にありますが、守ろうとしている価値も判断の道具も違います。前段は政教分離という別個の原則に支えられており、「公の支配」に属するかどうかを論じる余地はありません。前段と後段のどちらの問題なのかを、最初に切り分けます。
日本国憲法 第89条公金その他の公の財産は、宗教上の組織若しくは団体の使用、便益若しくは維持のため、又は公の支配に属しない慈善、教育若しくは博愛の事業に対し、これを支出し、又はその利用に供してはならない。
試験ではこう問われる
- 公金その他の公の財産は、公の支配に属しない慈善、教育若しくは博愛の事業に対し支出し、又はその利用に供してはならない(89条後段。R5 問3 ア ○)
- 89条後段の趣旨を公費の濫用防止に求めると、報告徴収や予算の変更勧告程度の監督で足りるとする緩和説に向かう
- 趣旨を私的事業への公権力の干渉の排除に求めると、事業の根本的方向に重大な影響を及ぼす権力を要求する厳格説に向かう
- 厳格説からは私学助成に違憲の疑いが生じ、下級審は緩和説に立って市の助成を適法とした(東京高判平成2年1月29日)
- 89条前段の宗教上の組織への支出の禁止は政教分離の問題で、後段とは判断の枠組みが違う