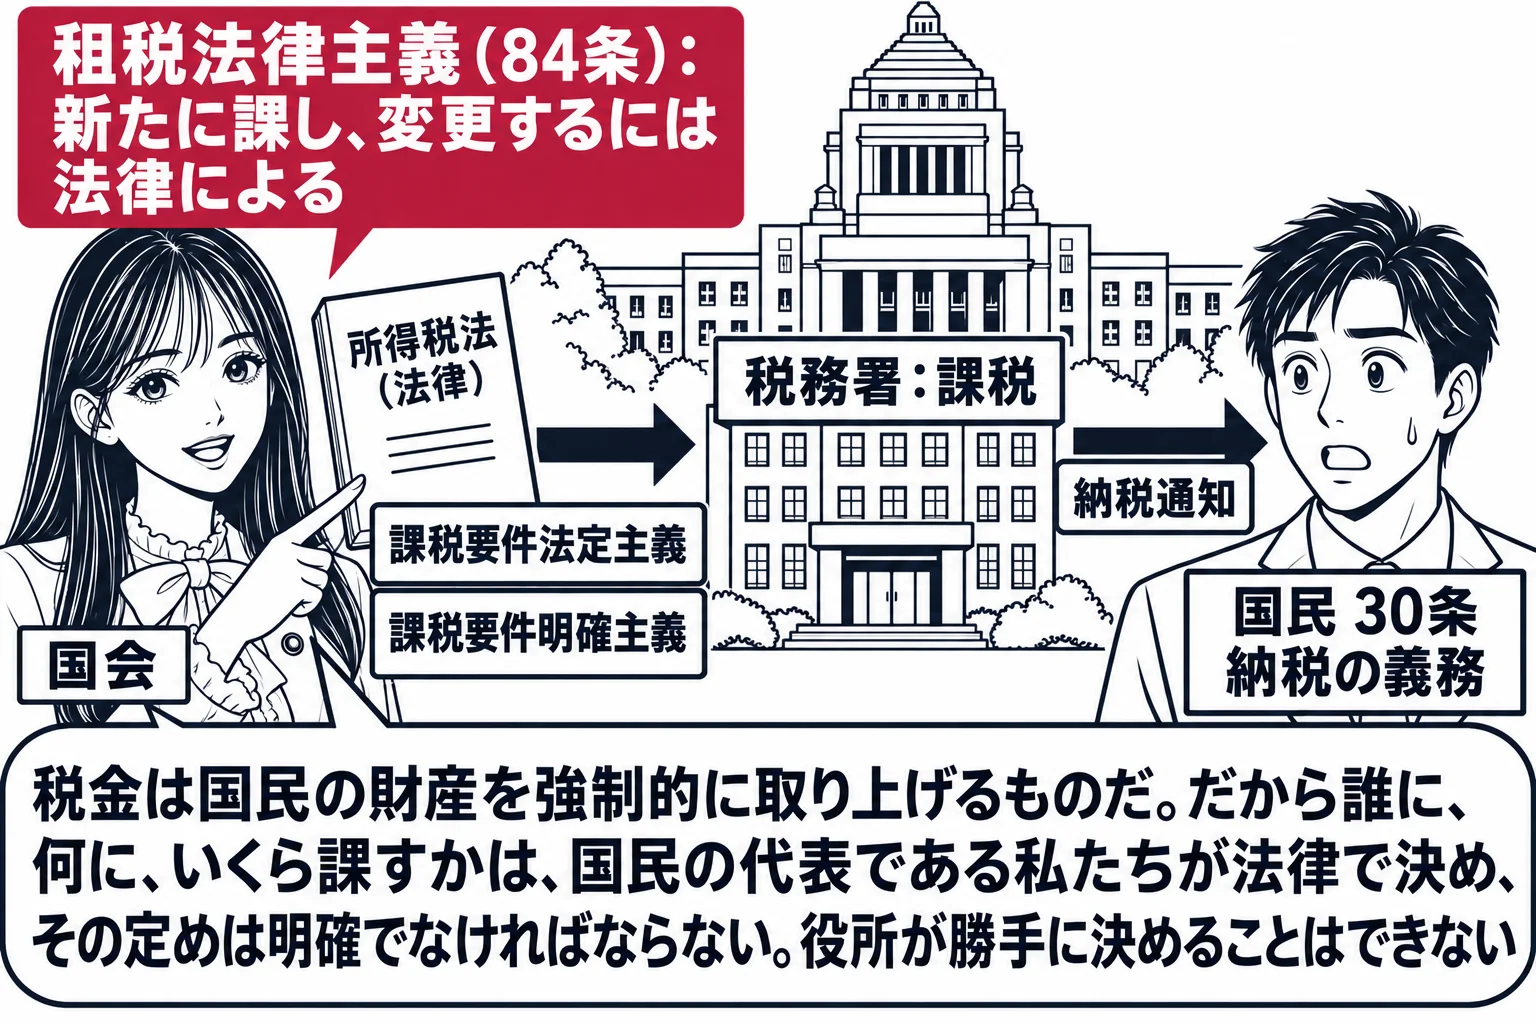
租税と租税法律主義(84条・30条)そぜいとそぜいほうりつしゅぎ
租税とは、国や地方公共団体が、経費に充てる資金を調達する目的で、特別の給付に対する反対給付としてではなく、一定の要件に該当するすべての者に課する金銭給付です。租税法律主義とは、新たに租税を課し、または現行の租税を変更するには法律または法律の定める条件によることを要するという原則で(84条)、国民は法律の定めるところにより納税の義務を負います(30条)。
会費の額や集め方を役員が勝手に決めて取り立てられるなら、会員は安心して暮らせません。会員の代表が集まる総会で決めた規約に基づいて初めて、会費は正当に集められます。国の税金も同じで、国民の財産を強制的に取り上げる以上、国民の代表である国会が法律で定めなければなりません。これが租税法律主義です。何が租税なのか、税ではない保険料にもこの原則が及ぶのか、通達や条例による課税は許されるのかが、この用語で問われる中身です。
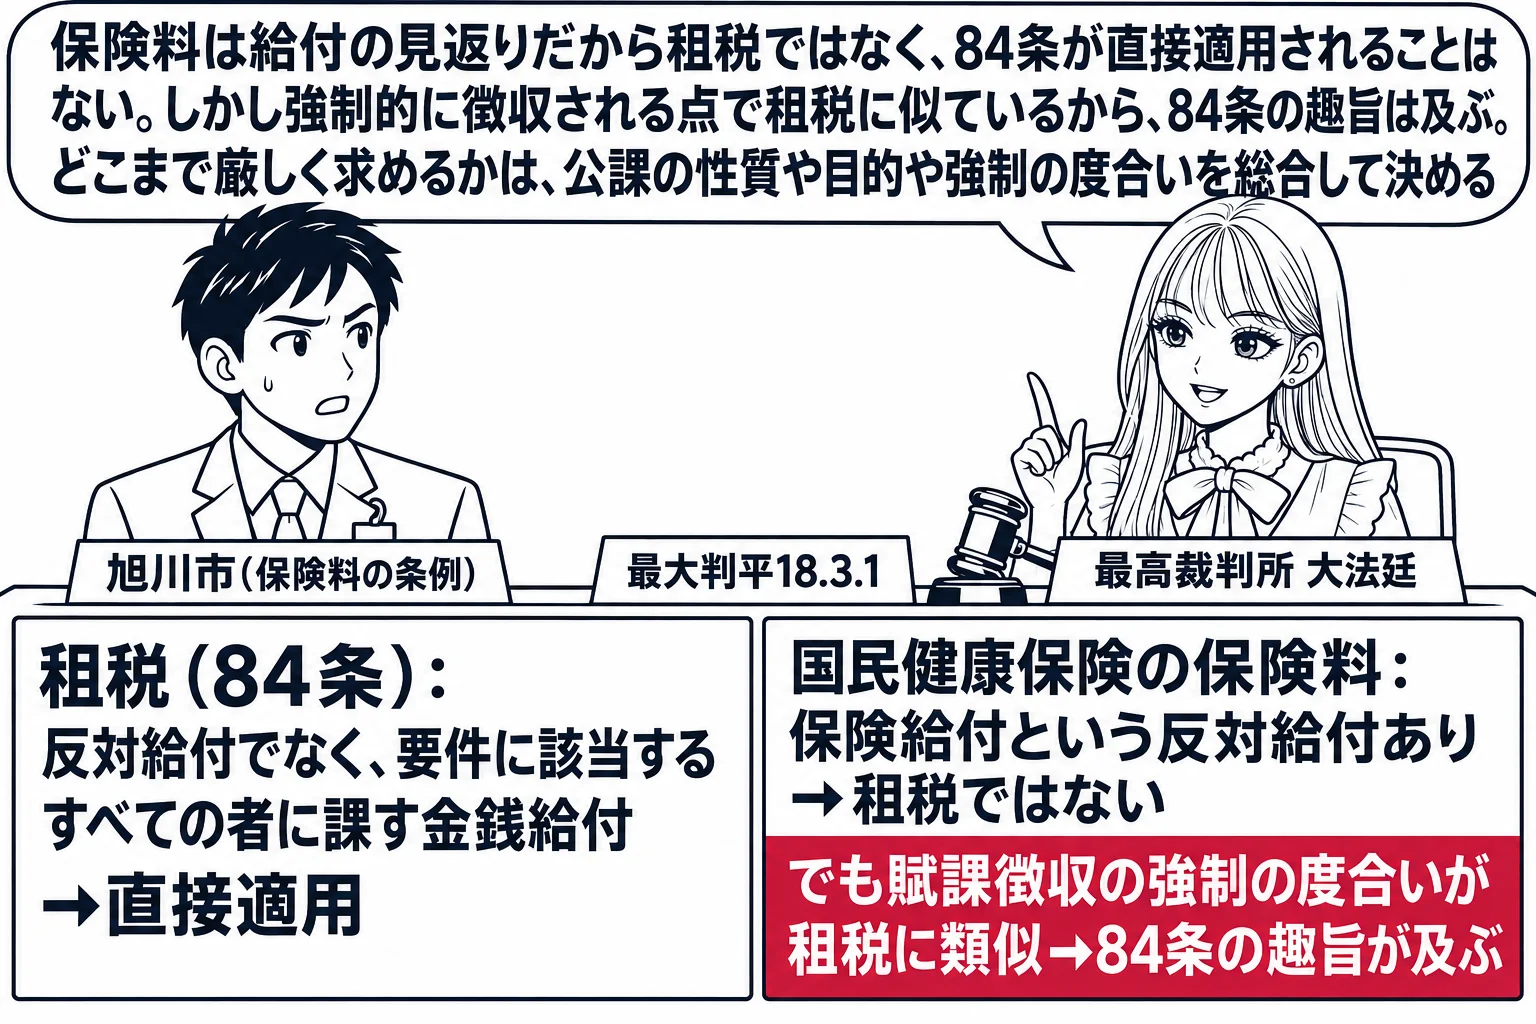
「租税」とは、反対給付でない強制的な金銭給付をいいます
最大判平成18年3月1日(旭川市国民健康保険条例事件)は、84条の「租税」の意義を明らかにしました。判決は、国又は地方公共団体が課税権に基づき、その経費に充てるための資金を調達する目的をもって、特別の給付に対する反対給付としてでなく、一定の要件に該当するすべての者に対して課する金銭給付は、その形式のいかんにかかわらず、84条の租税に当たるとしました。定義の核心は、特別の給付に対する反対給付としてではなく、一定の要件に該当するすべての者に課される点にあります。形式が手数料や負担金と呼ばれていても、この実質を備えれば租税に当たります。
- 課税要件法定主義納税義務者、課税物件、課税標準、税率といった課税要件と、賦課徴収の手続は、法律で定めなければならない
- 課税要件明確主義法律の定めは、できる限り一義的で明確でなければならない
- 租税の意義国または地方公共団体が課税権に基づき、その経費に充てるための資金を調達する目的で、特別の給付に対する反対給付としてでなく、一定の要件に該当するすべての者に課する金銭給付
- 納税の義務国民は、法律の定めるところにより、納税の義務を負う(30条)
租税に当たらない公課にも、84条の趣旨が及びます
国民健康保険の保険料は、保険給付という反対給付があるため租税には当たりません。しかし、それで84条と無関係になるわけではありません。「市町村が行う国民健康保険の保険料は、賦課徴収の強制の度合いにおいては租税に類似する性質を有し、憲法第 84 条の趣旨が及ぶ」という肢(R5 問3 エ)は正しいです。反対給付としての性質をもつ保険料であっても84条の趣旨が及ばないわけではなく、租税以外の公課の賦課要件を定めた条例が84条の趣旨に反することもあり得ます。租税か否かという入口の判断と、84条の趣旨が及ぶかという判断は別で、趣旨が及ぶ場合の規律の在り方は、当該公課の性質、賦課徴収の目的、強制の度合いなどを総合考慮して判断されます。
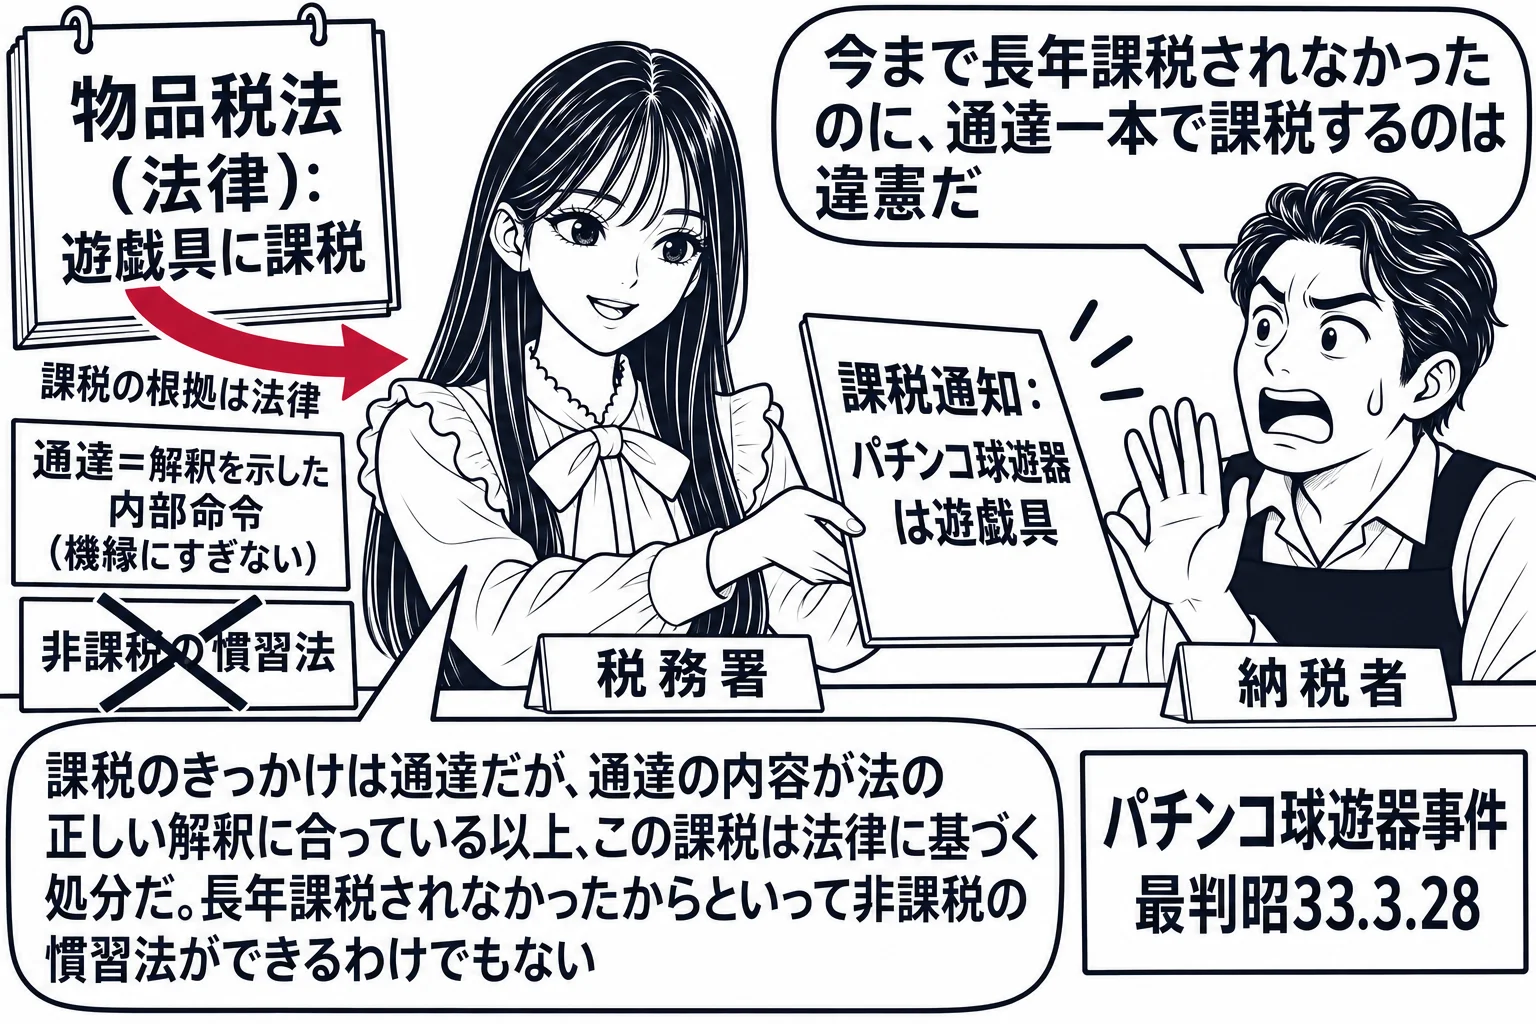
通達による課税も、法の正しい解釈に合致すれば違憲ではありません
長年課税されてこなかった物件に、通達を契機として課税した事案があります。最判昭和33年3月28日(パチンコ球遊器事件)は、課税がされたのは通達によるのではなく法律の規定によるものであるとして、租税法律主義に反しないとしました。長年の非課税から慣習法が成立するわけではありません。
遡及的な立法は、諸事情の総合的な勘案で判断されます
暦年の途中で租税法規を変更し、その年の初めから適用することが許されるかも問われます。最判平成23年9月22日(租税法律における遡及的立法)は、納税者の地位の性質、変更の程度、変更によって保護される公益の性質などを総合して判断するという枠組みを示しました。遡及処罰の禁止(39条)のように一律に禁止されるのではありません。
条例による課税も、一定の範囲で認められます
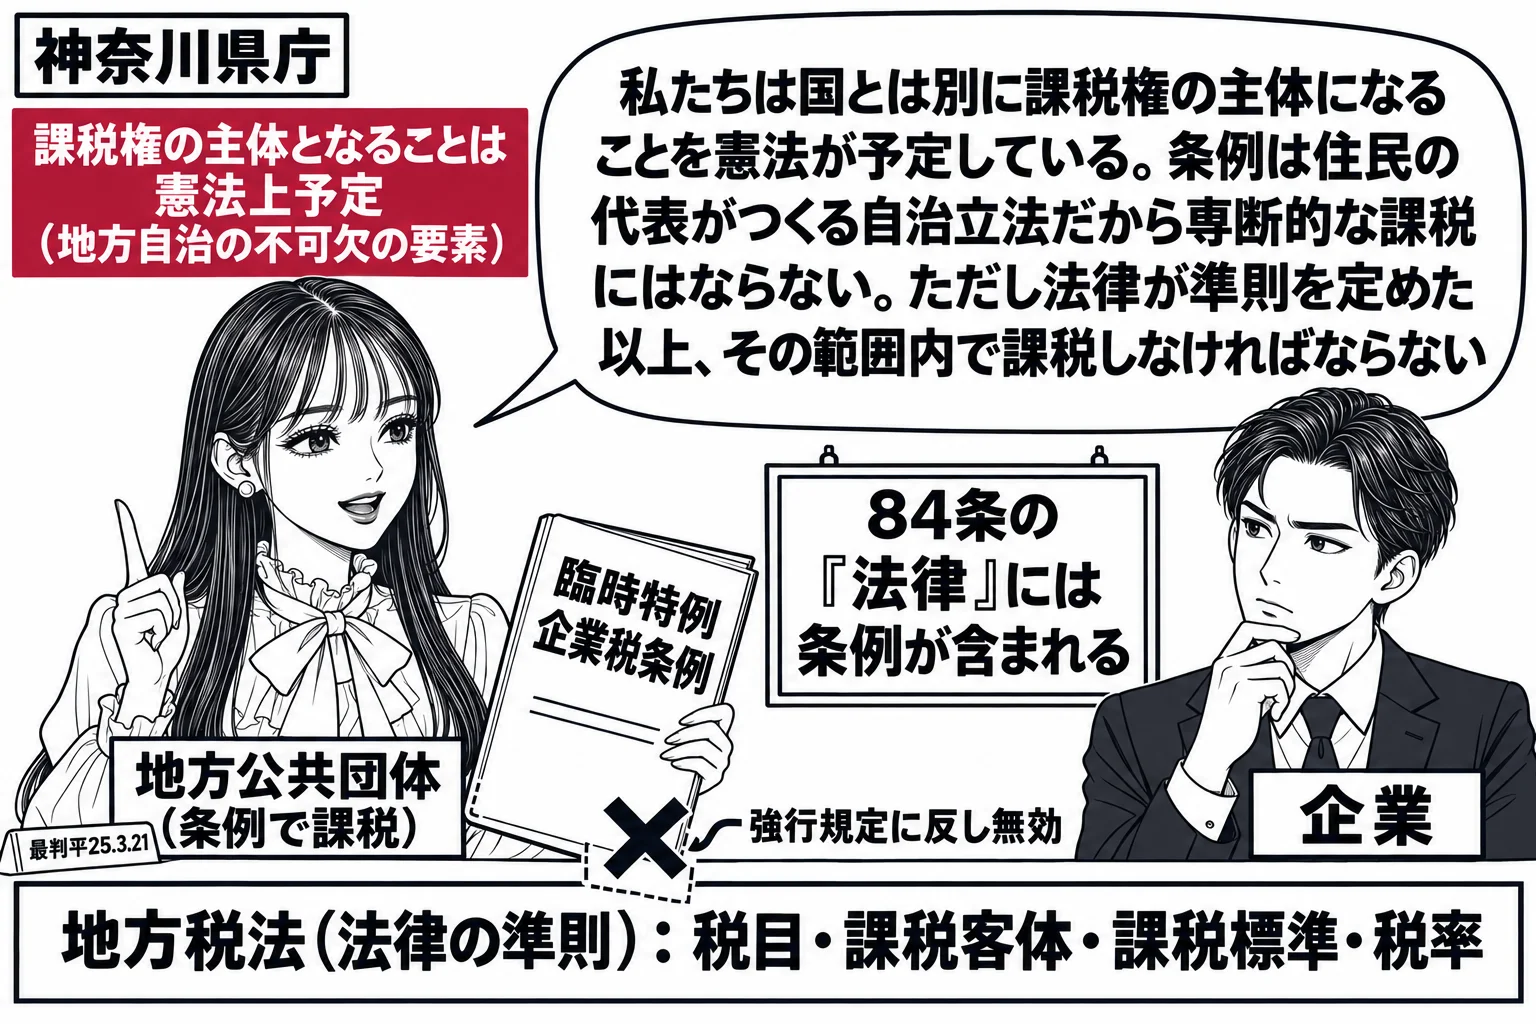
84条は「法律」と書いていますが、条例による課税が一切許されないわけではありません。租税の賦課は法律又は法律の定める条件によらなければなりませんが、条例は議会の議決を経て制定される自治立法なので、一定の範囲内で条例による租税の賦課徴収ができます。「地方公共団体が条例により税目や税率を定めることは、憲法上予定されていない」という肢(R5 問3 オ)は誤りです。条例は住民の代表である議会が制定する民主的な立法ですから、専断的な課税を防ぐという趣旨は害されません。もっとも、自由に課税できるわけでもありません。最判平成25年3月21日(神奈川県臨時特例企業税条例事件)は、地方公共団体が国とは別途に課税権の主体となることが憲法上予定されているとしたうえで、税目・課税客体・課税標準・税率などの準則が法律で定められた場合は、その範囲内で課税権を行使しなければならないとしました。
条約に関税の特別の定めを置くことも許されます
84条の「法律又は法律の定める条件による」という文言をどう読むかも問われます。関税について条約に特別の定めがあるときはその定めによるとする関税法の規定は、法律自身が条件を定めたものとして、租税法律主義に反しないと解されています。条約が国会の承認を経ていることも、実質的な理由になります。
日本国憲法 第84条あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする。
試験ではこう問われる
- 「租税」とは、経費に充てる資金を調達する目的で、反対給付としてでなく一定の要件に該当するすべての者に課する金銭給付をいい、形式を問わない(最大判平成18年3月1日)
- 国民健康保険の保険料は租税ではないが、賦課徴収の強制の度合いにおいて租税に類似する性質を有し、84条の趣旨が及ぶ(R5 問3 エ ○)
- 通達を契機とする課税も、通達の内容が法の正しい解釈に合致すれば法律に基づく課税として84条に反しない(最判昭和33年3月28日)
- 暦年途中の租税法規の変更とその年初からの適用は、諸事情を総合的に勘案して84条に適合するかが判断される(最判平成23年9月22日)
- 条例による租税の賦課徴収も一定の範囲で認められ(R5 問3 オ ×)、法律の定める準則の範囲内で行使する(最判平成25年3月21日)
- 国民は、法律の定めるところにより、納税の義務を負う(30条)