現物出資と財産引受け(変態設立事項・設立費用・検査役の調査)げんぶつしゅっしとざいさんひきうけ
現物出資とは、金銭以外の財産を出資することで、設立の段階では発起人だけができます(会社法28条1号・34条1項)。財産引受けとは、発起人が会社の成立を条件として特定の財産を譲り受ける契約です(28条2号)。どちらも発起人の報酬・設立費用とともに、定款に記載しなければ効力を生じない変態設立事項とされ、原則として検査役の調査を受けます(33条)。
会社を作るときに、現金ではなく土地や機械を出資することがあります。発起人が「会社ができたら、この工場を会社が買い取る」と約束しておくこともあります。どちらも、財産の値段を高く見積もれば、会社に入る財産が株式の数に見合わなくなり、他の株主や会社債権者が損をします。そこで会社法は、現物出資・財産引受け・発起人の報酬・設立費用の4つを危険な約束として、定款に書かなければ効力を生じないものとし、原則として検査役に値段を調べさせることにしました。定款に書かずにした財産引受けは、後から会社が認めても有効になりません。
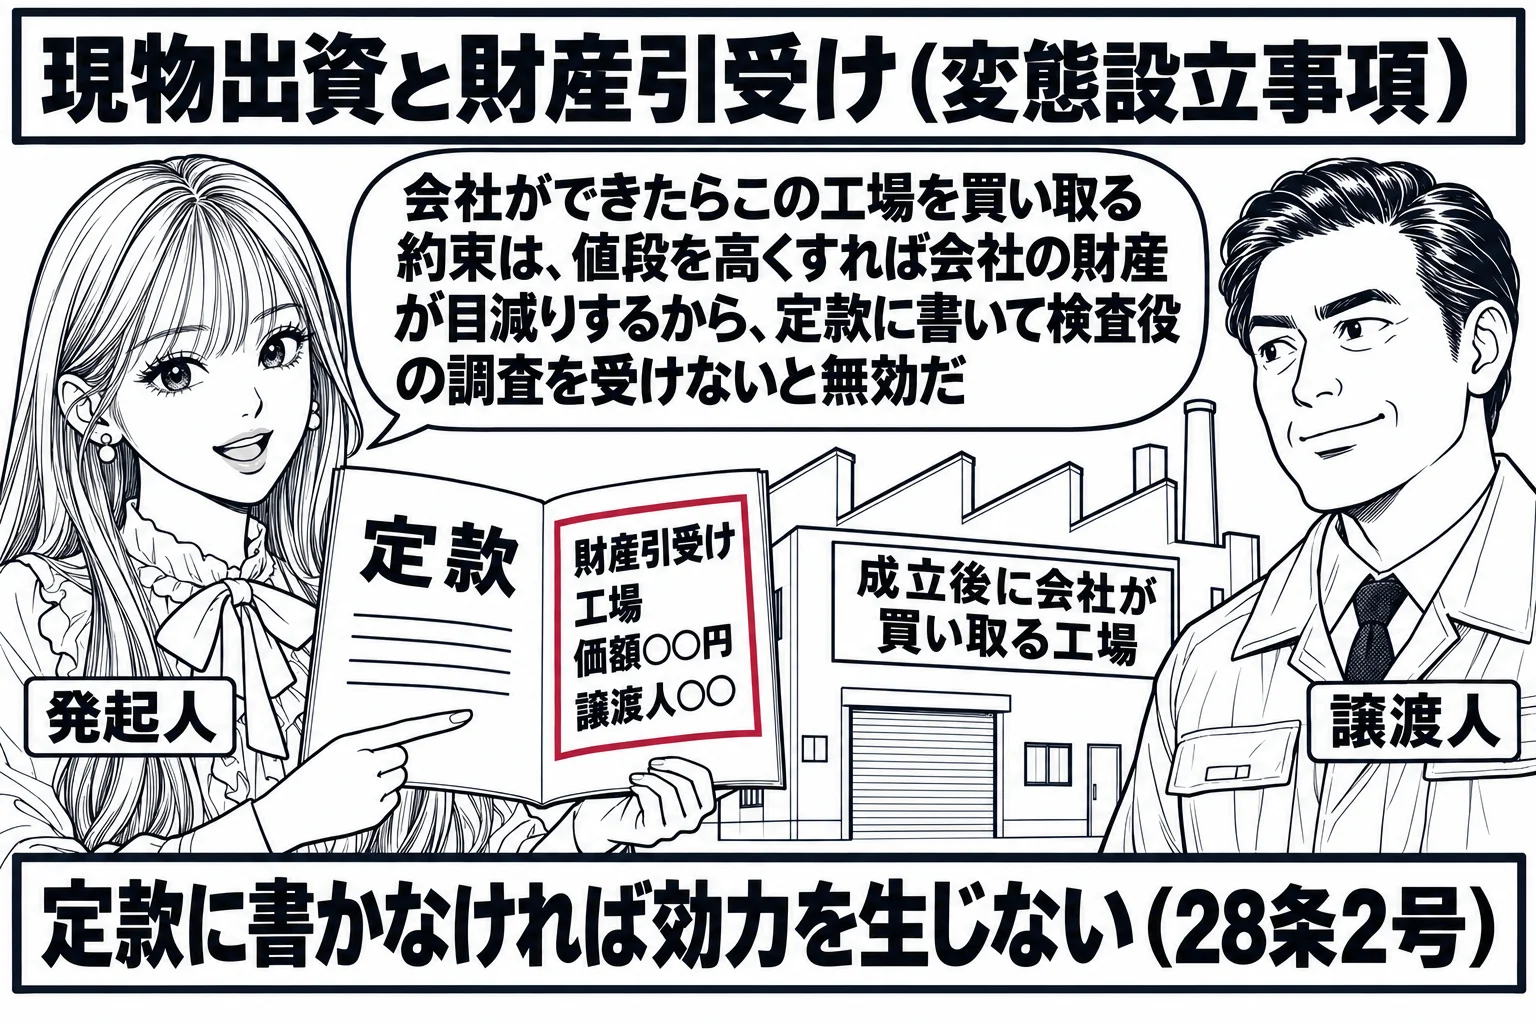
現物出資・財産引受け・発起人の報酬・設立費用は、定款に記載しなければ効力を生じません
28条は、設立の段階で会社の財産的基礎を危うくするおそれのある4つの事項を掲げ、原始定款に記載又は記録しなければ効力を生じないものとしています。1号の現物出資では、出資する者の氏名又は名称、その財産、その価額、割り当てる設立時発行株式の数を書きます。金銭でない財産であれば暗号資産も現物出資です。設立の段階で現物出資ができるのは発起人だけです。設立時募集株式の引受人は金銭の払込みしかできず(63条1項)、定款に定めても現物出資はできません。「会社法上、募集設立の場合には、発起人でない設立時募集株式の引受人は、割当てを受けた設立時募集株式について、現物出資をすることはできません」とする解答(R5 問27 ウ)は正しいです。3号の発起人の報酬は、定款に定めなければ効力を生じず、定款に定めがなければ成立後の会社の負担にはなりません。
- 1号 現物出資金銭以外の財産を出資する者の氏名又は名称、その財産、その価額、割り当てる設立時発行株式の数。発起人だけができる
- 2号 財産引受け成立後に譲り受けることを約した財産、その価額、譲渡人の氏名又は名称
- 3号 発起人の報酬その他の特別の利益その内容と発起人の氏名又は名称
- 4号 設立費用会社の負担する設立に関する費用。定款の認証の手数料など会社に損害を与えるおそれがないものは除く
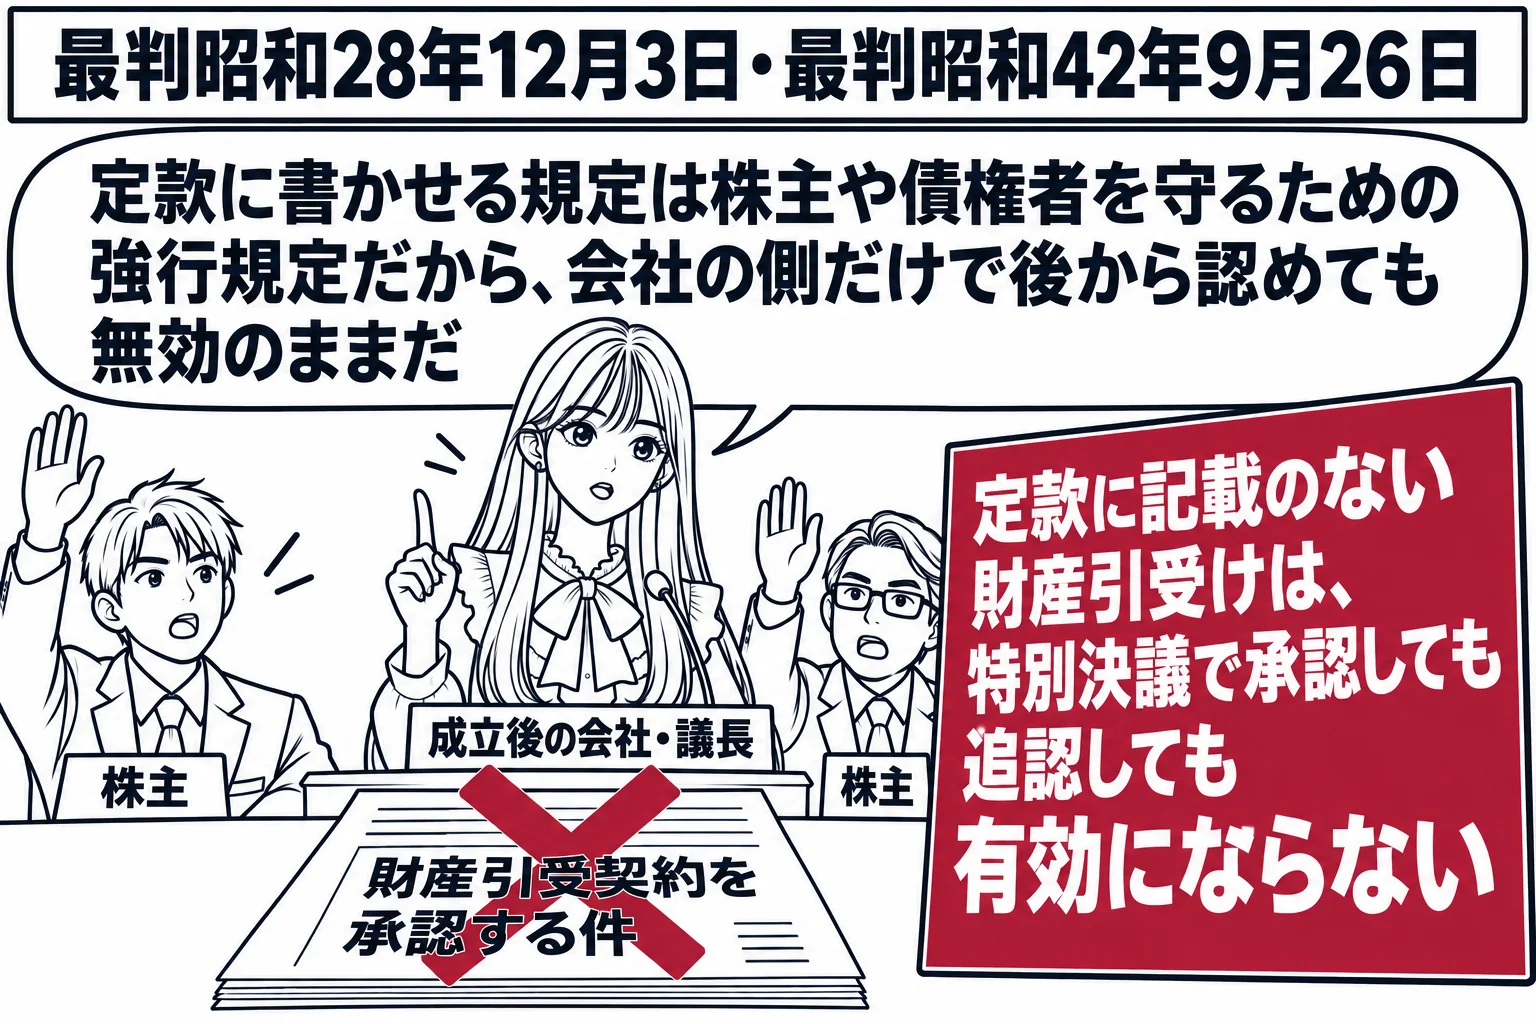
定款に定めのない財産引受けは無効で、成立後の株主総会の特別決議や追認によっても有効になりません
財産引受けは、現物出資の規制を逃れる手段に使われるおそれがあるので、現物出資と同じ厳しい規制に服します。判例は、定款に記載のない財産引受けは無効であり、会社の成立後にその契約を承認する株主総会の特別決議をしても有効にはならず(最判昭和28年12月3日)、成立後の会社が追認しても有効にはならないとしています(最判昭和42年9月26日)。定款への記載を求める規定は株主や債権者など利害関係人を守るための強行規定なので、会社側の一方的な意思で無効を治癒することはできないからです。「定款に記載せず、又は記録しないで行われた財産引受けは、株式会社の成立後に株主総会の決議によって承認を受けた場合であっても、遡って有効とはならない」という肢(R7 問27 ウ)は正しく、「定款に記載しないで行われた財産引受けは,株式会社が成立の後にこれを追認した場合であっても,遡って有効とはならない」という肢(R3 問27 エ)も正しいです。もっとも、判例は、会社が営業を引き継いで利益を受け、約9年を経て残代金の支払を拒むために初めて無効を主張した事案で、その無効主張は信義則に反し許されないとしました(最判昭和61年9月11日)。無効であること自体は動かず、会社の側からの主張が信義則で封じられることがあるという関係です。
変態設立事項は原則として検査役の調査を受けますが、少額・市場価格のある有価証券・専門家の証明がある場合は要りません
定款に28条各号の事項の記載があるときは、発起人は、認証の後遅滞なく、裁判所に検査役の選任を申し立てなければなりません(33条1項)。ただし、現物出資財産等について定款に記載された価額の総額が500万円を超えない場合、市場価格のある有価証券について定款の価額が市場価格を超えない場合、定款の価額が相当であることについて弁護士・公認会計士・税理士などの証明を受けた場合には、検査役の調査は要りません(同条10項)。現物出資財産等が不動産であるときは、専門家の証明に加えて不動産鑑定士の鑑定評価が要ります。発起人・財産の譲渡人・設立時取締役・設立時監査役などはこの証明をすることができません(同条11項)。証明をすることができない者に設立時会計参与は挙げられていないので、「定款に、設立に際して出資される財産である自動車の価額を 650 万円とする定めがある場合において、その価額が相当であることについて税理士の証明を受けたときは、当該税理士が設立しようとする会社の設立時会計参与であったとしても、設立の登記の申請書に、当該税理士が作成した証明書を添付して、設立の登記の申請をすることができる」という肢(R5 午後 問29 オ)は正しいです。検査役の調査が不要な場合には、代わりに設立時取締役が定款の価額の相当性や証明の相当性を調査します(46条1項1号・2号)。検査役の調査が必要な場合は、設立時取締役による価額の相当性の調査の対象になりません。
定款の認証の手数料は定款に定めがなくても会社が負担し、定款の額を超える設立費用は会社に帰属しません
設立費用も定款に記載しなければ会社の負担にできませんが、定款の認証の手数料など会社に損害を与えるおそれがないものは除かれています(28条4号括弧書)。「株式会社を設立する場合において、設立時発行株式と引換えにする金銭の払込みの取扱いをした銀行に支払うべき手数料を設立後の株式会社が負担するためには、当該手数料を定款に記載し、又は記録しなければならない」という肢(R4 問27 エ)は誤りです。設立費用の帰属について判例は、株主募集の広告のような設立事務の執行に必要な行為から生じた権利義務は、定款に記載され法定の要件を満たした設立費用の限度で、その性質上当然に成立後の会社に帰属するとしています(大判昭和2年7月4日)。定款の額を超える部分まで会社に帰属し、会社が支払って発起人に求償するという処理は、判例の立場ではありません。
会社法 第28条株式会社を設立する場合には、次に掲げる事項は、第二十六条第一項の定款に記載し、又は記録しなければ、その効力を生じない。
一 金銭以外の財産を出資する者の氏名又は名称、当該財産及びその価額並びにその者に対して割り当てる設立時発行株式の数(設立しようとする株式会社が種類株式発行会社である場合にあっては、設立時発行株式の種類及び種類ごとの数。第三十二条第一項第一号において同じ。)
二 株式会社の成立後に譲り受けることを約した財産及びその価額並びにその譲渡人の氏名又は名称
三 株式会社の成立により発起人が受ける報酬その他の特別の利益及びその発起人の氏名又は名称
四 株式会社の負担する設立に関する費用(定款の認証の手数料その他株式会社に損害を与えるおそれがないものとして法務省令で定めるものを除く。)
試験ではこう問われる
- 現物出資・財産引受け・発起人の報酬・設立費用は、定款に記載しなければ効力を生じない(28条)
- 募集設立の発起人でない引受人は、現物出資をすることができない(34条1項・63条1項。R5 問27 ウ ○)
- 定款に記載しない財産引受けは、成立後の株主総会の承認(R7 問27 ウ ○)でも追認(R3 問27 エ ○)でも遡って有効とはならない(最判昭和28年12月3日・最判昭和42年9月26日)
- 会社が長年利益を受けた後に財産引受けの無効を主張するのは、信義則に反して許されないことがある(最判昭和61年9月11日)
- 払込取扱銀行の手数料や検査役の報酬は、定款に記載しなくても会社の負担になる(28条4号括弧書。R4 問27 エ ×、R3 問27 ア ×)
- 価額の証明をすることができない者は発起人・財産の譲渡人・設立時取締役・設立時監査役などで、設立時会計参与である税理士は証明できる(33条11項。R5 午後 問29 オ ○)
- 発起設立で変態設立事項の定めがなければ、設立時取締役の調査報告を記載した書面を添付しないで設立の登記を申請できる(商業登記法47条2項3号。R8 午後 問29 イ ○)