現物出資財産の不足額塡補責任げんぶつしゅっしざいさんのふそくがくてんぽせきにん
現物出資財産の不足額塡補責任とは、株式会社の成立の時における現物出資財産等(現物出資と財産引受けの目的財産)の価額が定款に記載された価額に著しく不足するときに、発起人と設立時取締役が連帯して会社に不足額を支払う義務です(会社法52条1項)。検査役の調査を経たとき、発起設立で注意を怠らなかったことを証明したときは免れますが、現物出資をした発起人と財産の譲渡人である発起人は免れません。
発起人が「この機械は1000万円の価値がある」と定款に書いて現物出資したのに、会社ができてみると実際には300万円の価値しかなかったとします。会社には1000万円分の株式が出ているのに、入ってきた財産は300万円分です。この穴を埋めさせるのが不足額塡補責任で、発起人と設立時取締役が連帯して700万円を会社に支払います。もっとも、裁判所が選んだ検査役が値段を調べて通したのなら、発起人たちを責めるのは酷なので免責されます。ただし、その機械を出資した本人だけは、どんな場合でも穴埋めを免れません。
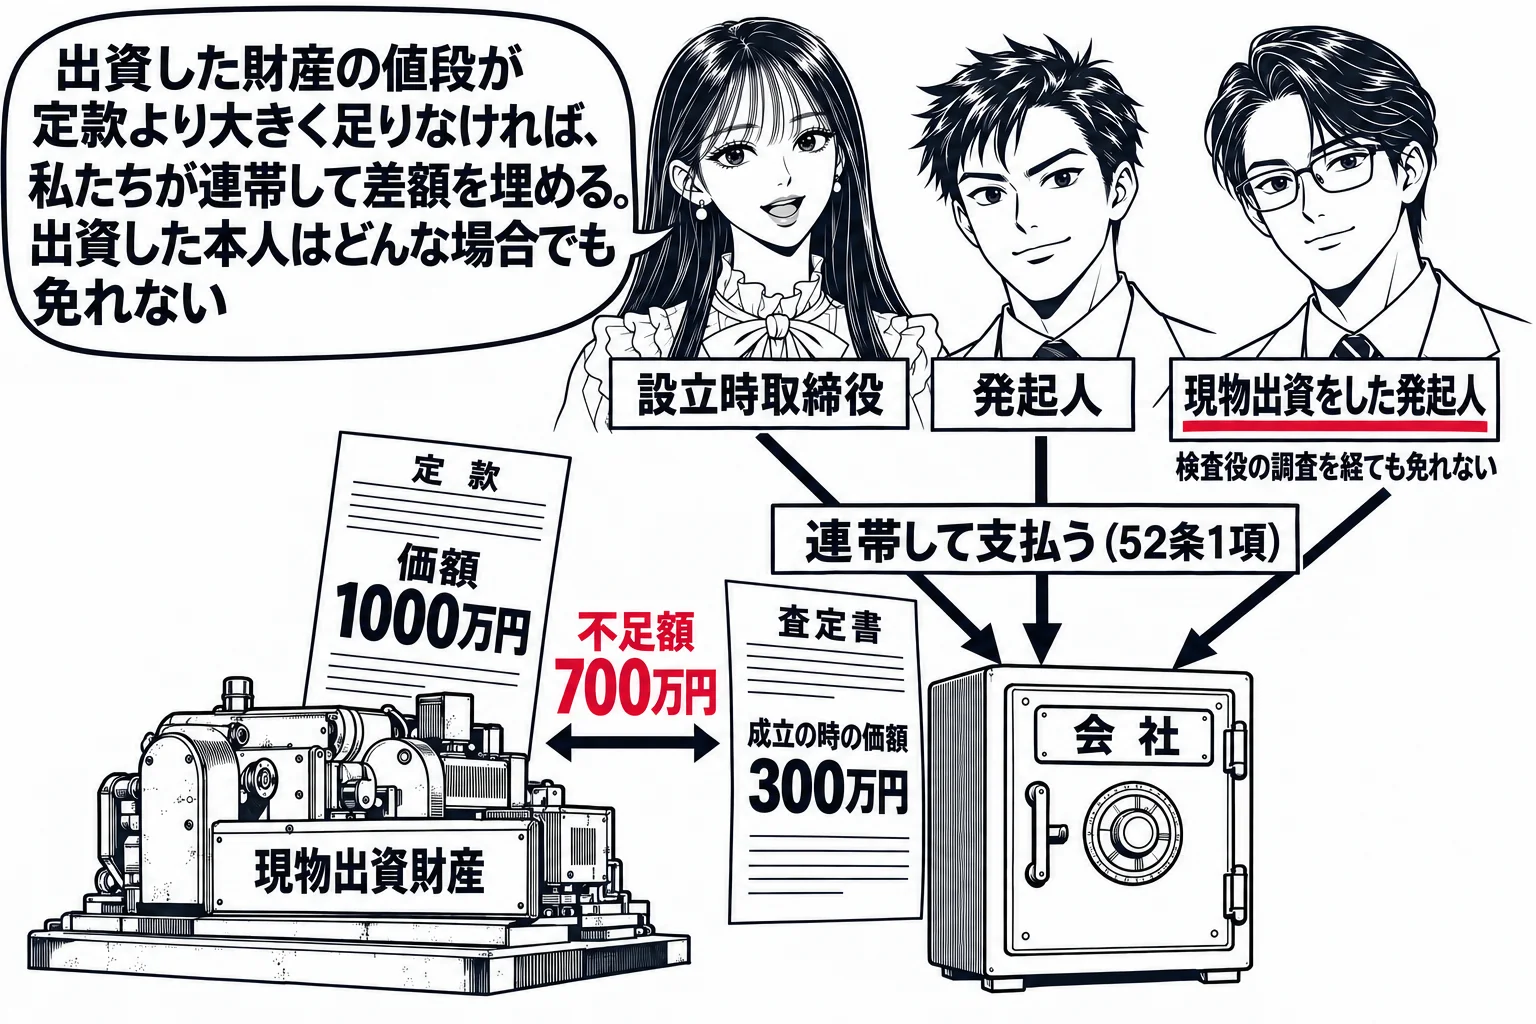
成立時の価額が定款の価額に著しく不足するとき、発起人と設立時取締役は連帯して不足額を支払います
株式会社の成立の時における現物出資財産等の価額が、定款に記載又は記録された価額(変更があったときは変更後の価額)に著しく不足するときは、発起人及び設立時取締役は、会社に対し、連帯して、その不足額を支払う義務を負います(52条1項)。対象は28条1号の現物出資の財産と2号の財産引受けの財産です。基準となる時点は会社の成立の時で、過大な評価によって資本の充実が害されることを防ぐための責任です。この義務は総株主の同意がなければ免除できません(55条)。会社の成立後に募集株式の発行で現物出資がされた場合にも、同じ趣旨の責任が取締役等に置かれています(213条)。
検査役の調査を経たときは免れ、発起設立では注意を怠らなかったことを証明しても免れますが、募集設立では証明しても免れません
発起人と設立時取締役は、現物出資・財産引受けの事項について検査役の調査を経た場合には、この義務を負いません(52条2項1号)。さらに、発起設立では、職務を行うについて注意を怠らなかったことを証明した発起人・設立時取締役も免れます(同項2号)。ところが募集設立では、103条1項が52条2項の「次に」を「第一号に」と読み替えているので、無過失の証明による免責はなく、検査役の調査を経ない限り免れません。発起人以外の引受人を保護する必要が高いからです。「募集設立の場合には,株式会社の成立の時における現物出資財産の価額が当該現物出資財産について定款に記載された価額に著しく不足するときであっても,当該現物出資財産の給付を行った発起人以外の発起人は,その職務を行うについて注意を怠らなかったことを証明したときは,当該株式会社に対し,当該不足額を支払う義務を負わない」という肢(R2 問27 ア)は誤りです。
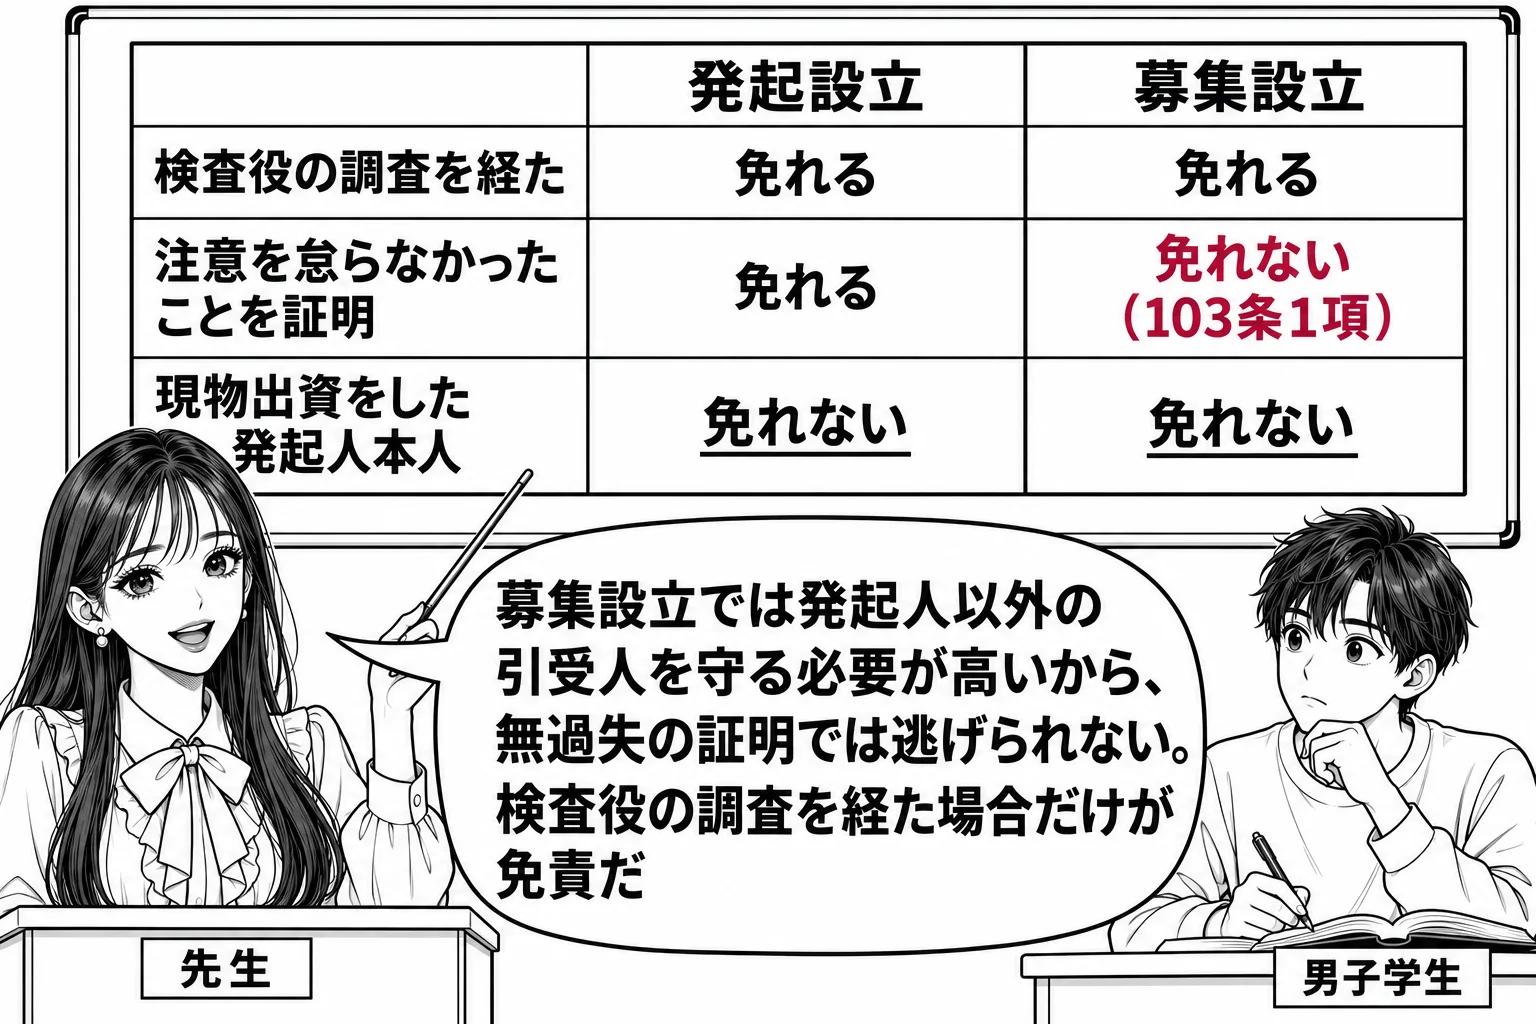
現物出資をした発起人と財産の譲渡人である発起人は、検査役の調査を経ても無過失を証明しても免れません
52条2項の括弧書は、免責される発起人から、現物出資の財産を給付した者と財産引受けの財産の譲渡人を除いています。自分が出した財産の値段が足りなかったのですから、過失の有無にかかわらず穴埋めをするのが筋だからです。「発起人は、自らが給付した現物出資財産の価額が定款に記載された価額に著しく不足する場合であっても、その職務を行うについて注意を怠らなかったことを証明したときは、株式会社に対して当該不足額を支払う義務を負わない」という肢(R6 問27 イ)は誤りです。
- 検査役の調査を経た発起人(出資者・譲渡人を除く)と設立時取締役は免責(52条2項1号)
- 注意を怠らなかったことを証明発起設立では免責(52条2項2号)。募集設立では免責されない(103条1項)
- 現物出資をした発起人・譲渡人である発起人どちらの場合も免責されない(52条2項括弧書)
- 価額を証明した弁護士等注意を怠らなかったことを証明すれば免責(52条3項ただし書)
価額を証明した弁護士等は無過失を証明すれば免れ、募集設立の擬似発起人はこの責任を負います
現物出資財産等の価額が相当であることを証明した弁護士・公認会計士・税理士など(33条10項3号)は、発起人・設立時取締役と連帯して不足額を支払う義務を負いますが、証明をするについて注意を怠らなかったことを証明した場合は免れます(52条3項)。「株式会社の成立の時における現物出資財産の価額が当該現物出資財産について定款に記載された価額に著しく不足する場合には,定款に記載された価額が相当であることについて証明をした弁護士は,当該証明をするについて注意を怠らなかったことを証明したときを除き,当該不足額を支払う義務を負う」という肢(R2 問27 イ)は正しいです。募集設立では、発起人でなくても、募集の広告などに自己の氏名又は名称と会社の設立を賛助する旨を記載することを承諾した者は発起人とみなされ(103条4項)、不足額塡補責任を含む発起人の責任を負います。
会社法 第52条第1項株式会社の成立の時における現物出資財産等の価額が当該現物出資財産等について定款に記載され、又は記録された価額(定款の変更があった場合にあっては、変更後の価額)に著しく不足するときは、発起人及び設立時取締役は、当該株式会社に対し、連帯して、当該不足額を支払う義務を負う。
会社法 第52条第2項前項の規定にかかわらず、次に掲げる場合には、発起人(第二十八条第一号の財産を給付した者又は同条第二号の財産の譲渡人を除く。第二号において同じ。)及び設立時取締役は、現物出資財産等について同項の義務を負わない。
一 第二十八条第一号又は第二号に掲げる事項について第三十三条第二項の検査役の調査を経た場合
二 当該発起人又は設立時取締役がその職務を行うについて注意を怠らなかったことを証明した場合
試験ではこう問われる
- 成立時の現物出資財産等の価額が定款の価額に著しく不足すると、発起人と設立時取締役が連帯して不足額を支払い、この義務は総株主の同意がなければ免除できない(52条1項・55条)
- 検査役の調査を経たときは、財産を給付した発起人・譲渡人を除く発起人と設立時取締役は免れる(52条2項1号)
- 募集設立では、現物出資をしていない発起人も、注意を怠らなかったことを証明して免れることはできない(52条2項2号・103条1項。R2 問27 ア ×)
- 自ら現物出資財産を給付した発起人は、注意を怠らなかったことを証明しても免れない(52条2項括弧書。R6 問27 イ ×)
- 価額が相当であることを証明した弁護士は、証明について注意を怠らなかったことを証明したときを除き不足額を支払う(52条3項。R2 問27 イ ○)
- 募集設立の擬似発起人も不足額塡補責任を負う(103条4項)
- 定款に記載しないで行われた財産引受けは、会社の成立後に追認しても遡って有効とはならない(28条2号。R3 問27 エ ○)