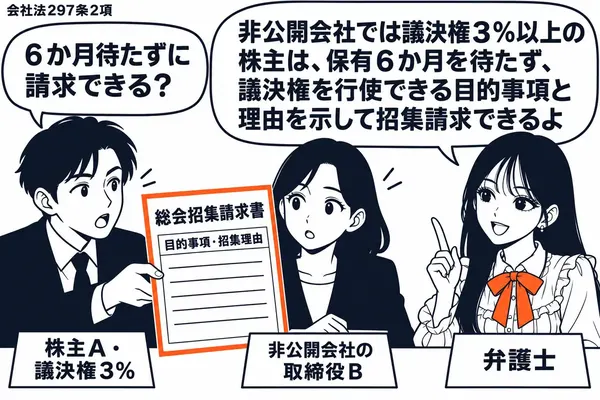
会社の種類と分類(公開会社・大会社・種類株式発行会社)かいしゃのしゅるいとぶんるい
会社の種類と分類とは、会社法が会社を株式会社・合名会社・合資会社・合同会社の4つに分け(会社法2条1号)、そのうえで株式会社を、公開会社かどうか・大会社かどうか・種類株式発行会社かどうかといった基準で分類して、当てはめる規律を変えている仕組みです。
同じ「会社」でも、株主が数人の家族経営の会社と、株式が市場で売り買いされる大企業とでは、守らせるべきルールの重さが違います。そこで会社法は、まず会社を株式会社と持分会社(合名会社・合資会社・合同会社)に分け、株式会社の中でも、株式を自由に譲渡できるか(公開会社かどうか)、規模が大きいか(大会社かどうか)、内容の異なる株式を定款で定めているか(種類株式発行会社かどうか)で分類して、分類ごとに置くべき機関や手続を変えています。短答の肢は、ほとんどがこの分類のどれかを前提に書かれています。
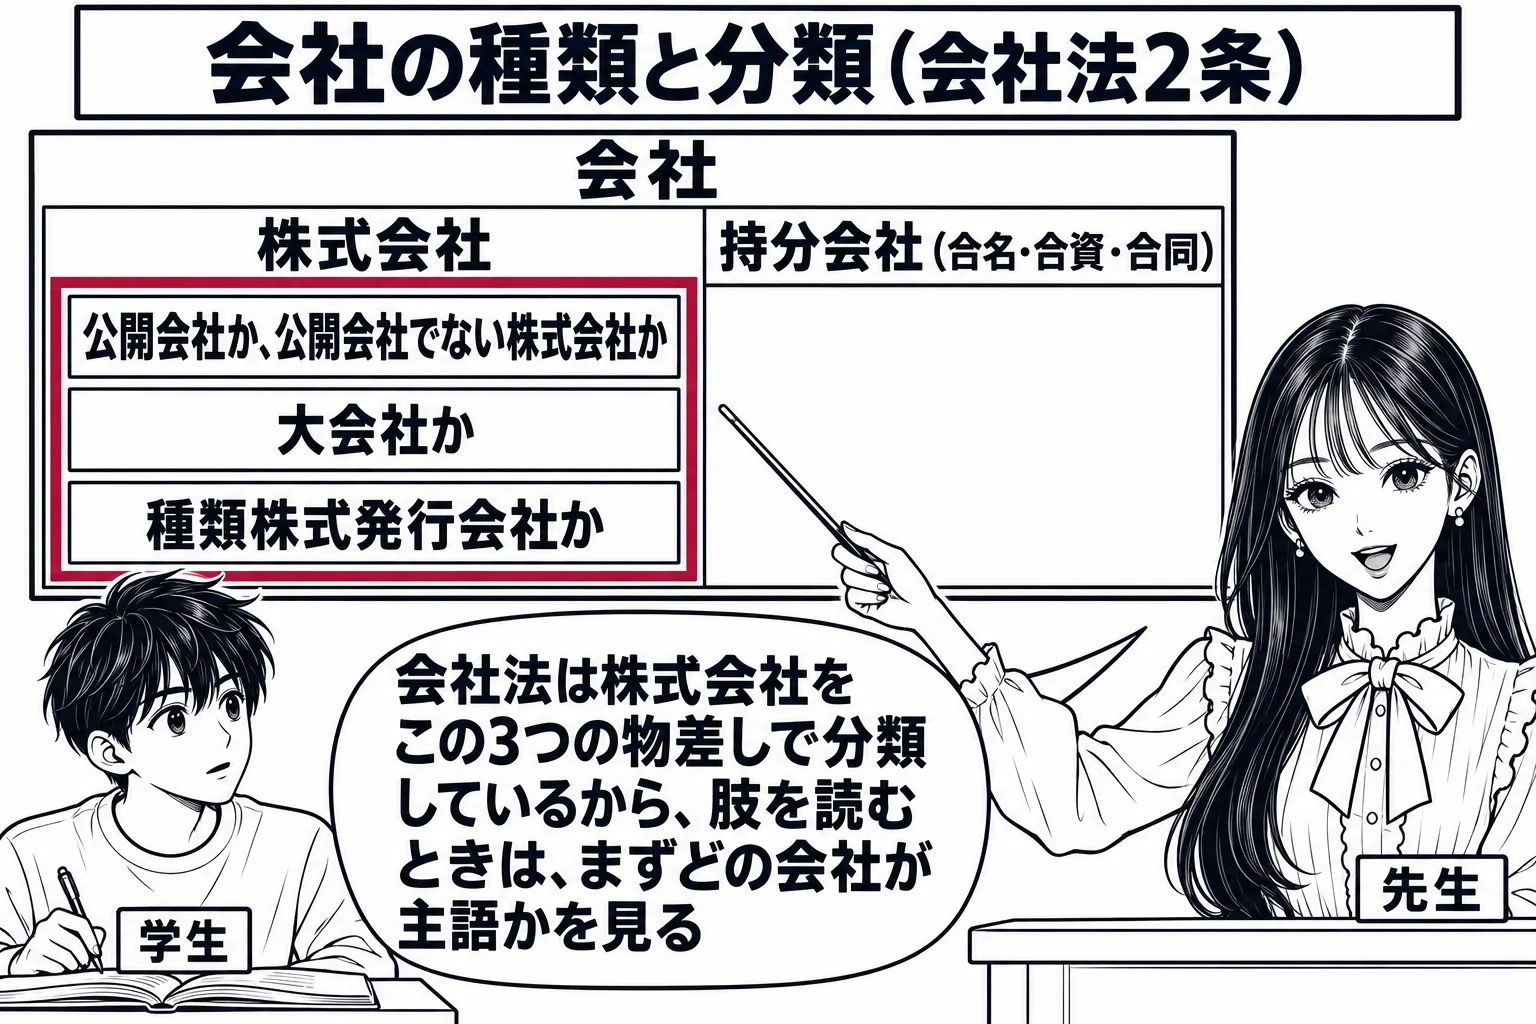
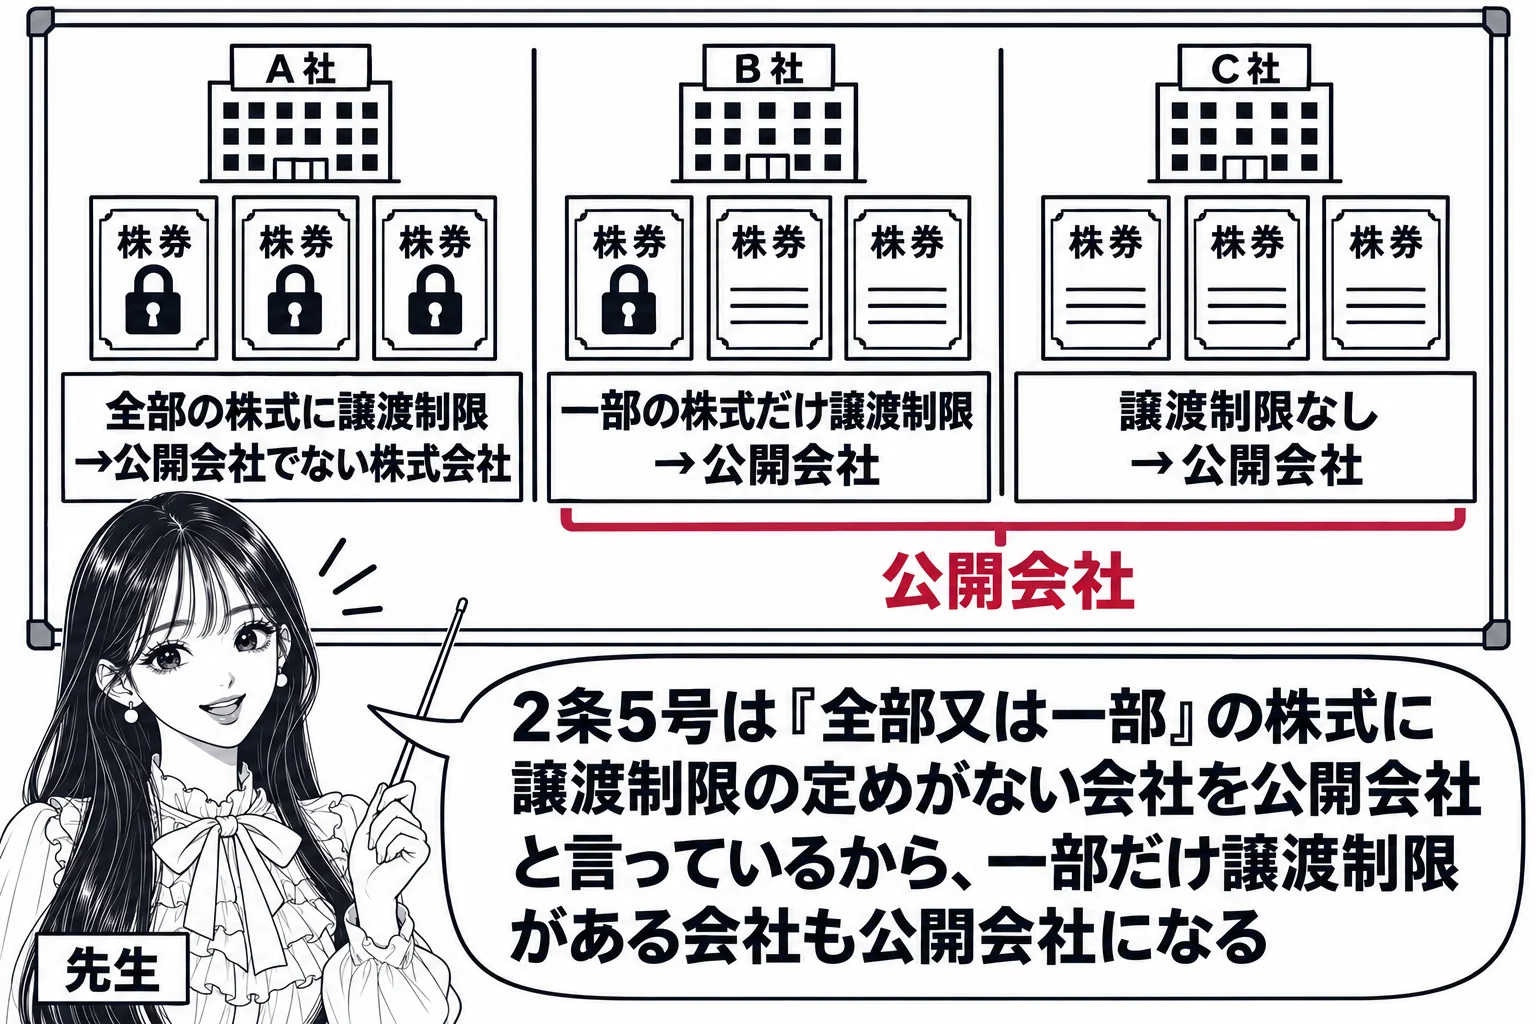
公開会社とは、発行する株式の全部又は一部に譲渡制限の定款の定めを設けていない株式会社をいいます
会社法2条5号は、公開会社を「その発行する全部又は一部の株式の内容として譲渡による当該株式の取得について株式会社の承認を要する旨の定款の定めを設けていない株式会社」と定めています。上場しているかどうかは関係がありません。発行する株式の全部に譲渡制限の定めがある会社だけが公開会社でない株式会社であり、一部の種類の株式だけに譲渡制限があり、ほかの種類の株式は自由に譲渡できる会社は、公開会社に当たります。「株式会社が、その発行する全部の株式ではなく、一部の株式についてのみ、その内容として譲渡による当該株式の取得について当該株式会社の承認を要する旨の定款の定めを設けていない場合であっても、当該株式会社は、会社法上の公開会社である」という肢(R5 問28 ア)は正しいです。公開会社には、取締役会の設置義務(327条1項1号)や、募集事項を取締役会で決められる特則(201条1項)など、株式が転々と流通することを前提にした規律が当てはまります。株券についても、株券発行会社は株式を発行した日以後遅滞なく株券を発行しなければならず(215条1項)、株式の併合をしたときも効力発生日以後遅滞なく併合した株式に係る株券を発行しなければなりません(同条2項)。株主から請求がある時まで株券を発行しないでよいのは、公開会社でない株券発行会社に限られます(同条4項)。
大会社は資本金か負債の額で決まり、取締役会設置会社や監査役設置会社は置いている機関で決まります
大会社とは、最終事業年度に係る貸借対照表に資本金として計上した額が5億円以上であるか、負債の部に計上した額の合計額が200億円以上である株式会社をいいます(2条6号)。どちらか一方を満たせば大会社です。大会社は会計監査人を置かなければならず、公開会社である大会社は、監査等委員会設置会社・指名委員会等設置会社である場合を除き、監査役会も置かなければなりません(328条)。機関の名前が付いた分類は、その機関を置いている会社か、法律上置かなければならない会社を指します。取締役会設置会社は取締役会を置く株式会社又は置かなければならない株式会社であり(2条7号)、監査役設置会社は監査役を置く株式会社又は置かなければならない株式会社です(2条9号)。ただし、監査役の監査の範囲を会計に関するものに限定する旨の定款の定めがある会社は、監査役がいても監査役設置会社には当たりません(同号括弧書)。肢の主語がどの分類かを読み落とすと、同じ条文でも結論が逆になります。
- 公開会社全部又は一部の株式に譲渡制限の定めを設けていない株式会社(2条5号)
- 大会社資本金5億円以上又は負債合計200億円以上の株式会社(2条6号)
- 取締役会設置会社取締役会を置く株式会社又は置かなければならない株式会社(2条7号)
- 監査役設置会社監査役を置く株式会社又は置かなければならない株式会社。監査の範囲を会計に限定した会社を除く(2条9号)
- 種類株式発行会社内容の異なる2以上の種類の株式を発行する株式会社(2条13号)
- 持分会社合名会社・合資会社・合同会社(575条1項)
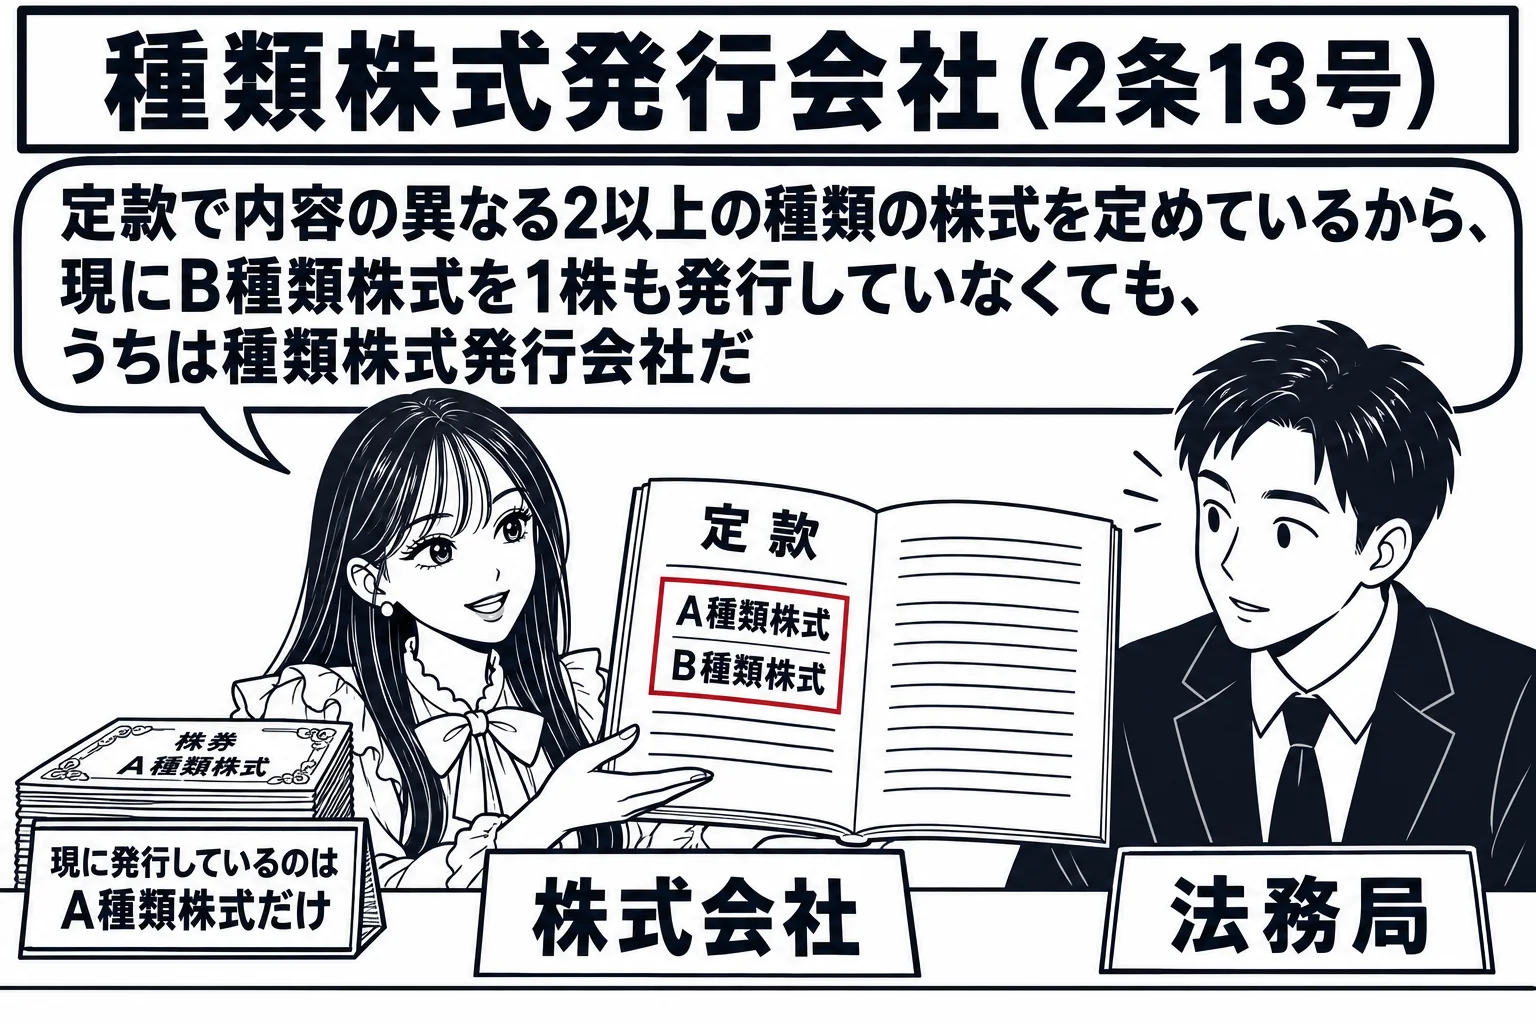
種類株式発行会社は、定款で内容の異なる2以上の種類の株式を定めていれば足り、現に2種類を発行していることを要しません
種類株式発行会社とは、剰余金の配当その他の108条1項各号に掲げる事項について内容の異なる2以上の種類の株式を発行する株式会社をいいます(2条13号)。内容の異なる2以上の種類の株式を発行するには、各号に定める事項と発行可能種類株式総数を定款で定めなければならないので(108条2項)、定款にその定めがあるかどうかで種類株式発行会社かどうかが決まります。定款に定めがあれば、現に1種類の株式しか発行していなくても種類株式発行会社です。逆に、まだ定款に定めのない会社が剰余金の配当について内容の異なる株式を出すには、まず定款の定めが要ります。
子会社は親会社が議決権の過半数を持つなど経営を支配している会社で、設ける方法は発起設立と募集設立に限られません
子会社とは、会社がその総株主の議決権の過半数を有する株式会社その他の当該会社がその経営を支配している法人として法務省令で定めるものをいい(2条3号)、親会社とは、株式会社を子会社とする会社その他の当該株式会社の経営を支配している法人として法務省令で定めるものをいいます(2条4号)。株式会社を新しく作る方法として、会社法第2編第1章は、発起人が設立時発行株式の全部を引き受ける発起設立と、発起人のほかに設立時発行株式を引き受ける者を募集する募集設立の2つを定めています(25条1項)。しかし、会社が新しく生まれる場面はこれに限られません。新設合併・新設分割・株式移転によっても会社が設立され、これらの設立には第2編第1章の規定が原則として適用されません(814条1項)。ことに新設分割では、分割会社が事業に関する権利義務を新しい会社に承継させて対価にその株式を受け取るので、設立された会社は分割会社の子会社になります。
会社法 第2条第1項第5号公開会社 その発行する全部又は一部の株式の内容として譲渡による当該株式の取得について株式会社の承認を要する旨の定款の定めを設けていない株式会社をいう。
会社法 第2条第1項第6号大会社 次に掲げる要件のいずれかに該当する株式会社をいう。
会社法 第2条第1項第13号種類株式発行会社 剰余金の配当その他の第百八条第一項各号に掲げる事項について内容の異なる二以上の種類の株式を発行する株式会社をいう。
試験ではこう問われる
- 一部の株式についてのみ譲渡制限の定めを設けていない会社も公開会社に当たる(2条5号。R5 問28 ア ○)
- 公開会社でない株式会社に限り、取締役が株主でなければならない旨を定款で定めることができる(331条2項ただし書。R4 問31 ア ○)
- 公開会社であっても大会社でなければ、会計監査人を置くときに監査役会まで置く必要はない(328条1項。R4 午後 問30 ア ×)
- 監査の範囲を会計に限定する定款の定めの登記がある会社は監査役設置会社に当たらず、取締役の過半数の同意で責任の一部を免除できる旨の定款の定めを設けられない(2条9号・426条1項。R4 午後 問30 ウ ×)
- 種類株式発行会社は定款の定めがあれば足り、現に2以上の種類の株式を発行していることを要しない(2条13号・108条2項)
- 譲渡制限の定めを廃止して公開会社となるときは、発行可能株式総数が発行済株式の総数の4倍を超えていれば、その変更の登記も併せて申請する(113条3項2号。R4 午後 問29 ア ○)
- 公開会社でない監査役会設置会社が譲渡制限の定めを廃止すると、役員の任期満了による退任の登記もしなければならない(332条7項3号・336条4項4号。R7 午後 問30 オ ○)