募集株式の引受けと出資の履行(相殺の禁止・失権・現物出資の検査役調査)ぼしゅうかぶしきのひきうけとしゅっしのりこう
募集株式の引受けとは、募集に応じて申込みをした者が会社から割当てを受け、又は総数引受契約を結んで、募集株式の引受人となることです(会社法203条・204条・205条・206条)。出資の履行とは、引受人が払込期日又は期間内に払込金額の全額を払い込み、又は現物出資財産を給付することで(208条1項・2項)、これをした引受人が株主になります(209条1項)。
会社が募集事項を決めると、引き受けたい人は氏名と株数を書いた書面で申し込み、会社が割り当てた数だけ引受人になります。引受人は期日までに銀行で払込金額の全額を払い込むか、土地や債権などの現物出資財産を渡します。これが出資の履行で、履行した日に株主になります。株式は払い込まれた財産を元手に発行されるので、相殺で払込みを済ませることはできず、履行しなければ自動的に株主になる権利を失います。現物出資は値段を高く見積もると会社の財産が実際より少なくなるので、原則として裁判所が選んだ検査役が価額を調べます。
他人の承諾を得てその名義で引き受けたときは、名義人ではなく実質上の引受人が株主になります
募集に応じて引受けの申込みをする者は、氏名又は名称と住所、引き受けようとする募集株式の数を記載した書面を会社に交付し(203条2項)、会社は申込者の中から割当てを受ける者とその数を定めて(204条1項)、申込者は割り当てられた数について引受人になります(206条1号)。募集株式が譲渡制限株式であるときは、割当ての決定は株主総会(取締役会設置会社では取締役会)の決議によります(204条2項)。公開会社でない取締役会設置会社では、募集事項は株主総会で定めても割当ては取締役会で決めるので、「募集株式の発行による変更の登記の申請書には、株式の割当てを決定し、又は総数引受契約を承認した株主総会議事録を添付しなければならない」という肢(R8 午後 問32 ア)は誤りです。募集株式の総数を引き受ける契約(総数引受契約)を結ぶときは申込みと割当ての規定は適用されず(205条1項)、譲渡制限株式ならその契約の承認を同じ機関の決議で受けます(205条2項)。他人の承諾を得てその名義を用いて株式が引き受けられた場合に誰が株主になるかについて、判例は、名義人すなわち名義貸与者ではなく、実質上の引受人すなわち名義借用者がその株主となるとしています(最判昭和42年11月17日)。株式の引受けも一般の法律行為と同じく、真に契約の当事者として申込みをした者に効果が帰属するからです。
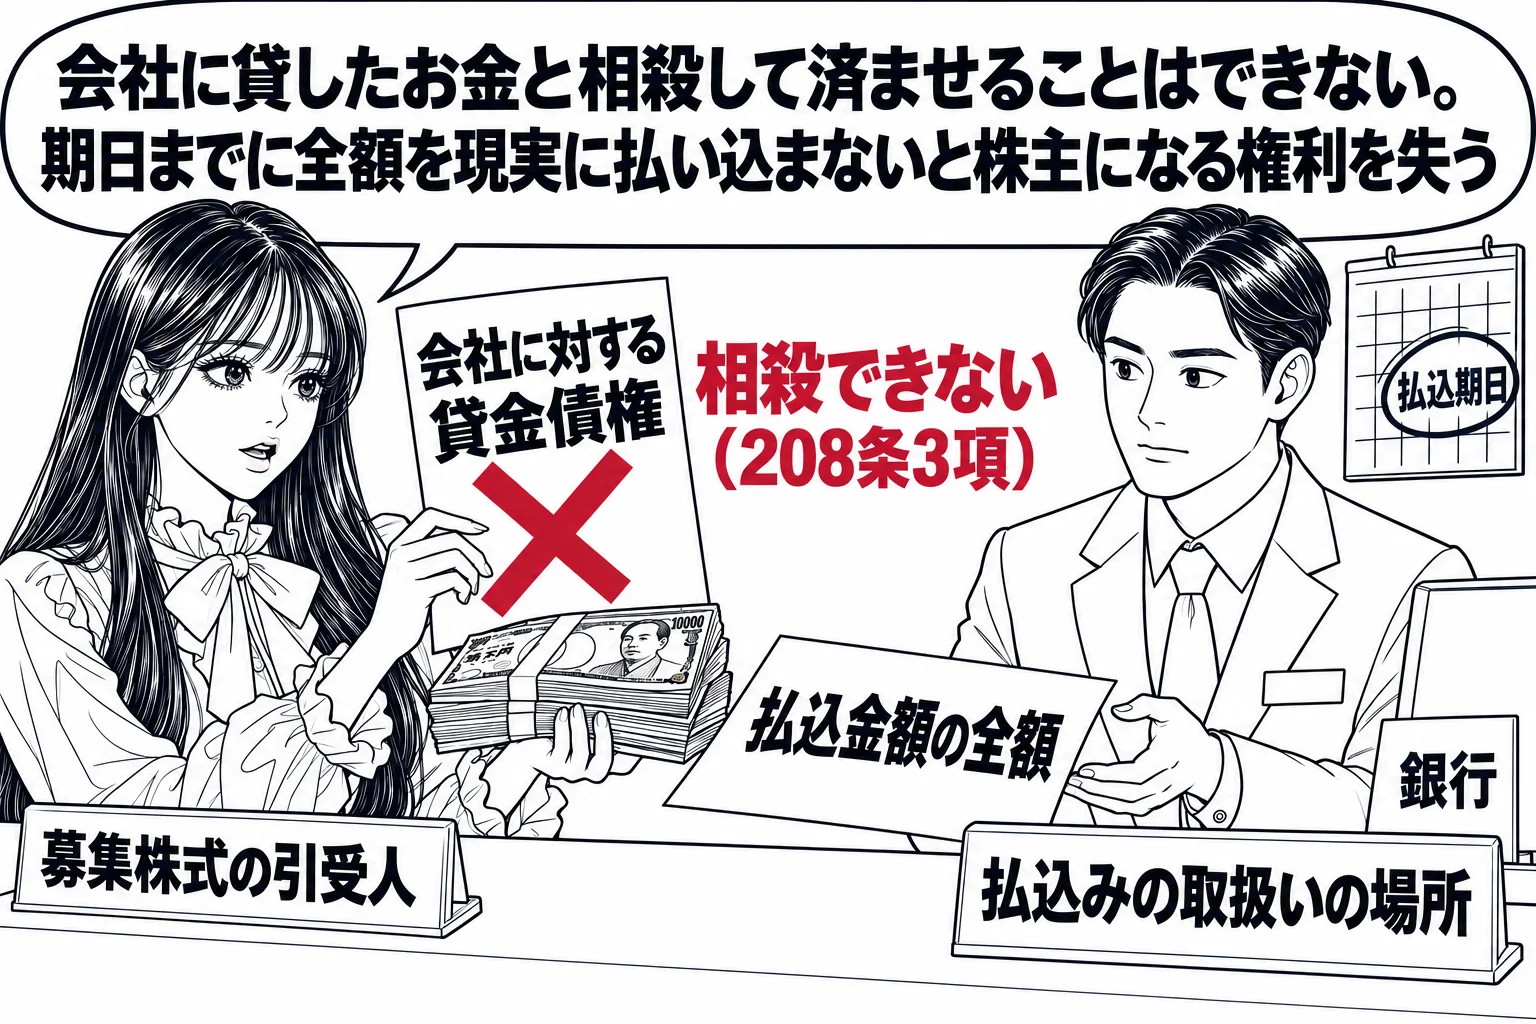
引受人の側から出資の履行の債務と会社に対する債権を相殺することはできず、履行しなければ当然に株主となる権利を失います
引受人は、払込期日又は払込期間内に、会社が定めた銀行等の払込みの取扱いの場所でそれぞれの募集株式の払込金額の全額を払い込み、現物出資財産を給付する者はその全額に相当する財産を給付しなければなりません(208条1項・2項)。引受人は、この出資の履行をする債務と会社に対する債権とを相殺することができません(208条3項)。現実に財産を出してもらって会社財産を確保するための規定で、禁じられるのは引受人の側からの相殺です。社債の払込みにはこの規定が無いので、「募集株式の引受人は,払込金額の払込みをする債務と株式会社に対する債権とを相殺することはできないが,社債権者は,払込金額の払込みをする債務と株式会社に対する債権とを相殺することができる」という肢(R2 問33 エ)は正しいです。会社に対する金銭債権を現物出資の目的にして株式に換えること(デット・エクイティ・スワップ)は、相殺ではなく現物出資として認められます。出資の履行をすることにより株主となる権利の譲渡は会社に対抗できず(208条4項)、引受人が出資の履行をしないときは、その権利を当然に失います(208条5項)。設立のときの発起人のような失権の予告の通知は要りません。出資の履行をした引受人は、払込期日を定めたときはその期日に、期間を定めたときは履行をした日に株主になります(209条1項)。「募集株式と引換えにする現物出資財産の給付の期間を定めた場合において,募集株式の引受人が当該期間内に現物出資財産の給付をしたときは,当該引受人は,当該期間の末日に株主となる」という肢(R2 問28 エ)は誤りです。取締役と通じて著しく不公正な払込金額で引き受けた引受人は公正な価額との差額を、給付した現物出資財産の価額が定めた価額に著しく不足するときはその不足額を、会社に支払う義務を負います(212条1項)。
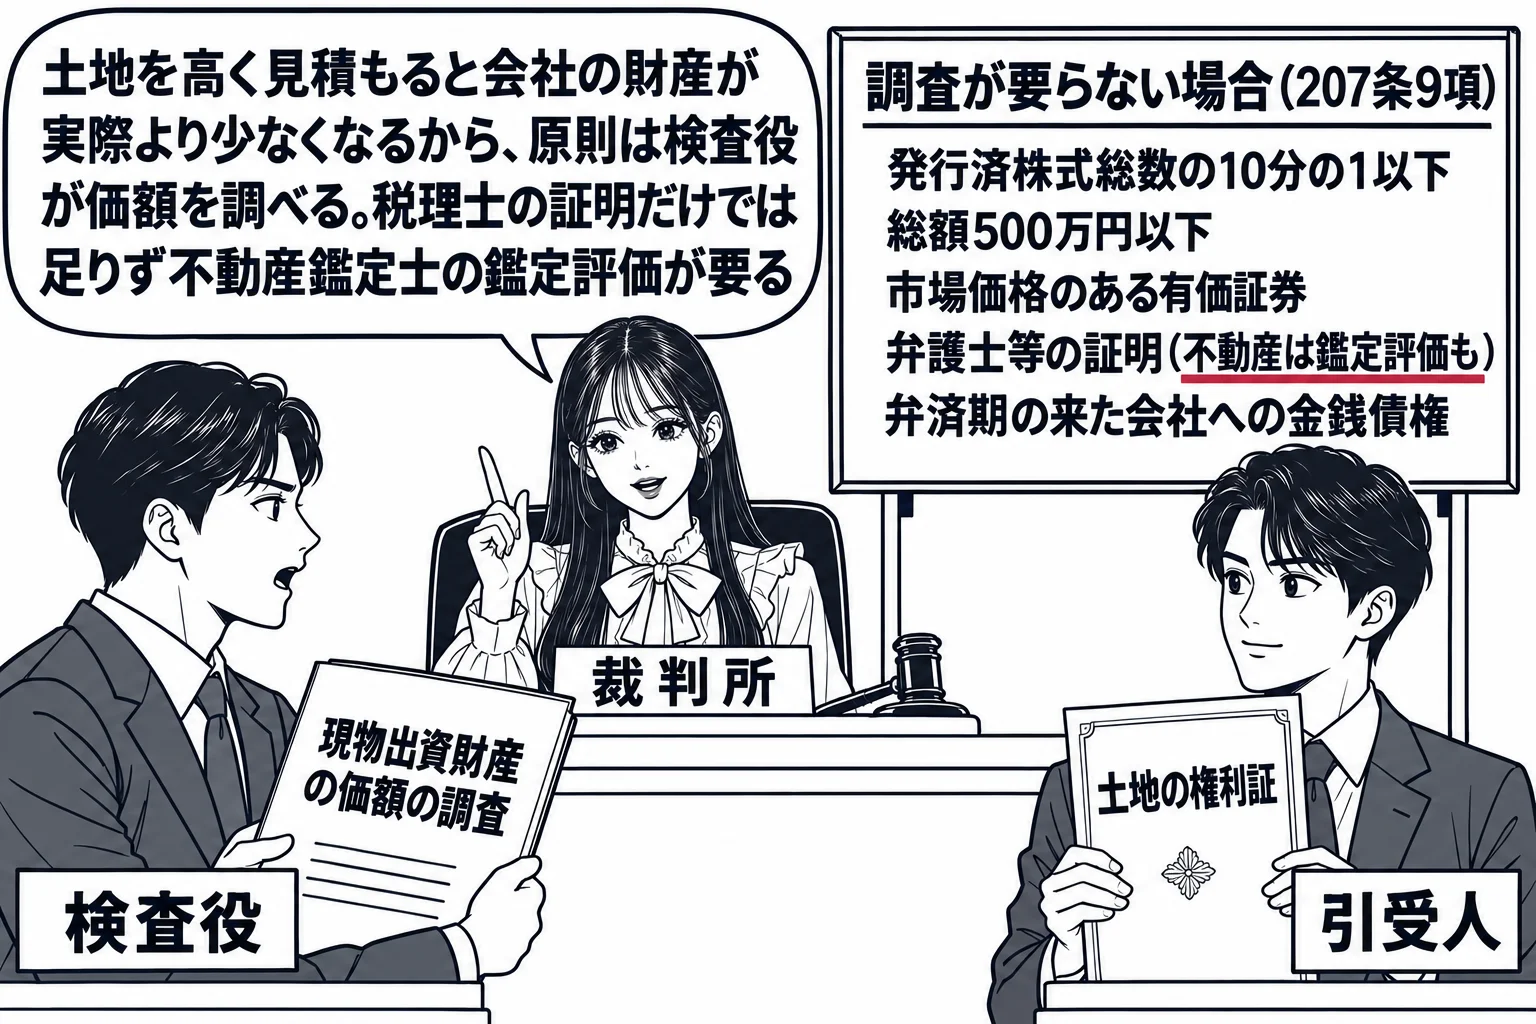
現物出資には原則として検査役の調査が要りますが、少額のときや価額の裏付けがあるときは要りません
会社が募集事項として現物出資財産を出資の目的とする旨とその内容・価額を定めたときは(199条1項3号)、募集事項の決定の後遅滞なく、その価額を調査させるため裁判所に検査役の選任を申し立てなければなりません(207条1項)。検査役は調査の結果を裁判所に報告し、裁判所は価額を不当と認めたときはこれを変更する決定をし、引受人はその決定の確定後1週間以内に限り申込みの意思表示を取り消すことができます(207条4項・7項・8項)。もっとも、過大評価のおそれが小さい次の場合には、その事項について検査役の調査は要りません(207条9項)。発行済株式の総数が5000株の会社で引受人に割り当てる株式の総数が500株なら10分の1を超えないので調査は要らず、定めた価額の総額が500万円ならこれも超えないので要りません。10分の1を超えないときは価額の大小にかかわらず調査が要らないので、「発行済株式の総数が1000株であり、募集株式の引受人に割り当てる株式の総数が100株である場合において、当該募集株式の引受人が会社に対する600万円の金銭債権を出資したときは、募集株式の発行による変更の登記の申請書には、当該金銭債権について記載された会計帳簿を添付しなければならない」という肢(R8 午後 問32 イ)は誤りです。市場価格のある有価証券は、定めた価額が法務省令で定める方法で算定した市場価格を超えなければ要りません。弁護士・公認会計士・税理士などの証明を受けた財産も要りませんが、不動産のときはその証明に加えて不動産鑑定士の鑑定評価が要ります。会社に対する金銭債権は、弁済期が到来しているものに限り、定めた価額が負債の帳簿価額を超えなければ要りません。「現物出資財産が,会社に対する弁済期が到来している金銭債権であり,募集事項として定められた価額が 500 万円を超える場合であっても,当該金銭債権に係る負債の帳簿価額を超えないときは,募集株式の発行による変更の登記の申請書には,当該金銭債権についての現物出資財産の価額に関する検査役の調査報告を記載した書面及びその附属書類を添付することを要しない」という肢(R3 午後 問30 ア)は正しいです。取締役・監査役・支配人などの会社の関係者や引受人自身は、価額の証明をすることができません(207条10項)。給付した財産の価額が定めた価額に著しく不足するときは、引受人が不足額を支払う義務を負うほか(212条1項2号)、募集に関する職務を行った業務執行取締役や議案を提案した取締役、証明をした者も支払義務を負いますが、検査役の調査を経た場合や注意を怠らなかったことを証明した場合は免れます(213条)。
検査役の調査が要らない場合(207条9項)
- 引受人に割り当てる株式の総数が発行済株式の総数の10分の1を超えない場合(その引受人が給付する財産について)
- 定めた価額の総額が500万円を超えない場合
- 市場価格のある有価証券で、定めた価額が市場価格を超えない場合
- 弁護士・弁護士法人・公認会計士・監査法人・税理士・税理士法人の証明を受けた場合。不動産はその証明に加えて不動産鑑定士の鑑定評価が要る
- 会社に対する金銭債権で弁済期が到来しており、定めた価額が負債の帳簿価額を超えない場合。弁済期が到来していなければ調査が要る
会社法 第208条第3項募集株式の引受人は、第一項の規定による払込み又は前項の規定による給付(以下この款において「出資の履行」という。)をする債務と株式会社に対する債権とを相殺することができない。
会社法 第208条第5項募集株式の引受人は、出資の履行をしないときは、当該出資の履行をすることにより募集株式の株主となる権利を失う。
会社法 第207条第9項第5号現物出資財産が株式会社に対する金銭債権(弁済期が到来しているものに限る。)であって、当該金銭債権について定められた第百九十九条第一項第三号の価額が当該金銭債権に係る負債の帳簿価額を超えない場合 当該金銭債権についての現物出資財産の価額
試験ではこう問われる
- 他人の承諾を得てその名義で引き受けたときは、名義人ではなく実質上の引受人が株主になる(最判昭和42年11月17日)
- 公開会社でない取締役会設置会社では、譲渡制限株式の割当てと総数引受契約の承認は取締役会の決議により、登記には取締役会の議事録を添付する(204条2項・205条2項。R8 午後 問32 ア ×)
- 募集株式の引受人は払込みの債務と会社に対する債権を相殺できないが、社債権者はできる(208条3項。R2 問33 エ ○)
- 出資の履行をしない引受人は、通知なしに株主となる権利を失う(208条5項)
- 給付の期間を定めたときは、期間の末日ではなく出資の履行をした日に株主となる(209条1項2号。R2 問28 エ ×)
- 弁済期が到来した会社に対する金銭債権は、価額が負債の帳簿価額を超えなければ、500万円を超えても検査役の調査は要らない(207条9項5号。R3 午後 問30 ア ○)
- 割り当てる株式が発行済株式の総数の10分の1を超えなければ検査役の調査は要らず、金銭債権の会計帳簿の添付も要らない(207条9項1号。R8 午後 問32 イ ×)