法人の人権享有主体性ほうじんのじんけんきょうゆうしゅたいせい
法人の人権享有主体性とは、憲法第3章の人権規定の保障が、会社や税理士会のような法人にも及ぶかという問題です。判例は、性質上可能な限り法人にも適用されるとしたうえで、団体の活動が目的の範囲内かどうかと、構成員にどこまで協力義務を課せるかを、強制加入団体かどうかで分けて判断します。
会社が政党に寄付をしたり、新聞社が記事を書いたりする自由は、憲法の人権として守られます。法人の活動は結局は人が行い、その成果も人に帰りますから、判例は性質上可能な限り法人にも人権規定を適用します。もっとも、会社なら株主は嫌なら株を売れますが、税理士会や司法書士会は入らなければ仕事ができない団体です。そこで、団体の名で政治献金をすると、反対する会員の思想の自由とぶつかります。団体の人権と会員の人権の調整が、この語の中心です。
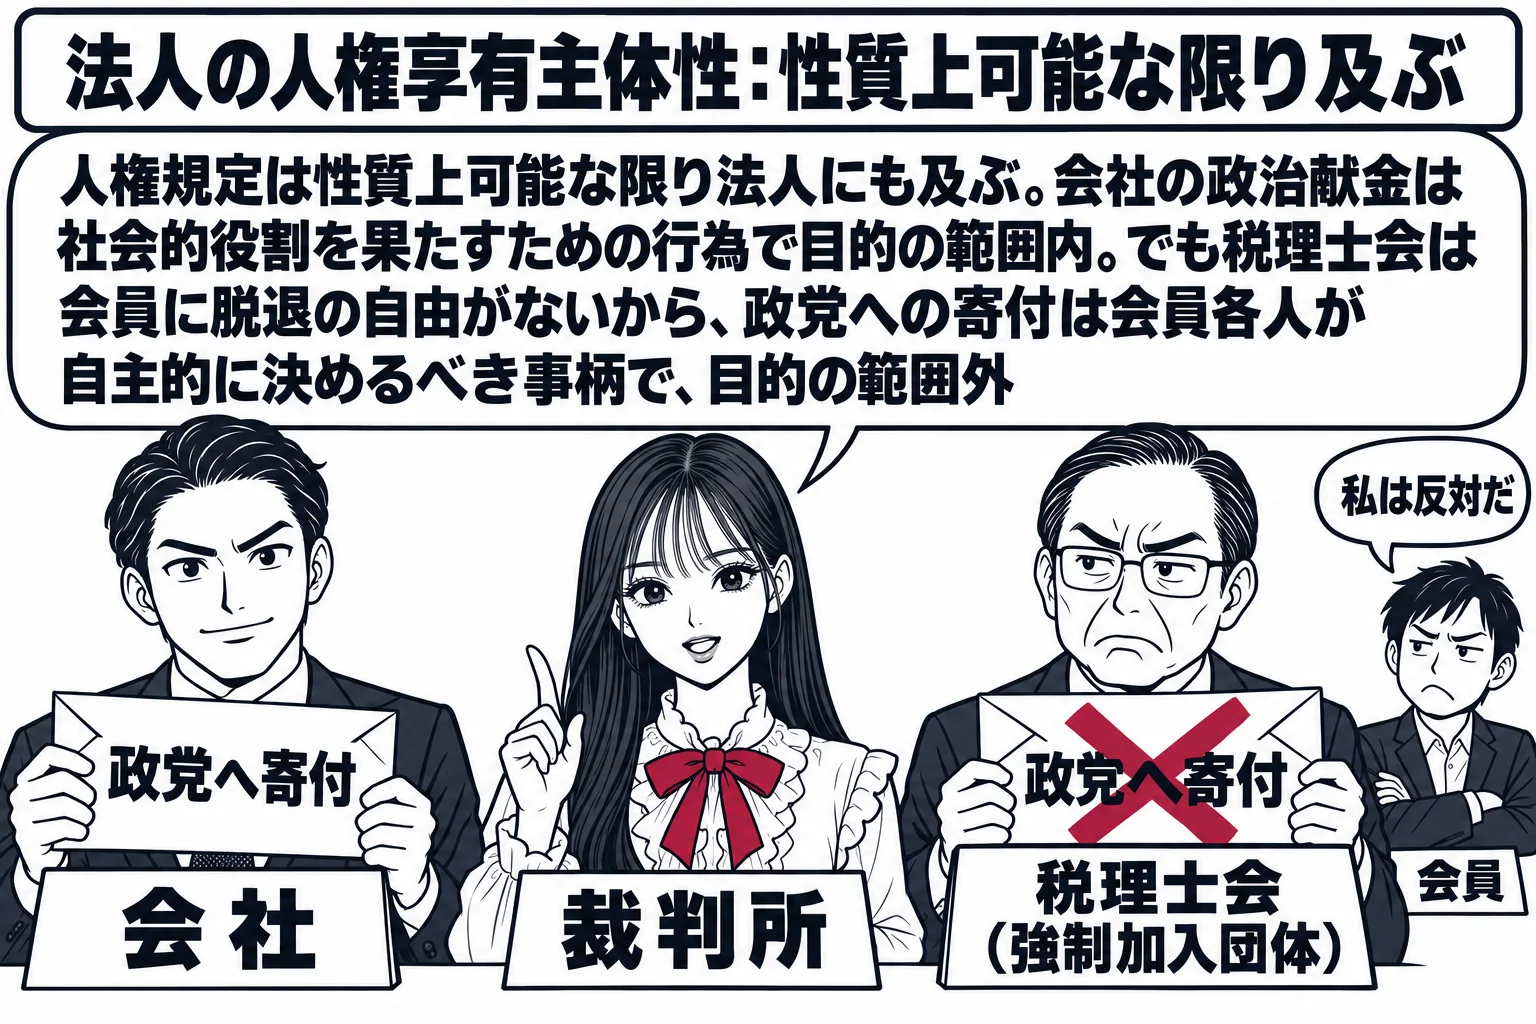
法人にも、性質上可能な限り人権規定が適用されます
最大判昭和45年6月24日(八幡製鉄政治献金事件)は、憲法第3章に定める国民の権利および義務の各条項は、性質上可能な限り、内国の法人にも適用されるとしました。財産権、営業の自由、表現の自由、裁判を受ける権利などは法人にも保障されます。もっとも、性質上可能な限りという限定があるので、法人が全ての人権について自然人と同程度の保障を受けるわけではありません。選挙権や生存権、一定の人身の自由のように自然人を前提とする権利は及びません。保障が及ぶ権利でも、その程度は自然人と同じではなく、巨大な経済力を持ち得る法人の経済的自由には、実質的な公平を確保するためにより広い規制が許されます。逆に、報道機関の表現の自由や宗教法人の信教の自由のように、精神的自由も法人に及びます。信教の自由は宗教的行為の自由や宗教的結社の自由を含むからです。人格的な利益も同じで、「人格権や法的保護に値する人格的利益は、その性質上、自然人にのみ認められ、法人には認められない」という肢(R4 問1 オ)は誤りです。
会社の政治献金は、目的の範囲内の行為とされます
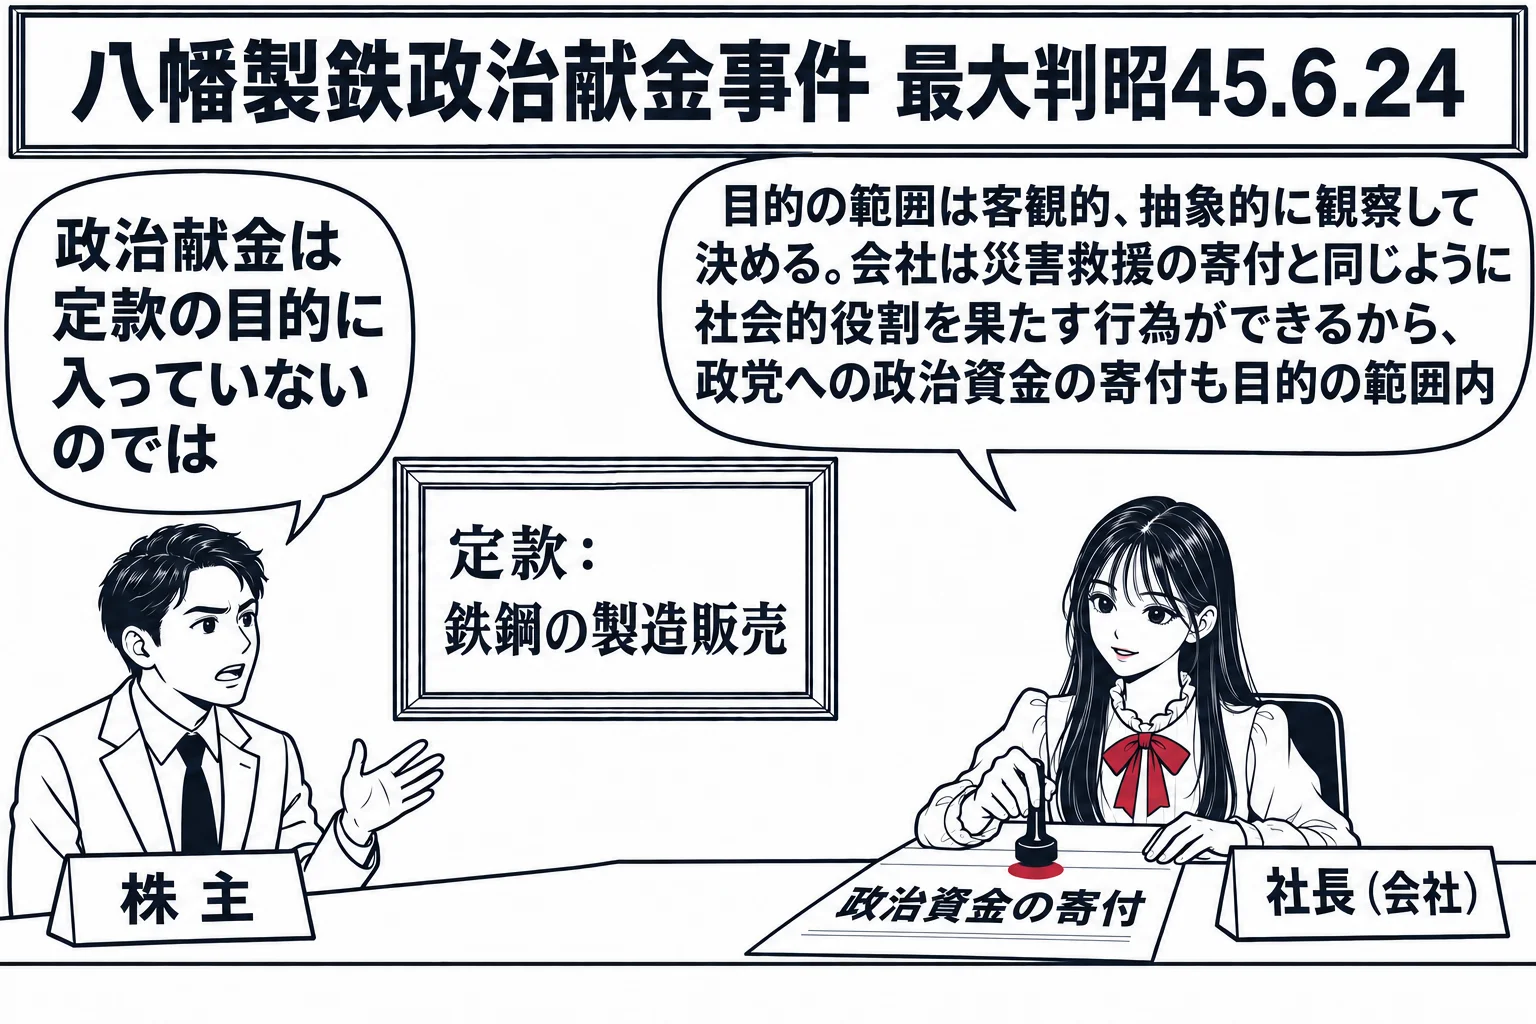
同じ最大判昭和45年6月24日は、会社は定款で定められた目的の範囲内において権利を有し義務を負うところ、特定の政党に政治資金を寄付することも、客観的、抽象的に観察して、会社の社会的役割を果たすためにされたものと認められる限りにおいては、定款所定の目的の範囲内の行為とみることができるとしました。目的の範囲は、定款の文言そのものではなく、その目的を遂行するうえで直接又は間接に必要な行為を含み、現実に必要だったかではなく行為の客観的な性質から抽象的に判断されます。会社は社会的な実在として災害救援資金の寄付などの社会的作用を負担せざるを得ず、政治資金の寄付もその一環だからです。会社は自然人たる国民と同様に政治的行為をする自由を有し、政治資金の寄附もその自由の一環である、というのが結論です。
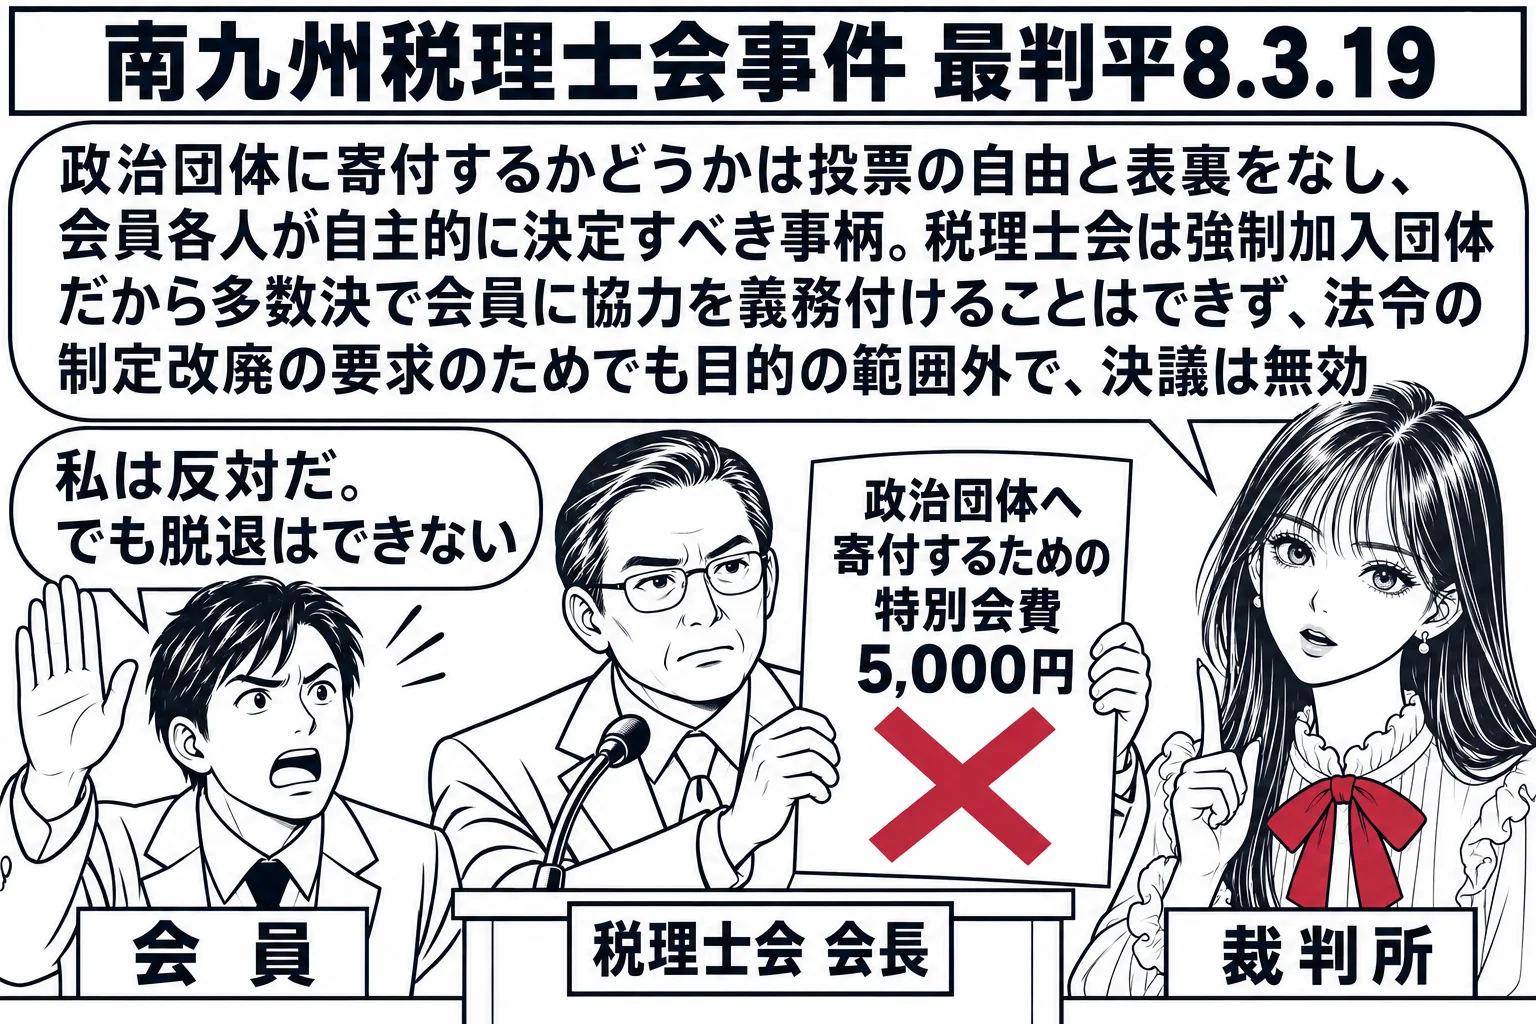
強制加入団体の政治献金は、会員が自主的に決めるべき事柄なので目的の範囲外です
会社と違い、税理士会や司法書士会のような強制加入団体では、会員に実質的な脱退の自由がありません。最判平成8年3月19日(南九州税理士会事件)は、政治団体への寄付が目的の範囲内かどうかを判断するに当たっては、会員には様々の思想・信条及び主義・主張を有する者が存在することが当然に予定されていること、政治団体に寄付するかどうかは選挙における投票の自由と表裏をなすものとして会員各人が個人的な政治的思想、見解、判断等に基づいて自主的に決定すべき事柄であることなどを考慮することが必要であるとしました。ここが会社の場合との分かれ目で、会社のように目的の範囲を広く解すると、税理士法が求める公的な目的の達成を妨げてしまうからです。そのうえで判例は、税理士会が政治資金規正法上の政治団体に金員を寄付することは、税理士に係る法令の制定改廃に関する要求を実現するためであっても、税理士会の目的の範囲外の行為であるとし、そのための特別会費の納入を会員に強制することは許されず、徴収の決議は無効であるとしました。判例は、法令の制定改廃に関する要求を実現するためであっても範囲外としており、例外を認めていません。目的に関連するかどうかではなく、会員各人が自主的に決定すべき事柄かどうかで線が引かれています。
司法書士会の復興支援拠出金は目的の範囲内で、協力義務も否定されません
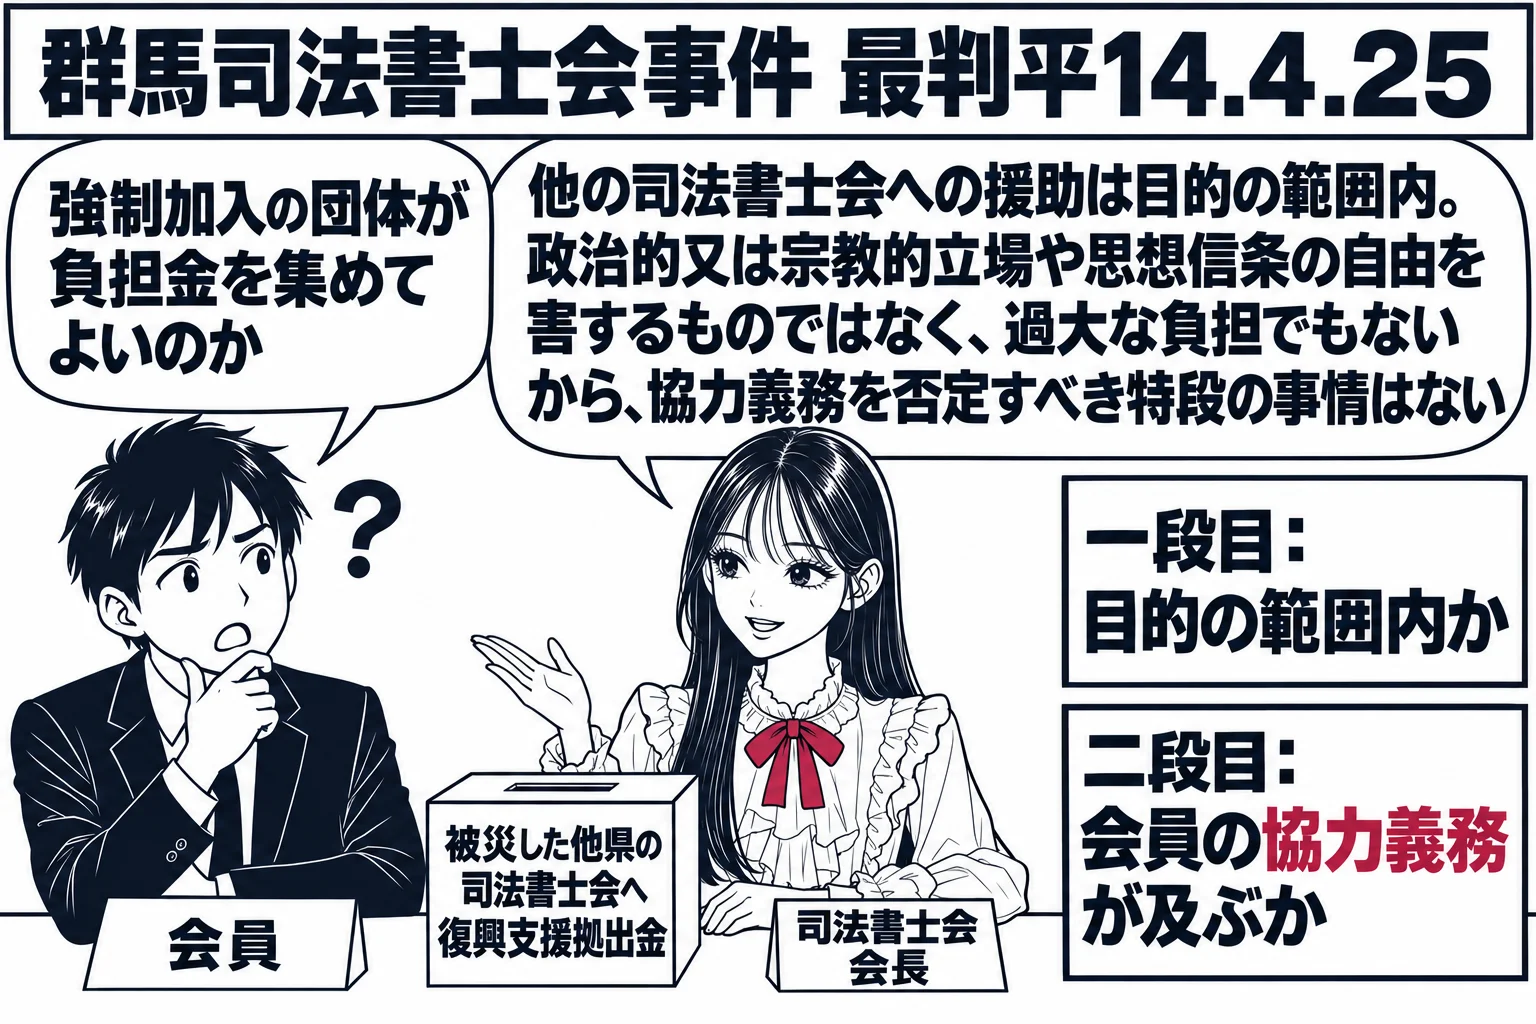
最判平成14年4月25日(群馬司法書士会事件)は、大震災で被災した他県の司法書士会へ復興支援拠出金を寄付するための負担金の徴収について、司法書士会の目的の範囲を逸脱するものではないとしました。他の司法書士会との提携、協力、援助も、目的を遂行するうえで直接又は間接に必要な範囲に含まれるからです。そして、司法書士会が強制加入団体であることを考慮しても、会員の政治的又は宗教的立場や思想信条の自由を害するものではなく、社会通念上過大な負担でもないので、公序良俗に反するなど会員の協力義務を否定すべき特段の事情があるとは認められないとしました。同じ強制加入団体でも結論が分かれるのは、支出の目的が政治的な性格を持つかどうか、会員の思想信条と直接に結び付くかどうかによります。判例の構造は二段です。まず団体の目的の範囲内の行為かどうかを判断し、範囲内であれば次に会員の協力義務が及ぶかを判断します。強制加入団体では、目的の範囲を広く解しても、協力義務の限界という第二段で歯止めがかかります。政治献金は第一段で落ち、復興支援拠出金は第二段も通る、という整理です。なお、ここで問題になっているのは団体の対外的な行為の効力と会員の負担であって、憲法19条が直接適用されるわけではありません。私人間の問題としての処理については私人間効力を参照します。
労働組合の統制権にも、同じ限界論が働きます
強制加入ではないものの、ユニオンショップ協定によって加入が事実上強制される労働組合でも、同じ問題が生じます。組合が組織として政治活動を行うこと自体は認められますが、組合員に対して費用の負担や行動への参加を強制できる範囲は、組合の目的と組合員の自由との調整で決まります。最判昭和50年11月28日(国労広島地本事件)は、安保反対闘争で処分を受けた組合員の救援費用の負担は許されるとする一方、特定の政党への寄付のための臨時組合費の納入義務は否定しました。「労働組合は、労働者の団結権保障の効果として、その目的を達成するために必要であり、かつ、合理的な範囲内において、その組合員に対する統制権を有する」という肢(R8 問1 ウ)は正しい一方、「労働組合の多数決による政治的活動に対してこれと異なる政治的思想、見解、判断等を持つ個々の組合員の協力義務を一般的に認めることは、組合員の個人としての政治的自由を侵害するものではない」という肢(R8 問1 エ)は誤りです。政治的な性格を持つ支出ほど協力義務が否定されやすいという点で、税理士会の事案と同じ考え方に立っています。
宗教法人の解散命令は、世俗的側面を対象とします
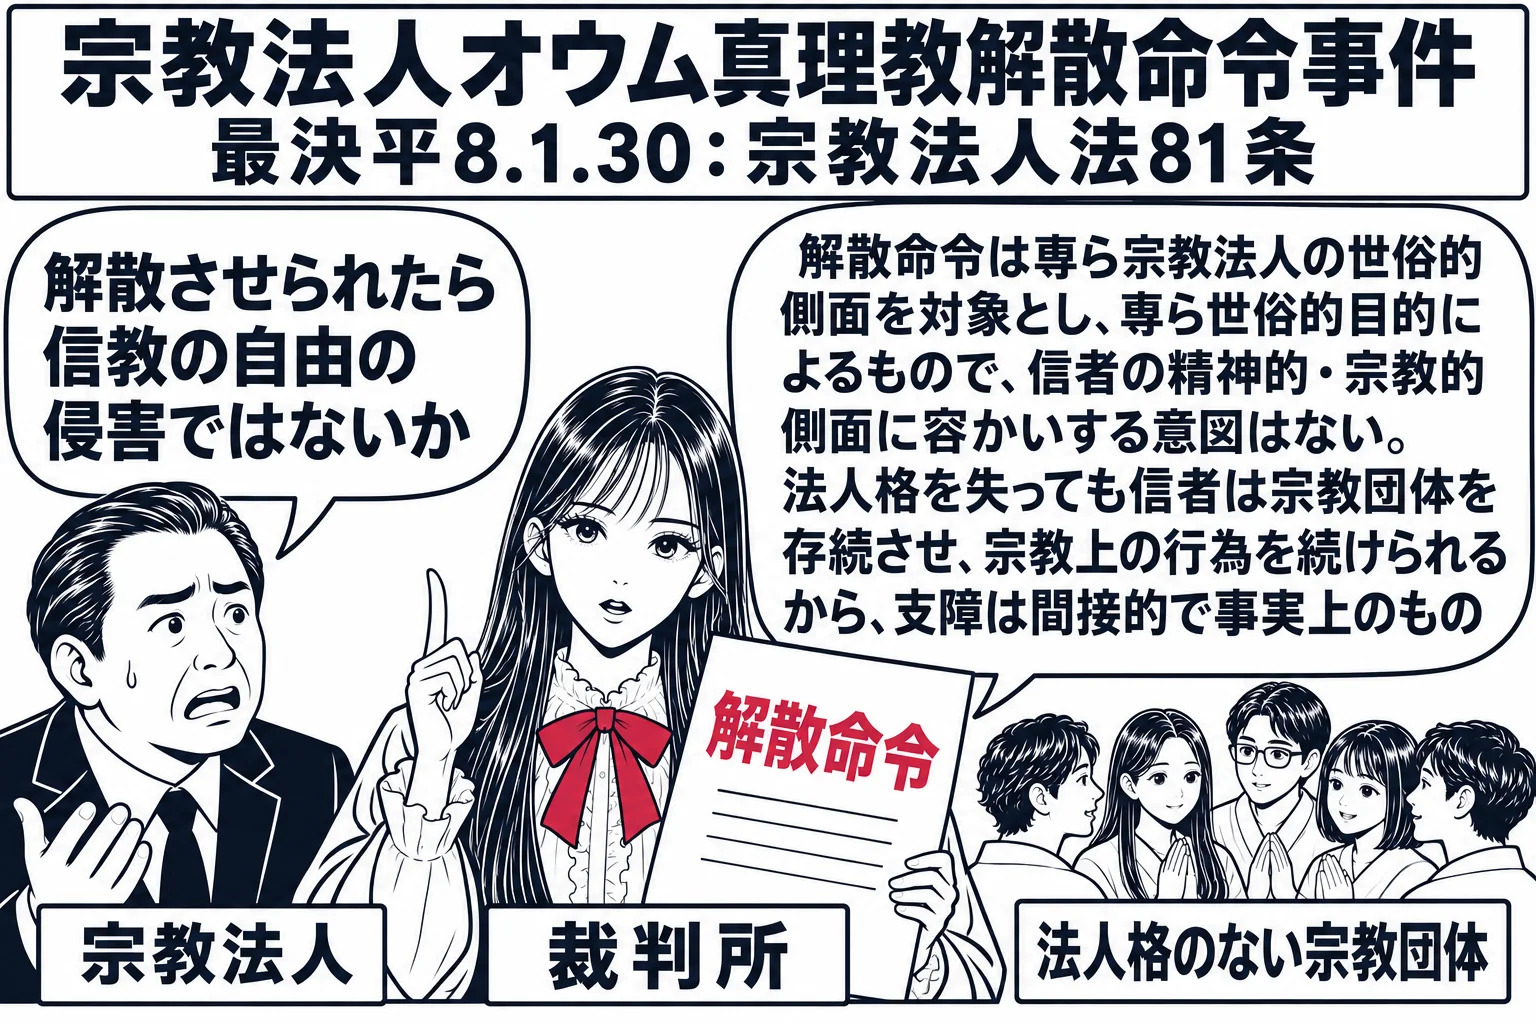
最決平成8年1月30日(宗教法人オウム真理教解散命令事件)は、解散命令の制度は専ら宗教法人の世俗的側面を対象とし、かつ、専ら世俗的目的によるものであって、宗教団体や信者の精神的・宗教的側面に容かいする意図によるものではないとしました。「法令に違反して,著しく公共の福祉を害すると明らかに認められる行為をした宗教法人に対し,裁判所が解散を命ずることは,司法手続によって宗教法人を強制的に解散し,その法人格を失わしめ,信者の宗教上の行為を法的に制約するものとして,信教の自由を保障する憲法第20条第1項に違背する」という肢(R3 問1 ア)は誤りです。解散命令は宗教法人法81条に基づき裁判所の司法審査によって発せられるため、手続の適正も担保されているとされました。法人格を失った宗教団体やその信者が宗教上の行為を継続する上で支障が生じても、その支障は間接的で事実上のものにとどまるので、やむを得ないとされました。解散しても、信者は法人格のない宗教団体を存続させ、又は新たに結成することを妨げられないからです。信教の自由は宗教的団体を結成する自由を含みますが、宗教法人として法人格を取得することまでを当然に含むものではありません。
最大判昭和45年6月24日(八幡製鉄政治献金事件)会社は、自然人たる国民と同様、国や政党の特定の政策を支持、推進しまたは反対するなどの政治的行為をなす自由を有するのである。政治資金の寄附もまさにその自由の一環であり、会社によってそれがなされた場合、政治の動向に影響を与えることがあつたとしても、これを自然人たる国民による寄附と別異に扱うべき憲法上の要請があるものではない。
試験ではこう問われる
- 憲法第3章の権利は、性質上可能な限り内国の法人にも適用される(最大判昭和45年6月24日)
- 人格権や法的保護に値する人格的利益は自然人に限られず、法人にも認められる(R4 問1 オ ×)
- 会社の政治献金は、会社の社会的役割を果たすためと認められる限り定款所定の目的の範囲内とされる(最大判昭和45年6月24日)
- 税理士会が政治団体に寄付することは、法令の制定改廃に関する要求を実現するためであっても目的の範囲外とされる(最判平成8年3月19日)
- 司法書士会が被災した他の司法書士会への復興支援拠出金のために負担金を徴収することは目的の範囲内で、会員の協力義務も否定されない(最判平成14年4月25日)
- 労働組合は目的達成に必要かつ合理的な範囲で組合員に対する統制権を有するが、政治的活動への協力義務を一般的に認めることはできない(R8 問1 ウ ○、R8 問1 エ ×)
- 宗教法人の解散命令は専ら世俗的側面を対象とし、信教の自由に反しない(最決平成8年1月30日。R3 問1 ア ×)