大会社と会計監査人設置会社の機関設計だいがいしゃとかいけいかんさにんせっちがいしゃのきかんせっけい
大会社とは、最終事業年度に係る貸借対照表に資本金として計上した額が5億円以上であるか、負債の部に計上した額の合計額が200億円以上である株式会社のことです(会社法2条6号)。会計監査人設置会社とは、会計監査人を置く株式会社又は会社法の規定により会計監査人を置かなければならない株式会社のことで(2条11号)、大会社と、監査等委員会設置会社・指名委員会等設置会社は、公開会社かどうかにかかわらず会計監査人を置かなければなりません(327条5項・328条)。
資本金が5億円以上、あるいは負債が200億円以上ある会社は、取引先や債権者が多く、計算書類の誤りが社会に与える影響が大きくなります。そこで会社法は、こうした大会社には、株主に向けて経営を監督する機関とは別に、会計の専門家である会計監査人を必ず置かせ、計算書類を外から監査させることにしました。株主が固定している公開会社でない大会社でも、債権者を守るために会計監査人だけは外せません。監査役の代わりに委員会で監査する会社も、規模にかかわらず会計監査人が必要です。
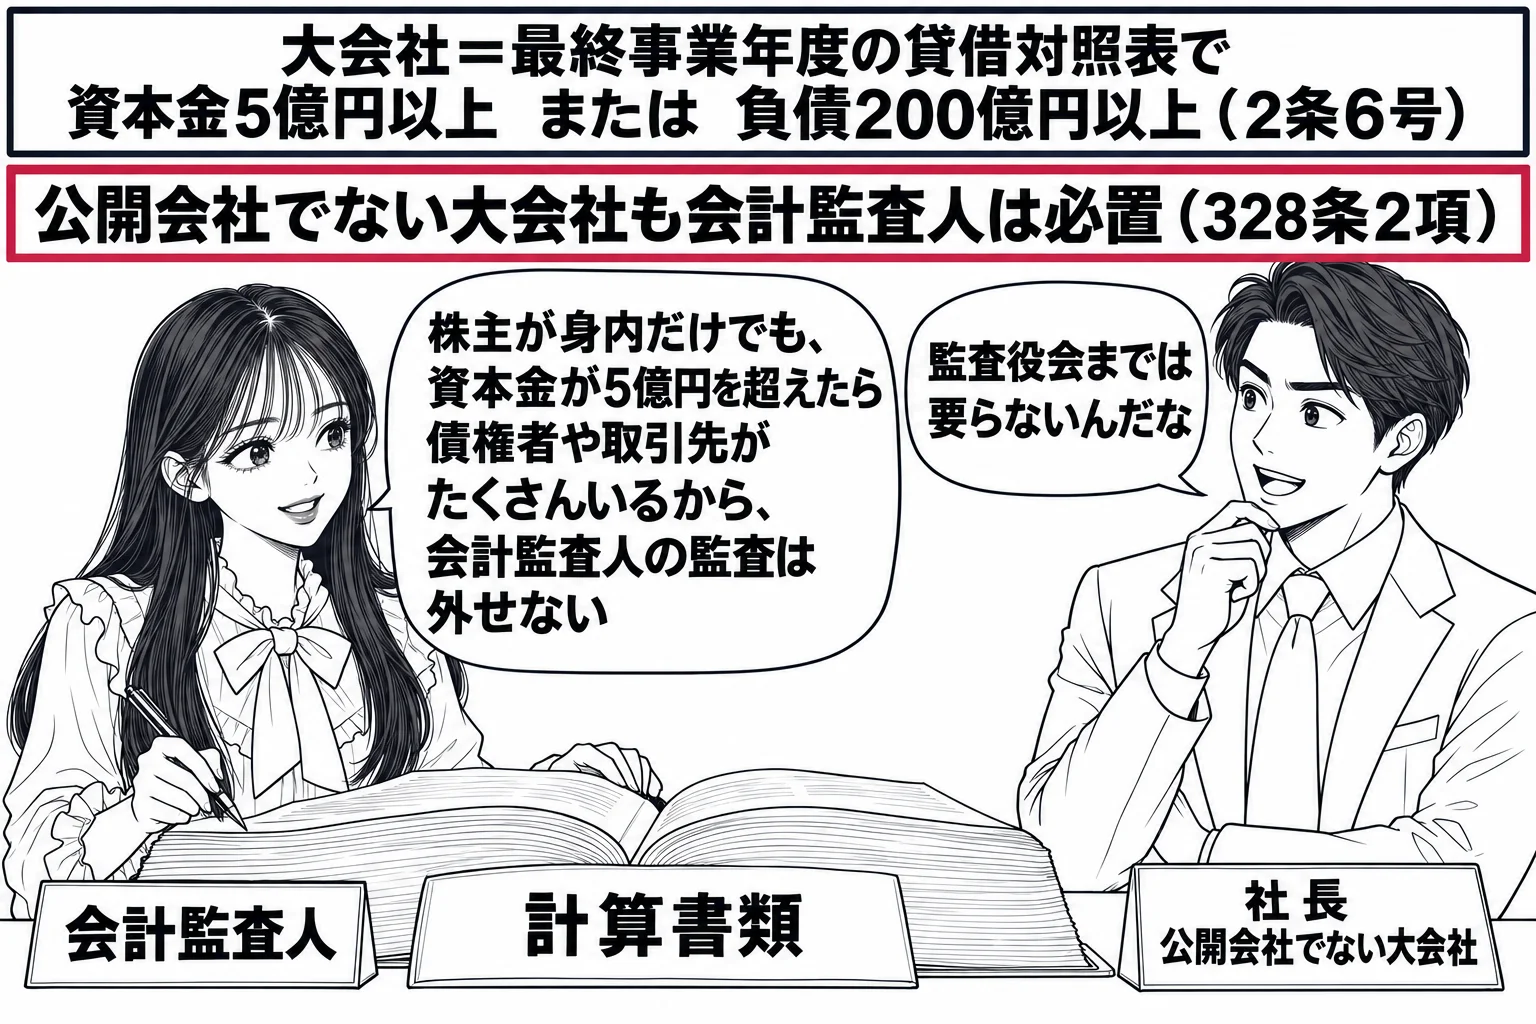
大会社は公開会社でなくても会計監査人を置かなければならず、大会社かどうかは最終事業年度の貸借対照表で決まります
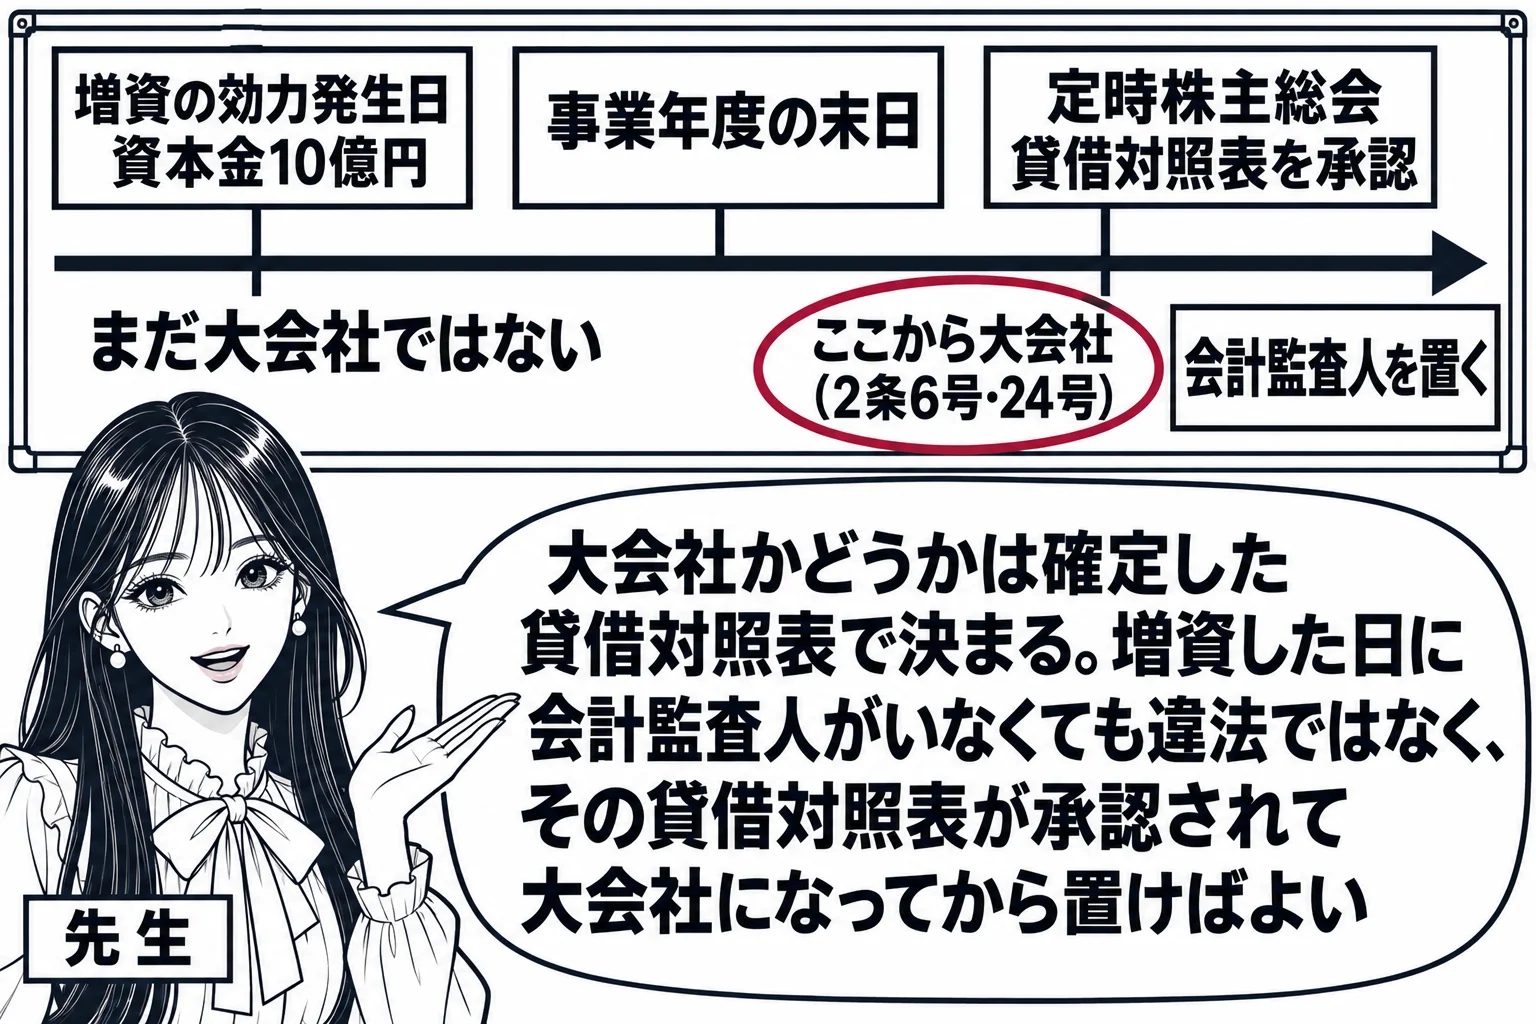
大会社(公開会社でないもの、監査等委員会設置会社及び指名委員会等設置会社を除く)は監査役会及び会計監査人を置かなければならず(328条1項)、公開会社でない大会社も会計監査人を置かなければなりません(328条2項)。監査等委員会設置会社・指名委員会等設置会社である大会社も327条5項により会計監査人が必置なので、大会社であればどの型でも会計監査人が要ることになります。「大会社には,会計監査人を必ず置かなければならない」という記述と、大会社に当たるかどうかは、最終事業年度に係る貸借対照表に資本金として計上した額が5億円以上か、負債の部に計上した額の合計額が200億円以上かで決まります(2条6号)。最終事業年度とは、計算書類について定時株主総会の承認(又は報告)を受けた事業年度のうち最も遅いものをいう(2条24号)ので、大会社かどうかは確定した貸借対照表を基準に判定され、事業年度の途中で資本金が増えてもその時点で直ちに大会社になるわけではありません。したがって、増資で資本金が5億円以上になる場合でも、その株式の発行の効力発生日までに会計監査人を置く義務はなく、増資後の貸借対照表が定時株主総会で承認されて大会社になった後に置けば足ります。
会計監査人設置会社には監査役が必置ですが、監査役会までは要りません
会計監査人設置会社(監査等委員会設置会社及び指名委員会等設置会社を除く)は、監査役を置かなければなりません(327条3項)。会計監査人は会計監査を担うだけで業務監査をしないため、会計監査人の選任議案の決定や報酬の同意、会計監査人との連携を通じて監査を完結させる監査役が必要になるからです。義務づけられるのは監査役であって監査役会ではないので、会計監査人を置いた会社がすべて監査役会を置くわけではありません。監査役会が必置になるのは公開会社である大会社(328条1項)に限られます。「会計監査人設置会社は,当該会計監査人設置会社が委員会設置会社である場合を除き,監査役会を置かなければならない」という記述は誤りで、「委員会設置会社でない会計監査人設置会社は,監査役を置くことを要しないが,定款の定めによって,監査役を置くことができる」という記述も、監査役を置くのが義務である点で誤りです(出題当時の「委員会設置会社」は現在の指名委員会等設置会社です)。会計監査人は公認会計士又は監査法人でなければならず(337条1項)、任期は選任後1年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までで、別段の決議がなければ再任されたものとみなされます(338条1項・2項)。
監査等委員会設置会社と指名委員会等設置会社は大会社でも公開会社でもなくてよいのですが、会計監査人は必置です
監査等委員会や指名委員会等は、定款の定めによってどの株式会社でも置くことができ(326条2項)、大会社であることも公開会社であることも要件ではありません。「委員会設置会社は,大会社であることを要しないが,会社法上の公開会社でなければならない」という記述は誤りです(出題当時の「委員会設置会社」は現在の指名委員会等設置会社で、監査等委員会設置会社についても同じです)。ただし、監査等委員会設置会社及び指名委員会等設置会社は、会計監査人を置かなければなりません(327条5項)。これらの会社では監査等委員会・監査委員会が内部統制システムを使った組織的な監査を前提にしていて、会計の適正さは職業的専門家である会計監査人に委ねる構造だからです。「大会社でない監査等委員会設置会社は,会計監査人を置くことを要しない」という記述と、これらの会社は監査役を置いてはならず(327条4項)、置いた監査役と委員会の職務が重なるのを避けています。なお、置けないのは監査役だけで、会計参与を置くことを禁じる規定はありません。会計参与は取締役と共同して計算書類を作成する機関で、会計監査人の監査とは役割が異なるので、監査等委員会設置会社が会計監査人に加えて会計参与を置くこともできます。
会計監査人の設置義務と大会社の判定
- 大会社の定義(2条6号): 最終事業年度に係る貸借対照表の資本金が5億円以上、又は負債の合計額が200億円以上。判定は確定した貸借対照表による
- 会計監査人が必置の会社: 大会社(328条1項・2項。公開・非公開を問わない)、監査等委員会設置会社・指名委員会等設置会社(327条5項。規模・公開を問わない)
- 会計監査人設置会社の監査役: 必置(327条3項)。監査役会は公開会社である大会社に限って必置(328条1項)
- 監査等委員会設置会社・指名委員会等設置会社: 監査役は置いてはならない(327条4項)。会計参与は置ける(326条2項)
- 会計監査人の資格と任期: 公認会計士又は監査法人(337条1項)。任期1年で別段の決議がなければ再任とみなす(338条1項・2項)
会社法 第2条第1項第6号大会社 次に掲げる要件のいずれかに該当する株式会社をいう。
会社法 第327条第3項会計監査人設置会社(監査等委員会設置会社及び指名委員会等設置会社を除く。)は、監査役を置かなければならない。
会社法 第327条第5項監査等委員会設置会社及び指名委員会等設置会社は、会計監査人を置かなければならない。
会社法 第328条第2項公開会社でない大会社は、会計監査人を置かなければならない。
試験ではこう問われる
- 大会社は公開会社でなくても会計監査人が必置(328条1項・2項)
- 大会社かどうかは最終事業年度の貸借対照表で決まる(2条6号・24号)。期中の増資で資本金が5億円以上になっても、増資の効力発生日までに会計監査人を置く義務はない
- 会計監査人設置会社は監査役が必置(327条3項)だが、監査役会までは要らない。監査役会が必置なのは公開会社である大会社だけ(328条1項)
- 監査等委員会設置会社・指名委員会等設置会社は大会社でなくても公開会社でなくても置ける(326条2項)
- 監査等委員会設置会社・指名委員会等設置会社は規模にかかわらず会計監査人が必置(327条5項)
- 監査等委員会設置会社・指名委員会等設置会社は監査役を置けない(327条4項)が、会計参与は置ける