計算書類と事業報告(作成・監査・承認・公告)けいさんしょるいとじぎょうほうこく
計算書類とは、株式会社が各事業年度ごとに作る貸借対照表・損益計算書・株主資本等変動計算書・個別注記表のことで、事業報告は、その事業年度の会社の事業の状況を文章で報告する書類です(会社法435条2項)。計算書類と事業報告は、附属明細書とともに作成され、会社の型に応じた監査と取締役会の承認を経て、株主に提供され、定時株主総会の承認又は報告の対象となり、計算書類のうち貸借対照表は定時株主総会の後に公告されます。
会社は1年ごとに決算をして、その年にいくら儲かり、いま財産がどれだけあるかを数字にまとめます。これが計算書類で、その年の事業の様子を文章でまとめたものが事業報告です。株主は経営を取締役に任せているので、年に一度の定時株主総会で成績表を見て承認するかどうかを決め、会社と取引する債権者も、会社財産しか当てにできないので、備え置かれた書類や公告で会社の懐具合を確かめます。株主と債権者の両方に正しい数字を届けるために、作成から監査・承認・公告までの手順が条文で細かく決まっています。
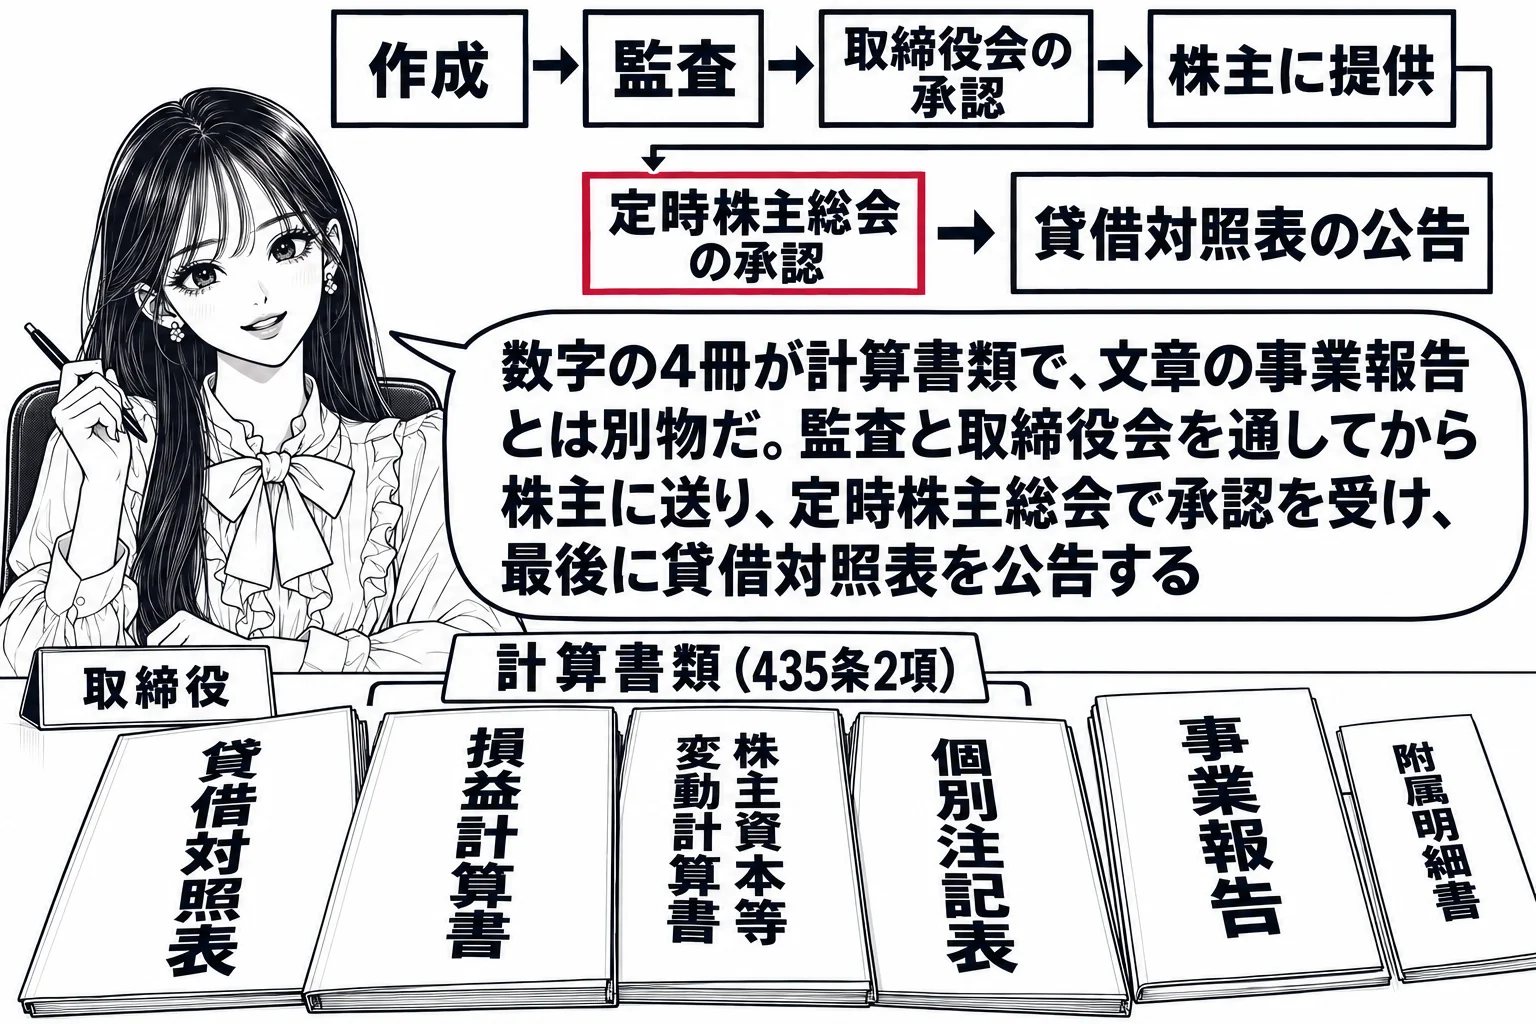
計算書類は貸借対照表・損益計算書・株主資本等変動計算書・個別注記表の4つで、事業報告と附属明細書とあわせて作成し10年間保存します
株式会社は、各事業年度に係る計算書類及び事業報告並びにこれらの附属明細書を作成しなければなりません(435条2項)。計算書類は、貸借対照表、損益計算書その他法務省令で定めるものをいい、会社計算規則で株主資本等変動計算書と個別注記表が加えられているので、貸借対照表・損益計算書・株主資本等変動計算書・個別注記表の4つです。事業報告は数字ではなく事業の経過や会社の状況を記載する書類で、計算書類には含まれません。附属明細書は計算書類と事業報告のそれぞれの内容を補足する書類です。「委員会設置会社が作成しなければならない各事業年度に係る計算書類は,貸借対照表,損益計算書,株主資本等変動計算書及び個別注記表である」という記述は正しいです(出題当時の「委員会設置会社」は現在の指名委員会等設置会社ですが、計算書類の中身はどの株式会社でも同じです)。計算書類とその附属明細書は作成した時から10年間保存します(435条4項)。会計監査人設置会社は、企業集団の状況を示す連結計算書類を作成することができ、事業年度の末日に大会社であって有価証券報告書の提出義務がある会社は作成しなければなりません(444条1項・3項)。
監査の受け方は会社の機関設計で変わり、会計監査人が監査するのは計算書類とその附属明細書だけで、事業報告は監査役等だけが監査します
監査役設置会社(監査の範囲を会計に限定する定款の定めがある会社を含み、会計監査人設置会社を除く)では、計算書類と事業報告とこれらの附属明細書のすべてが監査役の監査を受けます(436条1項)。会計監査人設置会社では、計算書類とその附属明細書は監査役(監査等委員会設置会社では監査等委員会、指名委員会等設置会社では監査委員会)と会計監査人の両方の監査を受けますが、事業報告とその附属明細書は監査役等の監査だけを受けます(436条2項1号・2号)。会計監査人は会計の専門家として数字の正しさを見る機関なので、文章で事業の状況を述べる事業報告はその監査の対象から外れているからです。指名委員会等設置会社は会計監査人設置会社でもあるので(327条5項)、会計監査人設置会社において計算書類が会計監査人の監査を受けなければならないとされている規律は、会社財産の状況を正しく開示させて会社債権者を保護することを目的とする規律に当たります。取締役会設置会社では、監査を受けた計算書類・事業報告・附属明細書について、さらに取締役会の承認を受けます(436条3項)。連結計算書類も監査役等と会計監査人の監査を受け、取締役会設置会社では取締役会の承認を受けます(444条4項・5項)。
監査を受ける書類と監査する機関(436条)
- 監査役設置会社(会計監査人設置会社でない会社。会計限定の監査役を含む): 計算書類・事業報告・両方の附属明細書のすべてを監査役が監査する(1項)
- 会計監査人設置会社: 計算書類とその附属明細書は監査役(監査等委員会・監査委員会)と会計監査人が監査する(2項1号)
- 会計監査人設置会社: 事業報告とその附属明細書は監査役(監査等委員会・監査委員会)だけが監査する(2項2号)
- 取締役会設置会社: 監査を受けたものについて取締役会の承認を受ける(3項)
- 連結計算書類: 監査役等と会計監査人が監査し、取締役会設置会社では取締役会が承認する(444条4項・5項)
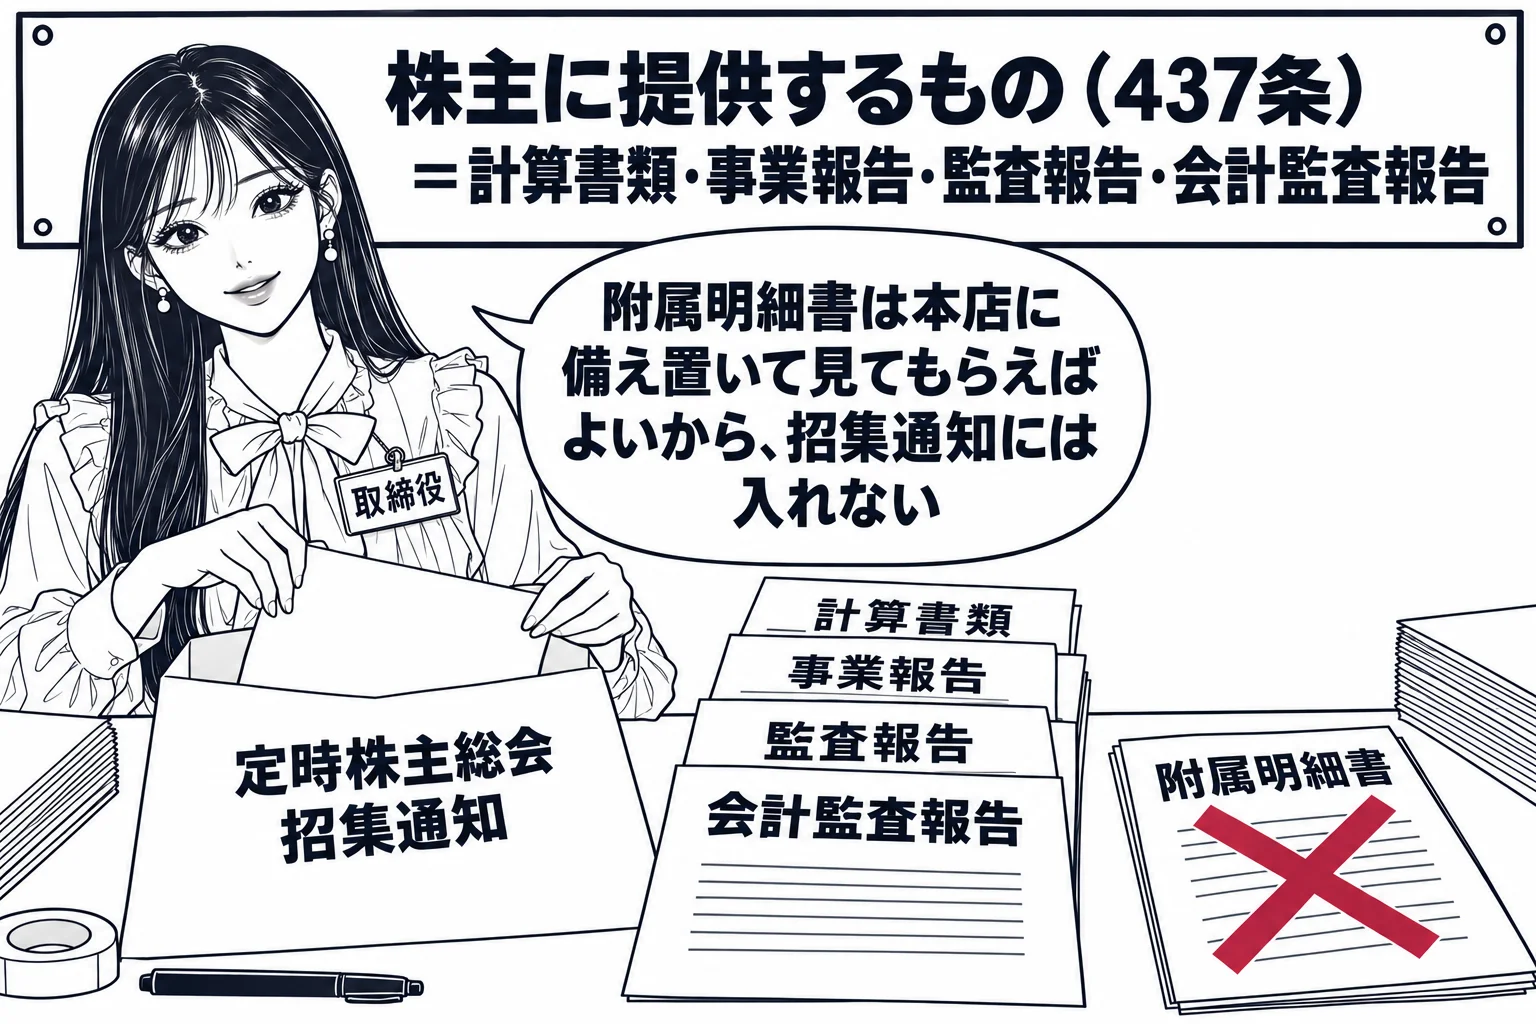
取締役会設置会社が招集通知に際して株主に提供するのは計算書類・事業報告と監査報告・会計監査報告で、附属明細書は提供しません
取締役会設置会社では、取締役は、定時株主総会の招集の通知に際して、株主に対し、取締役会の承認を受けた計算書類及び事業報告を提供しなければならず、監査を受けた会社では監査報告又は会計監査報告も含めて提供します(437条)。附属明細書は提供する書類に入っていません。附属明細書は本店に備え置いて閲覧できるようにすれば足り、株主総会で議決権を行使するために全株主に送る必要まではないと考えられたからです。連結計算書類を作成した会計監査人設置会社が取締役会設置会社であるときは、取締役会の承認を受けた連結計算書類も招集通知に際して提供しますが(444条6項)、提供するのは連結計算書類そのものであって、連結計算書類に係る監査報告や会計監査報告を提供する定めはありません。連結計算書類の監査の結果は、定時株主総会に報告されます(444条7項)。
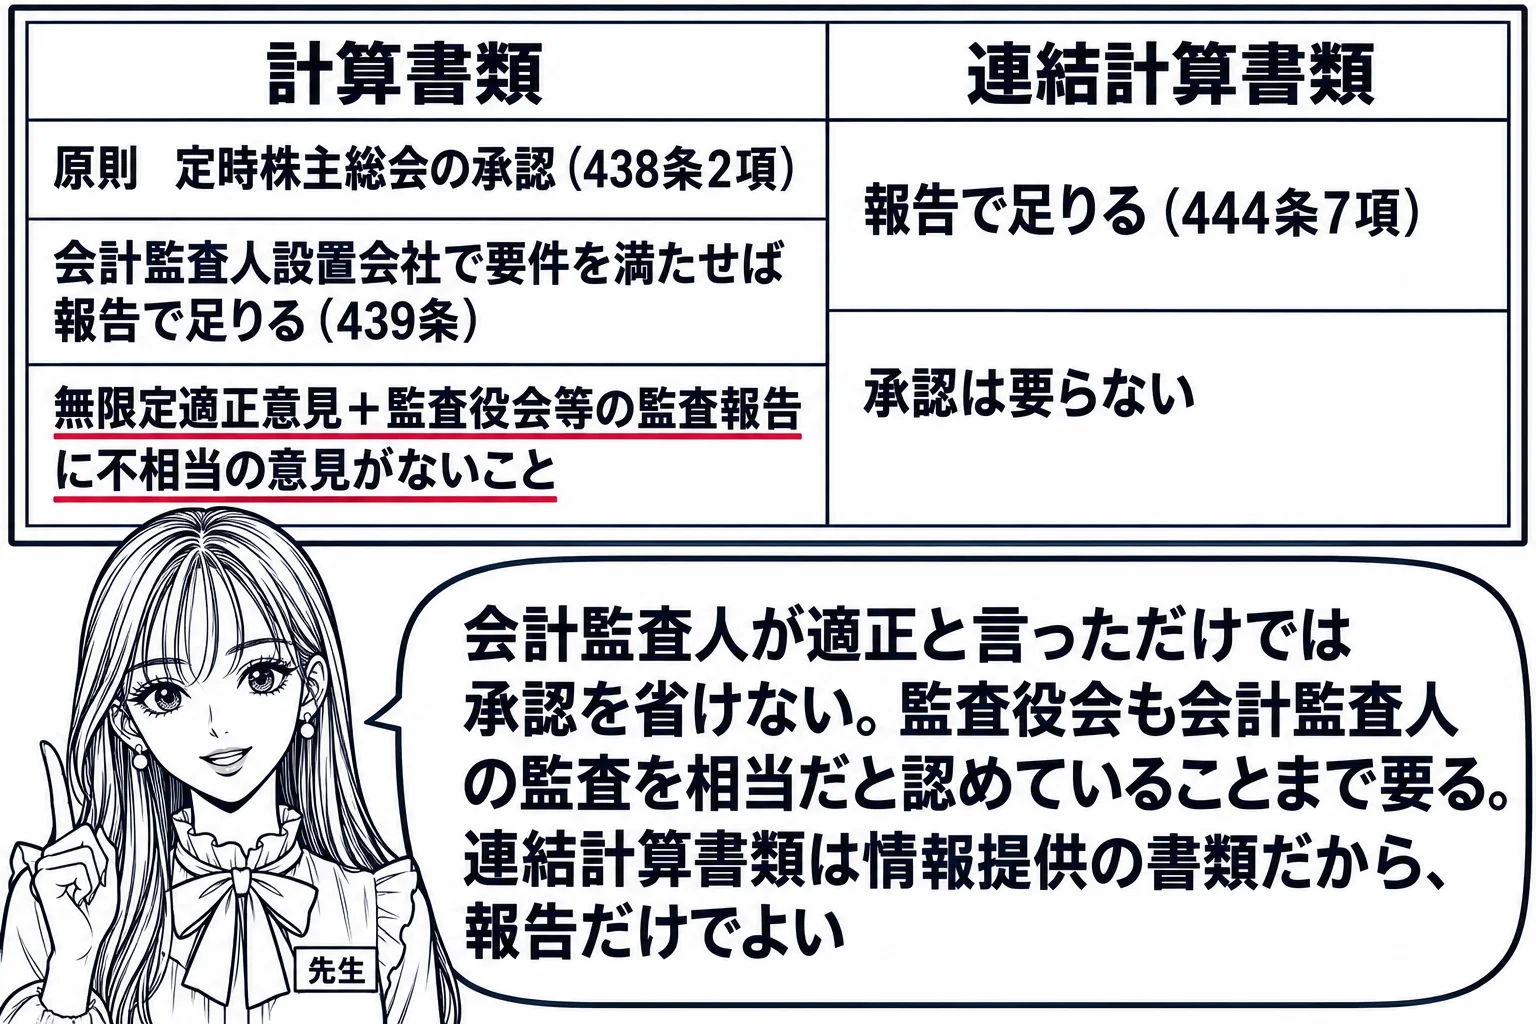
計算書類は定時株主総会の承認を受けるのが原則で、会計監査人設置会社では法務省令の要件をすべて満たすときに限り報告で足り、連結計算書類は常に報告で足ります
取締役は、監査や取締役会の承認を経た計算書類及び事業報告を定時株主総会に提出し又は提供し(438条1項)、計算書類は定時株主総会の承認を受けなければなりません(438条2項)。事業報告は承認ではなく、取締役がその内容を定時株主総会に報告します(438条3項)。会計監査人設置会社では、取締役会の承認を受けた計算書類が法令及び定款に従い会社の財産及び損益の状況を正しく表示しているものとして法務省令で定める要件に該当する場合には、株主総会の承認は要らず、取締役が内容を報告すれば足ります(439条)。会計の専門家の監査を通った数字なら、株主総会で改めて承認させる必要が薄いからです。ただし会社計算規則の要件は、会計監査報告に無限定適正意見が含まれていることだけではなく、監査役会・監査等委員会・監査委員会の監査報告に会計監査人の監査の方法又は結果を相当でないと認める意見がないことなどもあわせて満たすことを求めています。連結計算書類については、取締役はその内容と監査の結果を定時株主総会に報告しなければなりませんが、承認を受ける定めはありません(444条7項)。連結計算書類は株主への情報提供のための書類で、剰余金の配当のように単体の計算書類の数字を基礎にする手続とは結びついていないからです。
定時株主総会の後は貸借対照表を公告し、官報・日刊新聞紙なら要旨で足りますが電子公告なら全文を公告し、計算書類等は本店に備え置いて株主と債権者の閲覧に供します
株式会社は、定時株主総会の終結後遅滞なく、貸借対照表(大会社では貸借対照表と損益計算書)を公告しなければなりません(440条1項)。公告方法が官報又は日刊新聞紙である会社は、貸借対照表の要旨を公告することで足ります(440条2項)。紙面に全文を載せる費用の負担を軽くするための例外なので、公告方法が電子公告である会社には要旨でよいとする定めがなく、全文を公告します。官報又は日刊新聞紙を公告方法とする会社も、貸借対照表の内容である情報を定時株主総会の終結の日後5年を経過する日まで継続してインターネットで開示する措置をとれば、公告に代えることができます(440条3項)。有価証券報告書を提出する会社には公告の規定が適用されません(440条4項)。また株式会社は、計算書類及び事業報告並びにこれらの附属明細書(監査報告・会計監査報告を含む)を、定時株主総会の日の1週間(取締役会設置会社では2週間)前の日から5年間、本店に備え置かなければなりません(442条1項1号)。株主及び債権者は、営業時間内はいつでも、裁判所の許可を得ることなく、その閲覧や謄本の交付を請求することができます(442条3項)。会計帳簿の閲覧のように持株要件や請求理由の明示が課されていないのは、計算書類等は債権者も含めた外部への開示を予定した書類だからです。閲覧請求の問題では、「計算書類及び事業報告並びにこれらの附属明細書」は、株主及び会社債権者が裁判所の許可を得ることなく閲覧請求権を行使できるものに当たります。株式会社が一定の期間計算書類を本店に備え置かなければならないとされている規律は、会社債権者の保護を目的とする規律に当たります。親会社社員の閲覧請求には裁判所の許可が要ります(442条4項)。
会社法 第435条第2項株式会社は、法務省令で定めるところにより、各事業年度に係る計算書類(貸借対照表、損益計算書その他株式会社の財産及び損益の状況を示すために必要かつ適当なものとして法務省令で定めるものをいう。以下この章において同じ。)及び事業報告並びにこれらの附属明細書を作成しなければならない。
会社法 第437条(計算書類等の株主への提供)
取締役会設置会社においては、取締役は、定時株主総会の招集の通知に際して、法務省令で定めるところにより、株主に対し、前条第三項の承認を受けた計算書類及び事業報告(同条第一項又は第二項の規定の適用がある場合にあっては、監査報告又は会計監査報告を含む。)を提供しなければならない。
会社法 第439条(会計監査人設置会社の特則)
会計監査人設置会社については、第四百三十六条第三項の承認を受けた計算書類が法令及び定款に従い株式会社の財産及び損益の状況を正しく表示しているものとして法務省令で定める要件に該当する場合には、前条第二項の規定は、適用しない。この場合においては、取締役は、当該計算書類の内容を定時株主総会に報告しなければならない。
会社法 第440条第2項前項の規定にかかわらず、その公告方法が第九百三十九条第一項第一号又は第二号に掲げる方法である株式会社は、前項に規定する貸借対照表の要旨を公告することで足りる。
試験ではこう問われる
- 計算書類は貸借対照表・損益計算書・株主資本等変動計算書・個別注記表の4つ(435条2項)。事業報告は計算書類に含まれない
- 会計監査人が監査するのは計算書類とその附属明細書だけ。事業報告とその附属明細書は監査役(監査等委員会・監査委員会)だけが監査する(436条2項)
- 招集通知に際して株主に提供するのは計算書類・事業報告と監査報告・会計監査報告で、附属明細書は提供しない(437条)
- 連結計算書類は提供するが、連結計算書類に係る会計監査報告を提供する定めはない(444条6項)
- 会計監査人設置会社でも、無限定適正意見だけでは承認を省略できず、監査役会等の監査報告に不相当とする意見がないことなどの要件も要る(439条)
- 連結計算書類は内容と監査の結果を定時株主総会に報告すれば足り、承認は要らない(444条7項)
- 貸借対照表の公告は、官報・日刊新聞紙なら要旨で足りるが、電子公告なら全文(440条1項・2項)
- 計算書類等は本店に5年間備え置き、株主と債権者は裁判所の許可なく閲覧できる(442条1項・3項)。計算書類の備置きと会計監査人の監査は会社債権者の保護を目的とする規律