監査役会(構成・常勤監査役・招集と決議)かんさやくかい
監査役会とは、すべての監査役で組織する合議体で(会社法390条1項)、監査報告の作成、常勤の監査役の選定及び解職、監査の方針や調査の方法その他の監査役の職務の執行に関する事項の決定を職務とします(同条2項)。監査役会設置会社では監査役は3人以上で、その半数以上が社外監査役でなければならず(335条3項)、公開会社である大会社は監査等委員会設置会社・指名委員会等設置会社でない限り監査役会を置かなければなりません(328条1項)。
大きな会社では監査役が1人で全部を見張るのは無理なので、3人以上の監査役を集めて監査役会を作らせ、常に社内にいる常勤の監査役を置き、手分けして監査する方針を決めさせます。ただ、監査役会ができても監査役一人ひとりの権限はそのまま残り、監査役会は方針を決めるだけで、個々の監査役に調査をやめさせることはできません。取締役会と違って、決議は出席者ではなく監査役全員の過半数で行い、書面だけで決議を済ませることもできません。監査役が顔を合わせて情報を共有することに意味がある会議体だからです。
監査役会は3人以上の監査役全員で組織し、半数以上は社外監査役で、常勤の監査役を選定しなければなりません
監査役会はすべての監査役で組織します(390条1項)。監査役会設置会社では、監査役は3人以上で、そのうち半数以上は社外監査役でなければなりません(335条3項)。「半数以上」であって「過半数」ではないので、4人なら2人が社外監査役であれば足ります。「監査役が4人いるときは,少なくとも2人は,社外監査役でなければならない」という記述は正しく、会社法上の公開会社である大会社は、監査等委員会設置会社・指名委員会等設置会社でない限り、監査役会と会計監査人を置かなければなりません(328条1項)。したがって、公開会社である大会社が監査役を置く以上は監査役会設置会社になり、監査役は3人以上で半数以上が社外監査役でなければなりません。公開会社でない大会社には監査役会の設置義務がありませんが(同項括弧書)、定款で置くことはできます(326条2項)。監査役会設置会社は取締役会を置かなければなりません(327条1項2号)。監査役会は、監査役の中から常勤の監査役を選定しなければなりません(390条3項)。少なくとも1人を選定する義務で、人数の上限はないので、2人以上選定することもできます。登記事項になるのは、監査役会設置会社である旨と、社外監査役である監査役について社外監査役である旨で(911条3項18号)、常勤監査役である旨は登記事項ではありません。常勤か非常勤かは監査役会の内部の役割分担で、監査役としての権限に違いがないからです。「監査役会設置会社であるときは,その旨及び監査役のうち常勤監査役であるものについて常勤監査役である旨」は、登記事項ではありません。
監査役会は監査の方針や調査の方法を決定できますが、各監査役の権限の行使を妨げることはできません
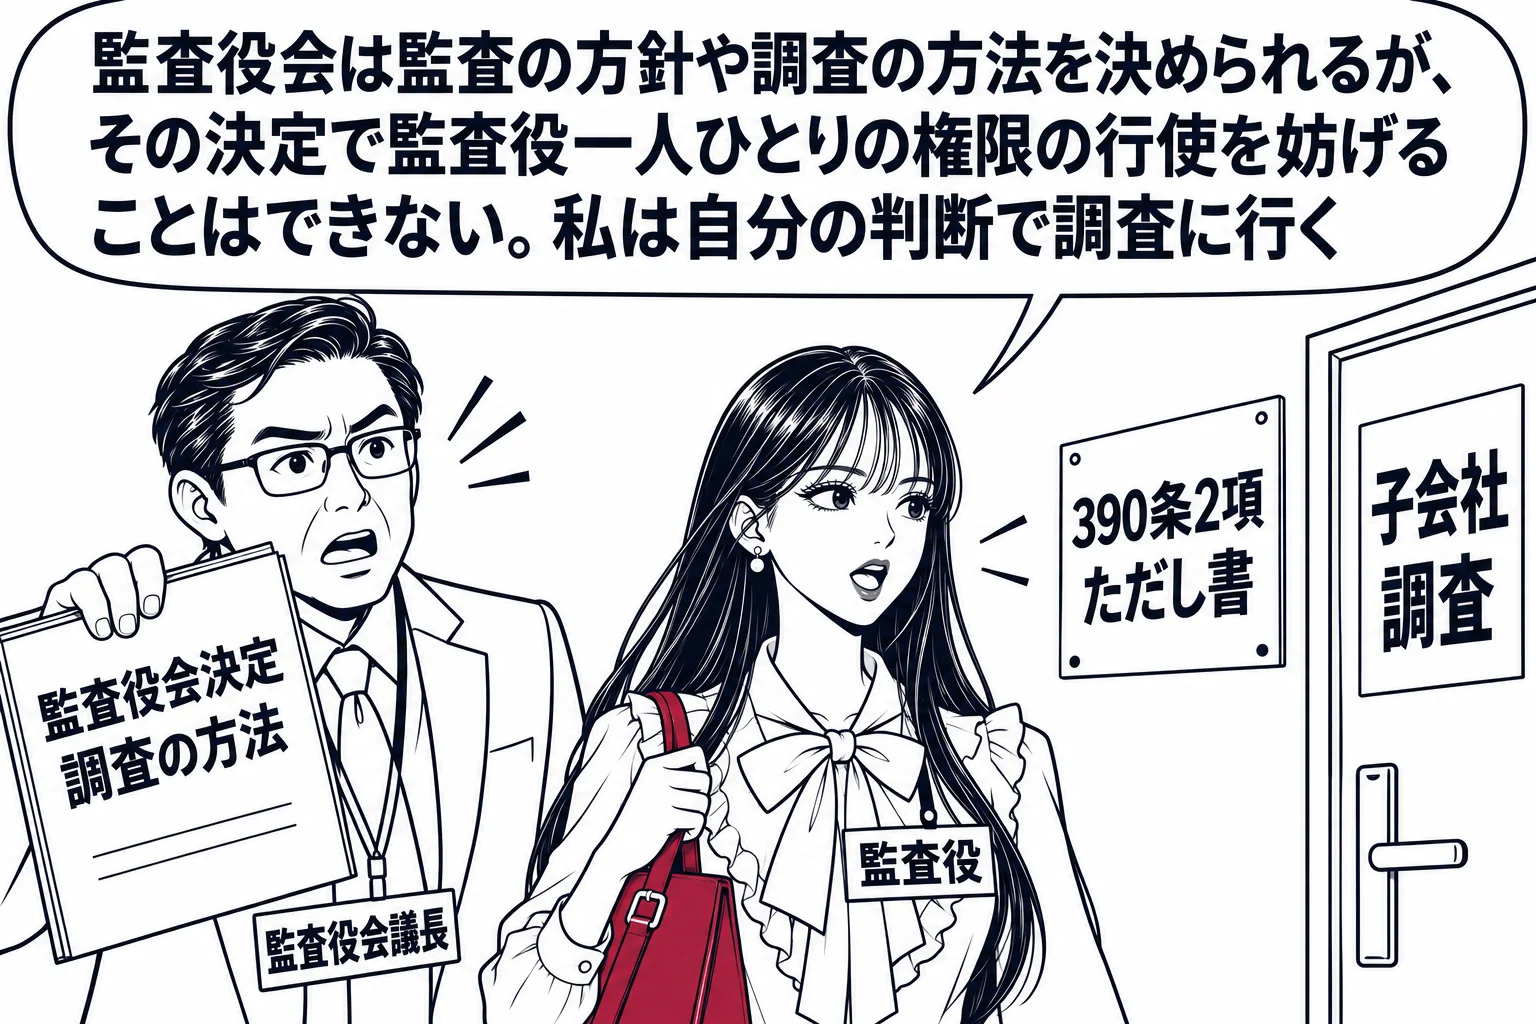
監査役会の職務は、監査報告の作成(390条2項1号)、常勤の監査役の選定及び解職(同項2号)、監査の方針、監査役会設置会社の業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定(同項3号)です。ただし、3号の決定は「監査役の権限の行使を妨げることはできない」とされています(同項ただし書)。監査役は独任制の機関で、監査役会は複数の監査役が効率よく監査するための役割分担と情報共有の場にすぎず、監査役会の多数決で個々の監査役の調査権や差止請求権を奪うことはできないからです。監査役は、監査役会の求めがあるときはいつでも職務の執行の状況を監査役会に報告しなければなりません(同条4項)。
招集は各監査役ができ、招集通知は要り、決議は出席者ではなく監査役全員の過半数で行います
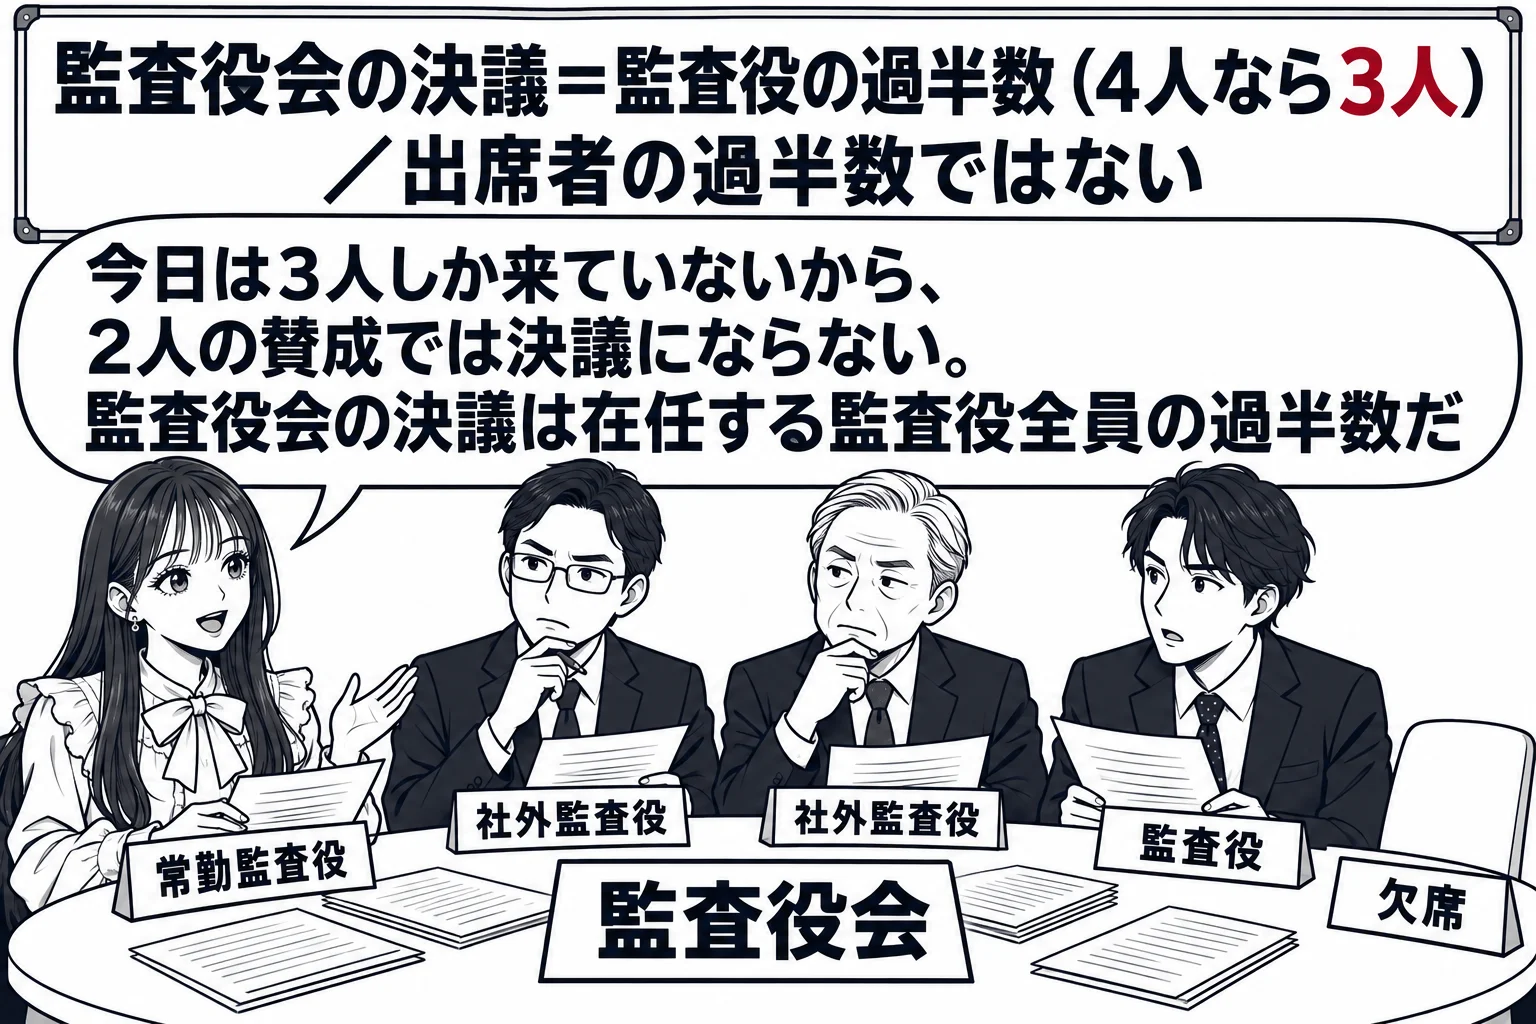
監査役会は各監査役が招集します(391条)。取締役会の招集権者を定款や取締役会で特定の取締役に限定できる規定(366条1項ただし書)に当たるものは監査役会にはなく、定款で招集権者を特定の監査役に限定することはできません。独任制の監査役が、必要なときにいつでも監査役会を開いて情報を共有できるようにするためです。招集するには、監査役会の日の1週間(定款でこれを下回る期間を定めたときはその期間)前までに各監査役に通知を発しなければなりません(392条1項)。監査役全員の同意があれば招集手続を省略できます(同条2項)。監査役会の決議は、監査役の過半数をもって行います(393条1項)。取締役会の決議が、議決に加わることができる取締役の過半数が出席し、その出席者の過半数で行う(369条1項)のと違い、定足数と決議要件を分けておらず、在任する監査役の頭数の過半数の賛成が要ります。監査役が4人いれば、出席者が3人でも3人の賛成が要ります。監査役会の決議を監査役の過半数で行うというこの規律は、合議体の意思決定の方法を定めたもので、監査役の独立性確保を目的とする規律ではありません。議事録を作成し、出席した監査役が署名又は記名押印し(393条2項)、異議をとどめなかった監査役は決議に賛成したものと推定されます(同条4項)。
決議の省略は定款を置いても認められませんが、全員への通知による報告の省略は認められ、議事録の閲覧には裁判所の許可が要ります
取締役会には、取締役全員が書面等で同意すれば決議があったものとみなす旨を定款で定めることができる決議の省略の制度があります(370条)。これに対し、監査役会にはこれに当たる規定がなく、定款で定めても書面決議は認められません。常勤監査役が集めた社内の情報を監査役どうしが実際に会って共有し議論することに監査役会の意味があるので、持ち回りの書面で済ませることを許さなかったものです。他方、報告の省略は認められています。取締役・会計参与・監査役・会計監査人が監査役の全員に対して監査役会に報告すべき事項を通知したときは、監査役会への報告は要りません(395条)。「取締役が監査役の全員に対して監査役会に報告すべき事項を通知したときは,当該事項を監査役会に報告することを要しない」という記述と、監査役会の議事録は、監査役会の日から10年間本店に備え置き(394条1項)、株主は権利を行使するため必要があるときに、裁判所の許可を得て閲覧又は謄写を請求できます(同条2項)。監査の過程で得た会社の機密が記載されるので、株主でも裁判所の審査を経させる仕組みです。債権者が役員の責任を追及するため必要があるときと親会社社員も同じです(同条3項)。
監査役会の要点
- 構成: 全監査役で組織(390条1項)。3人以上・半数以上が社外監査役(335条3項)。常勤監査役を1人以上選定(390条3項。2人以上も可)。常勤である旨は登記事項でない(911条3項18号)
- 設置: 公開会社である大会社は必置(328条1項。監査等委員会・指名委員会等設置会社を除く)。非公開大会社は任意(326条2項)。監査役会設置会社は取締役会必置(327条1項2号)
- 職務: 監査報告の作成/常勤監査役の選定・解職/監査の方針・調査の方法等の決定(390条2項)。決定は各監査役の権限行使を妨げられない(同項ただし書)
- 招集: 各監査役(391条)。招集権者を限定する定款は不可。通知は1週間前(定款で短縮可。392条1項)。全員同意で省略可(同条2項)
- 決議: 監査役の過半数(393条1項)。出席者の過半数ではない。決議の省略(書面決議)は定款でも不可。報告の省略は全員への通知で可(395条)
- 議事録: 10年間本店に備置(394条1項)。株主・債権者・親会社社員の閲覧謄写は裁判所の許可が要る(同条2項・3項)
会社法 第390条第2項監査役会は、次に掲げる職務を行う。ただし、第三号の決定は、監査役の権限の行使を妨げることはできない。
一 監査報告の作成
二 常勤の監査役の選定及び解職
三 監査の方針、監査役会設置会社の業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定
会社法 第393条第1項監査役会の決議は、監査役の過半数をもって行う。
試験ではこう問われる
- 監査役会設置会社の監査役は3人以上で半数以上が社外監査役。過半数ではない(335条3項)
- 公開会社である大会社は監査役会が必置。非公開大会社は任意だが定款で置ける(328条1項・326条2項)
- 常勤監査役は1人以上選定しなければならず、2人以上選定してもよい(390条3項)。常勤である旨は登記事項でない(911条3項18号)
- 監査役会は監査の方針や調査の方法を決定できるが、各監査役の権限行使を妨げられない(390条2項ただし書)
- 招集は各監査役。招集権者を特定の監査役に限定する定款は置けない(391条)。招集通知は1週間前までに要る(392条1項)
- 決議は出席者ではなく監査役全員の過半数。4人なら3人の賛成(393条1項)
- 決議の省略(書面決議)は定款を置いても認められない。報告の省略は全員への通知で認められる(395条)
- 株主が監査役会議事録を閲覧謄写するには裁判所の許可が要る(394条2項)