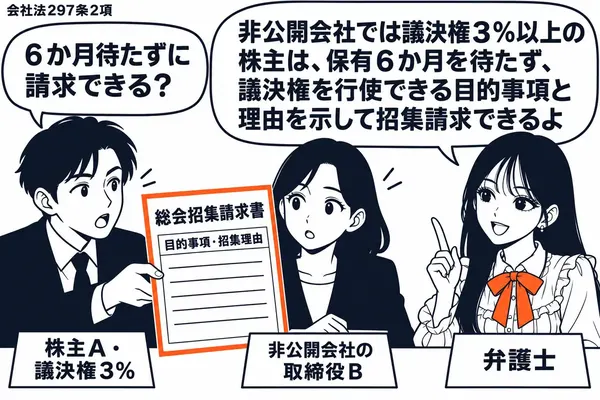
定款所定の目的と会社の権利能力ていかんしょていのもくてきとかいしゃのけんりのうりょく
定款所定の目的とは、株式会社の定款に必ず記載される事業の目的のことで(会社法27条1号)、会社の権利能力はこの目的の範囲内に限られると考えられていますが、判例は目的の範囲を広く解し、目的を遂行するうえに直接又は間接に必要な行為はすべて目的の範囲内に含まれるとしています。
製鉄会社が政党に政治資金を寄附したところ、株主が「鉄を作るのが会社の目的であって、政治献金は目的の範囲外だから無効だ」と訴えました。株式会社の定款には必ず目的を書き(会社法27条1号)、それは登記されます(911条3項1号)。法人は定款で定めた目的の範囲内で権利を持ち義務を負うとされているので、目的の範囲を狭く読むと、会社がした取引が後から無効になり、取引の相手方が困ります。そこで判例は、目的の範囲を広くとらえ、目的を遂行するうえに直接又は間接に必要な行為はすべて目的の範囲内だとしています。
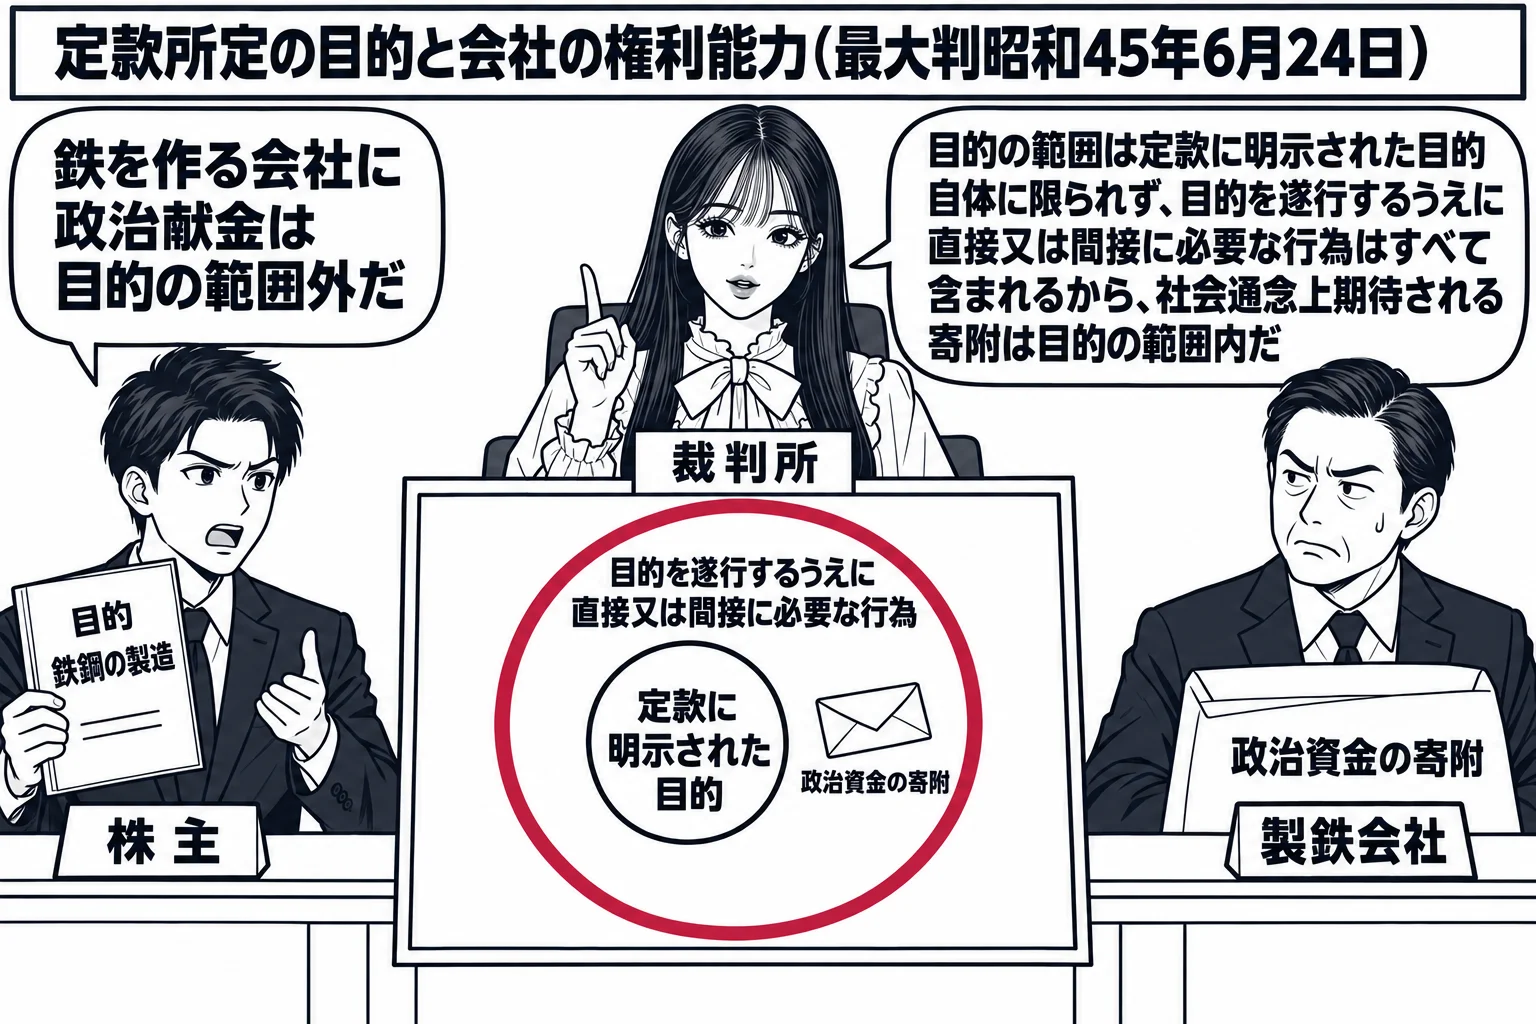
判例は、目的を遂行するうえに直接又は間接に必要な行為はすべて目的の範囲内に含まれるとしています
判例は、会社の権利能力は定款所定の目的によって制限されるとしつつ、目的の範囲内の行為とは「定款に明示された目的自体に限局されるものではなく、その目的を遂行するうえに直接または間接に必要な行為はすべてこれに包含される」とし、会社は社会的実在として、社会通念上期待される寄附をすることができ、政党への政治資金の寄附も会社にとって当然に期待される行為として目的の範囲内に属するとしました(最大判昭和45年6月24日)。目的遂行に必要かどうかは、その行為が会社にとって現実に必要であるかではなく、定款の記載自体から観察して客観的・抽象的に必要であり得るかどうかで決めます(最判昭和27年2月15日)。会社の内部の事情は第三者には分からないので、現実の必要性で決めると第三者が安心して会社と取引できなくなるからです。この基準の下では、営利会社の行為が目的の範囲外とされることはほとんどありません。
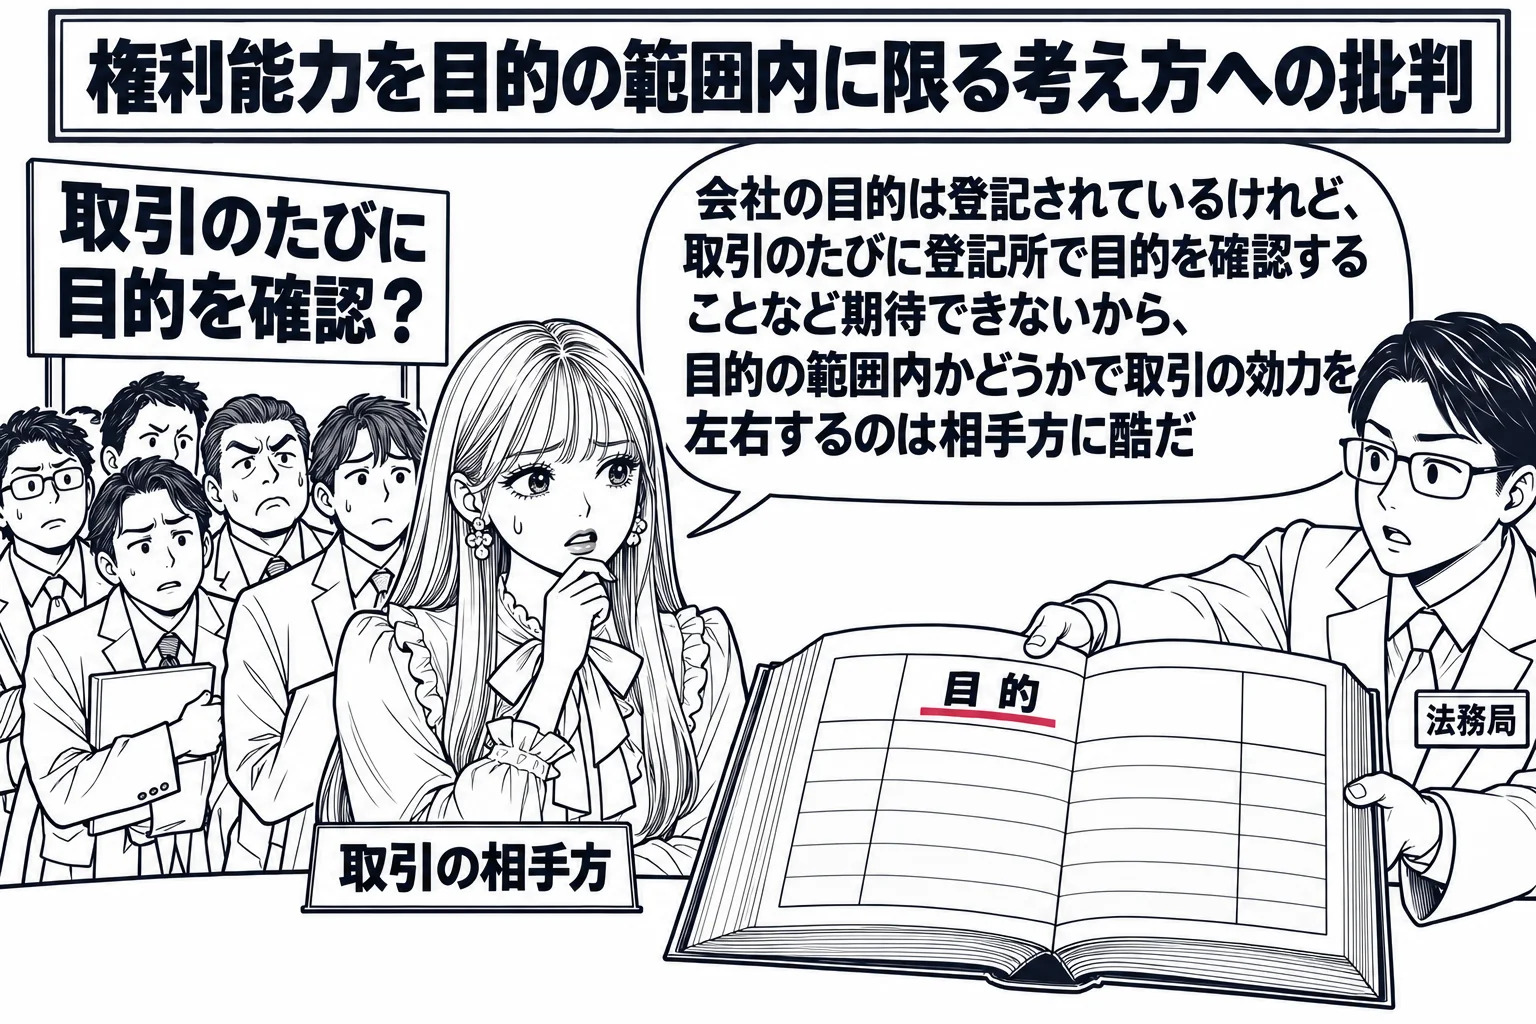
権利能力を目的の範囲内に限る考え方には、取引の相手方の保護を欠くという批判が向けられます
株式会社は定款所定の目的の範囲内でのみ権利能力を有するという考え方に対しては、取引の安全の面から3つの批判が向けられます。第一に、株式会社の目的は登記されますが、取引の相手方が取引のたびに会社の目的を確認することは期待できません。会社の取引は大量かつ反復継続して行われるので、登記されているからといって相手方に毎回の確認を求めるのは現実的ではありません。第二に、会社は、ある取引が会社に有利な場合にはその無効を主張せず、不利な場合には目的の範囲外であることを理由に無効を主張できることになり、相手方の犠牲のもとに会社に投機を許すことになります。第三に、取引の相手方が、ある行為が目的の範囲内かどうかを的確に判断することは困難です。ある行為が目的の範囲内かどうかは、はっきりしないことが多いからです。
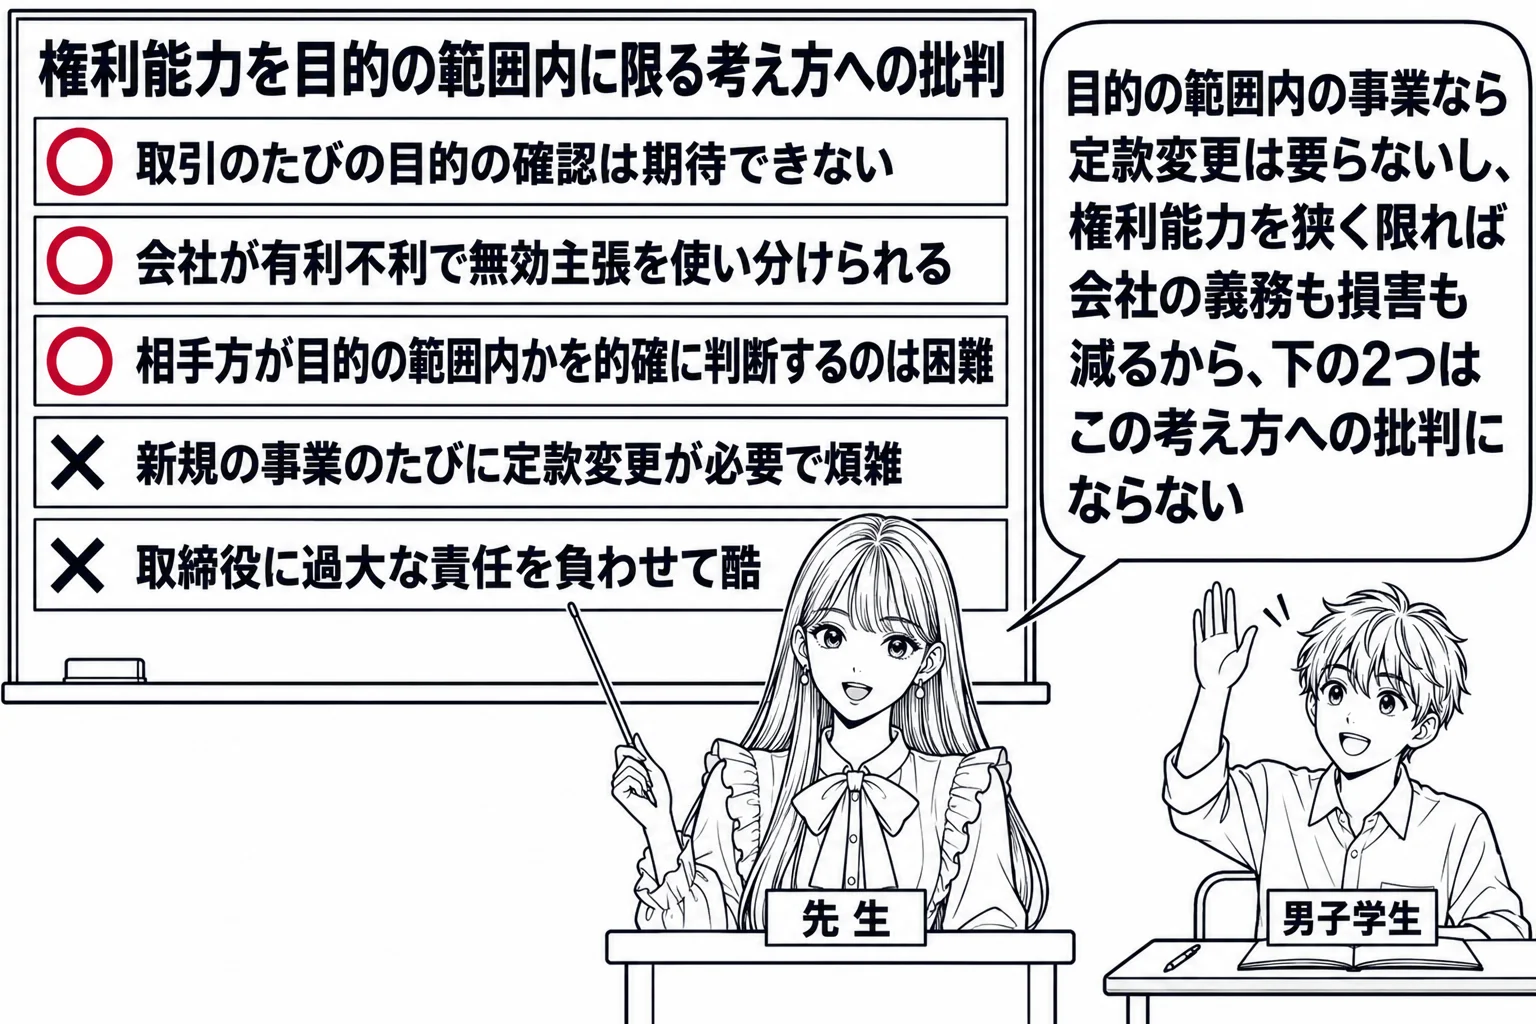
定款変更が煩雑になることや取締役の責任が過大になることは、この考え方への批判にはなりません
一方で、新規の事業を行うたびに定款変更が必要になって煩雑だという指摘は、批判として当たりません。新しい事業が定款所定の目的の範囲内であれば、この考え方を前提にしても定款変更は要らないので、新規の事業のたびに定款変更が必要になるわけではないからです。取締役に過大な責任を負わせることになるという指摘も、批判として当たりません。権利能力を目的の範囲内に限れば、会社が権利を取得し義務を負う範囲はむしろ狭くなり、会社に損害が生じる可能性は低くなるので、取締役の責任が重くなる方向には働かないからです。批判が当たるかどうかは、その考え方を前提にしたときに本当にその不都合が生じるかで判断します。
定款に事業目的を記載させる規律は、株主を保護するための規律です
なぜ定款に目的を書かせるのかというと、出資した株主に、自分の出資がどのような事業に使われるのかを知らせ、取締役がそれ以外の事業に会社財産を使うことを防ぐためです。定款に事業目的を記載し、又は記録させる規律(27条1号)は、株主保護を目的とする規律に当たります。会社債権者の保護を目的とする規律(純資産額が300万円を下回る場合の剰余金の配当の禁止など)とは、守ろうとしている相手が違います。目的の範囲外の行為をした取締役は、行為の効力とは別に、善管注意義務・忠実義務違反として会社に対する責任を問われることがあります。
会社法 第27条(定款の記載又は記録事項)
株式会社の定款には、次に掲げる事項を記載し、又は記録しなければならない。
一 目的
二 商号
三 本店の所在地
四 設立に際して出資される財産の価額又はその最低額
五 発起人の氏名又は名称及び住所
最大判昭和45年6月24日(八幡製鉄政治献金事件)定款に明示された目的自体に限局されるものではなく、その目的を遂行するうえに直接または間接に必要な行為はすべてこれに包含される
試験ではこう問われる
- 目的は定款の絶対的記載事項で、登記事項でもある(27条1号・911条3項1号)
- 目的の範囲内の行為とは、定款に明示された目的自体に限らず、目的を遂行するうえに直接又は間接に必要な行為をすべて含む(最大判昭和45年6月24日)
- 必要性は、現実に必要かではなく、定款の記載自体から観察して客観的・抽象的に必要であり得るかで決める(最判昭和27年2月15日)
- 政党への政治資金の寄附も、会社が社会的実在として社会通念上期待される行為として目的の範囲内に属する(最大判昭和45年6月24日)
- 権利能力を目的の範囲内に限る考え方には、取引のたびの目的の確認は期待できない、会社が有利不利で無効主張を使い分けられる、相手方が目的の範囲内かを判断しにくいという批判が向けられる
- 新規の事業のたびに定款変更が要る、取締役に過大な責任を負わせるという指摘は、この考え方への批判にならない