自己株式の保有・消却・処分じこかぶしきのほゆうしょうきゃくしょぶん
自己株式とは、株式会社が有する自己の株式です(会社法113条4項)。会社は取得した自己株式を期間の制限なく保有でき、株主総会(取締役会設置会社では取締役会)の決議で消却することも(178条)、募集株式の発行等の手続で処分することも(199条1項)できます。
会社が買い戻した自分の株式は、消さずに持ち続けることができます。これが自己株式(いわゆる金庫株)です。ただし、会社が自分の株主として振る舞うのは筋が通らないので、議決権も配当を受ける権利も株主割当てを受ける権利もありません。帳簿の上でも、自己株式は会社の財産ではなく、株主に払い戻した出資の控除として純資産の部からマイナスします。会社は自己株式をいつまでも持っていてよく、消却すれば発行済株式の総数が減り、募集株式の発行等の手続で処分すれば新しい株主に移ります。消却しても資本金は減らず、処分しても資本金は増えません。
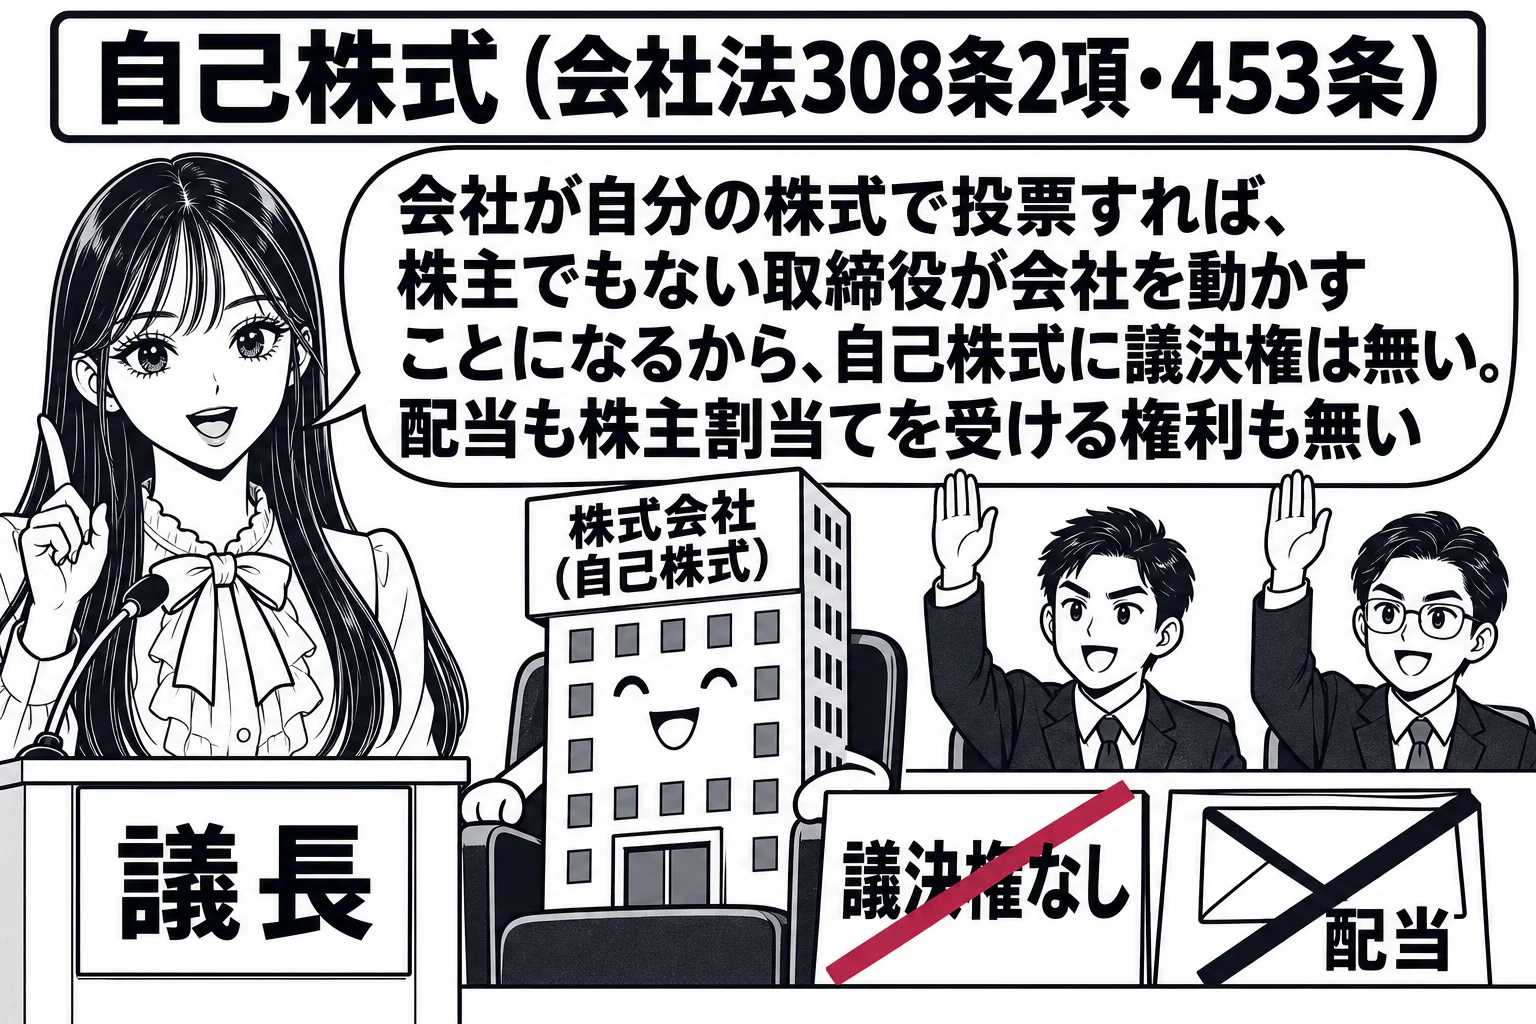
自己株式には議決権も、剰余金の配当を受ける権利も、株主割当てを受ける権利もありません
会社は自己株式について株主総会における議決権を有しません(308条2項)。会社が自己株式の議決権を行使するとすれば、それを行使する取締役が株主でないのに経営への影響力を持つことになり、会社支配の公正が害されるからです。「株式会社は、自己株式について、議決権及び剰余金の配当を受ける権利のいずれも有しない」という肢(R8 問29 ア)は正しいです。自己の社債についても社債権者集会の議決権は無いので(723条2項)、「株式会社は,自己株式については,株主総会における議決権を有しないが,その有する自己の社債については,社債権者集会における議決権を有する」という肢(R2 問33 ア)は誤りです。剰余金の配当も、株主から「当該株式会社」が除かれているので自己株式にはできず(453条)、定款で定めてもできません。自己株式の取得は実質的に出資の払戻しなので、払い戻した持分に更に配当するのは架空の出資への配当になるからです。残余財産の分配(504条3項)、株主割当てで募集株式の割当てを受ける権利(202条2項括弧書)、募集新株予約権の割当てを受ける権利(241条2項括弧書)もありません。
保有期間の制限は無く、貸借対照表では資産ではなく純資産の部の控除項目として計上します
会社法には自己株式を相当の時期に処分又は消却しなければならないという規定は無く、会社は取得した自己株式を期間の制限なく保有できます。「株式会社は、自己株式を相当の時期に処分しなければならない」という肢(R8 問29 エ)は誤りです。自己株式の取得の対価は現実に会社の外へ出ているので、自己株式を資産として計上すると、流出した財産が残っているような外観を作ってしまいます。そこで自己株式は貸借対照表の資産の部ではなく、純資産の部の株主資本の控除項目として取得価額をマイナス表示します(会社計算規則76条2項)。分配可能額の計算でも自己株式の帳簿価額は控除されます(461条2項3号)。
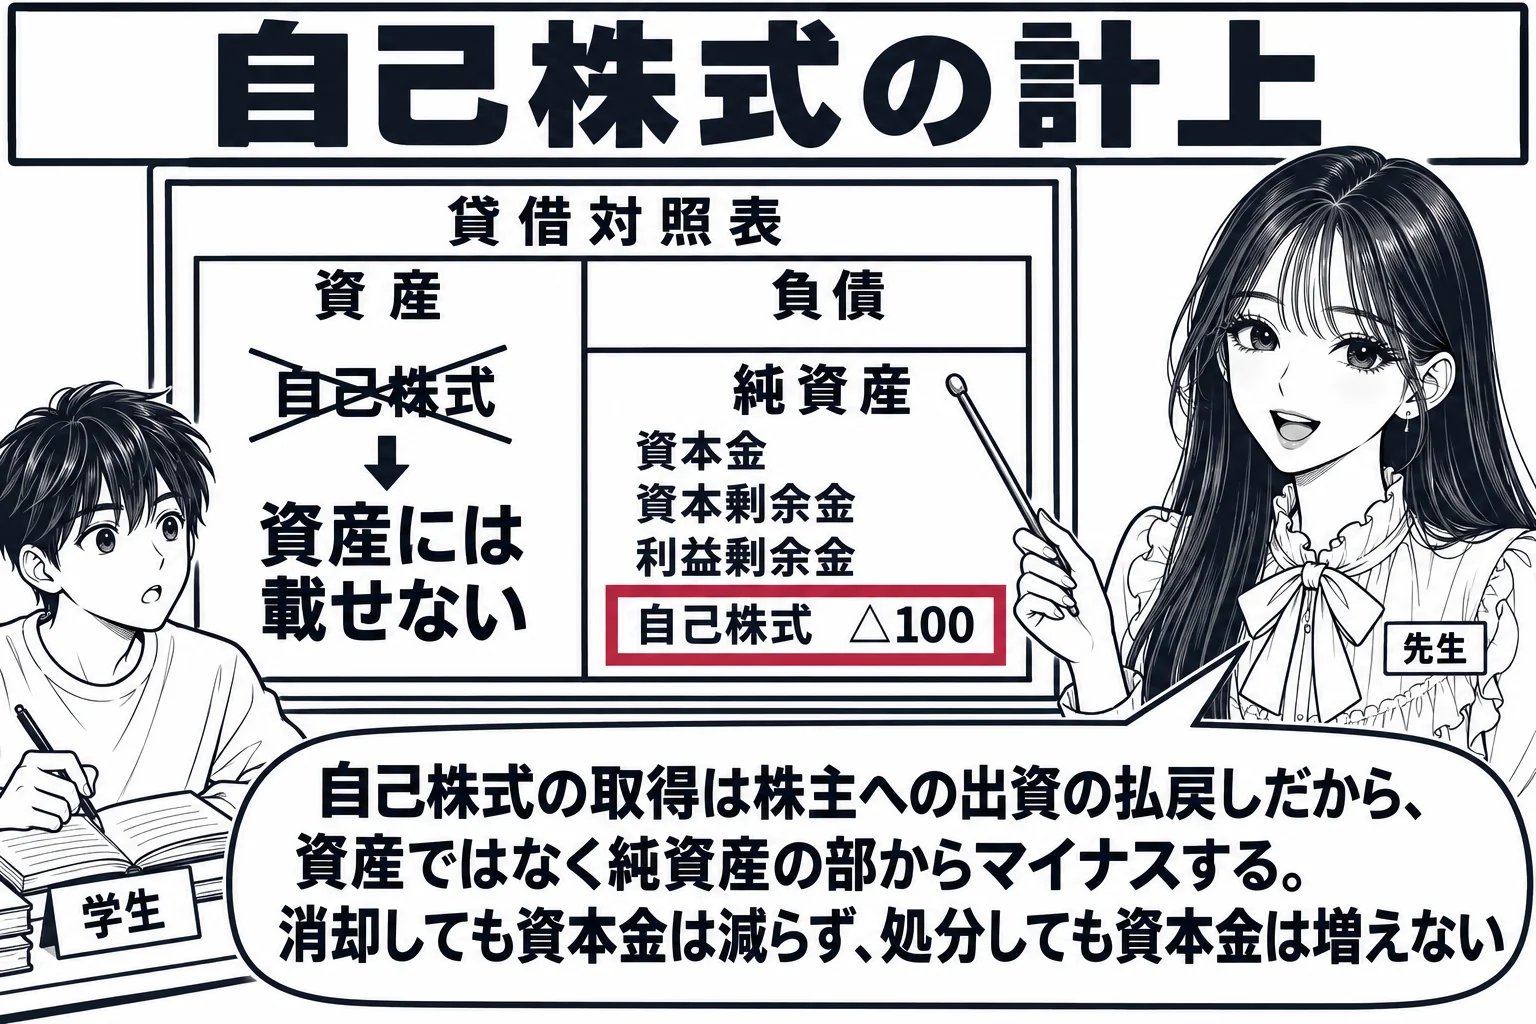
消却すれば発行済株式の総数は減りますが、資本金の額も発行可能株式総数も減らず、処分しても資本金の額は増えません
会社は、株主総会(取締役会設置会社では取締役会)の決議で消却する自己株式の数を定めて、自己株式を消却できます(178条)。消却された株式は消滅するので発行済株式の総数は減りますが、資本金の額は払込みを受けた財産の額として定まる計算上の数額で(445条1項)、株式数と連動していないので減りません。資本金の額を減らすには株主総会の決議と債権者異議手続が要ります(447条・449条)。発行可能株式総数は定款で定めた発行の上限で、消却によって当然に減ることは無く、消却した数だけ授権枠に空きが生じます。「株式会社が自己株式を消却した場合には、当該株式会社の発行可能株式総数は、減少する」という肢(R8 問29 オ)は誤りです。自己株式の処分は募集株式の発行等の手続によって行い(199条1項)、「株式会社は、その処分する自己株式を引き受ける者の募集をしようとする場合には、その都度、募集株式について募集事項を定めなければならない」という肢(R8 問29 ウ)は正しいです。処分しても、既に発行された株式の持ち主が変わるだけなので発行済株式の総数は増えず、資本金の額は「株式の発行」に際しての払込みの額(445条1項)なので処分の対価によっても増えません。
株式の分割では自己株式の数も増えますが、株式無償割当て・合併の対価は自己株式に割り当てません
株式の分割は、基準日の株主が有する株式の数に割合を乗じた数の株式を一律に取得する仕組みなので(184条1項)、会社が持つ自己株式の数も分割の割合に応じて増えます。これに対し、株式無償割当ては「当該株式会社以外の株主」に割り当てるものなので(186条2項)、自己株式には割り当てられず、自己株式の数は増えません。その代わり、無償割当てで株主に交付する株式には自己株式を使うことができますが、株式の分割では新たな株式を生じさせるだけなので自己株式を株主に取得させることはできません。吸収合併では、合併対価を割り当てる消滅会社の株主から消滅会社自身と存続会社が除かれているので(749条1項3号括弧書)、存続会社は消滅会社の自己株式にも、自分が持つ消滅会社株式にも対価を割り当てられません。
自己株式の処分の無効は訴えでのみ主張でき、被告は処分をした会社だけです
自己株式の処分は募集株式の発行等として新株発行と同じ規律に服し、効力発生日から6か月以内(公開会社でない会社では1年以内)に訴えをもってのみ無効を主張できます(828条1項3号)。被告は自己株式の処分をした株式会社です(834条3号)。処分された株式を現に有する株主を共同被告にする規定はありません。
自己株式の規律
- 権利: 議決権なし(308条2項)、剰余金の配当なし(453条)、残余財産の分配なし(504条3項)、株主割当てを受ける権利なし(202条2項・241条2項)
- 保有: 期間の制限なし。相当の時期に処分・消却する義務なし。貸借対照表では純資産の部の控除項目
- 消却: 株主総会(取締役会設置会社では取締役会)の決議で数を定める(178条)。発行済株式の総数は減るが、資本金の額と発行可能株式総数は減らない
- 処分: 募集株式の発行等の手続(199条1項)。発行済株式の総数も資本金の額も増えない。無効の訴えの被告は会社(834条3号)
- 分割と無償割当て: 分割では自己株式も増える。無償割当ては自己株式に割り当てないが、自己株式を交付できる
会社法 第308条第2項前項の規定にかかわらず、株式会社は、自己株式については、議決権を有しない。
会社法 第178条株式会社は、自己株式を消却することができる。この場合においては、消却する自己株式の数(種類株式発行会社にあっては、自己株式の種類及び種類ごとの数)を定めなければならない。
取締役会設置会社においては、前項後段の規定による決定は、取締役会の決議によらなければならない。
試験ではこう問われる
- 自己株式には議決権も剰余金の配当を受ける権利も無い(308条2項・453条。R8 問29 ア ○)
- 会社は自己の社債についても社債権者集会の議決権を有しない(723条2項。R2 問33 ア ×)
- 自己株式の保有期間に制限は無く、相当の時期に処分・消却する義務は無い(R8 問29 エ ×)
- 自己株式の処分は募集株式の発行等の手続により、その都度募集事項を定める(199条1項。R8 問29 ウ ○)
- 消却すると発行済株式の総数は減るが、資本金の額も発行可能株式総数も減らない(178条・445条1項。R8 問29 オ ×)
- 株式の分割では自己株式の数も増え、株式無償割当てでは自己株式に割り当てない(184条1項・186条2項)
- 自己株式の処分の無効の訴えの被告は処分をした会社だけである(834条3号)