予算・決算・予備費(86条・87条・90条)よさんけっさんよびひ
予算・決算・予備費とは、内閣が予算を作成して国会に提出しその議決を経る(86条)、予見し難い予算の不足に充てるため国会の議決に基づいて予備費を設け内閣の責任で支出し事後に国会の承諾を得る(87条)、決算を会計検査院の検査を経て内閣が国会に提出する(90条)という、国の財政を国会の統制下に置く一連の仕組みです。国の財政を処理する権限は国会の議決に基づいて行使されるという財政民主主義(83条)がこれらを貫きます。
生徒会の会費は、年度の初めに使い道の計画を総会で認めてもらい、急な出費のために少し余裕の枠を取っておき、年度の終わりに帳簿を監査してもらって総会に報告します。国の財政も同じ流れで、内閣が作った予算を国会が議決し、予見しにくい不足に備えて予備費を置き、使った結果を決算として会計検査院が検査し内閣が国会に出します。事前の議決から事後の検査まで、国民の代表である国会の統制が及ぶ仕組みです。
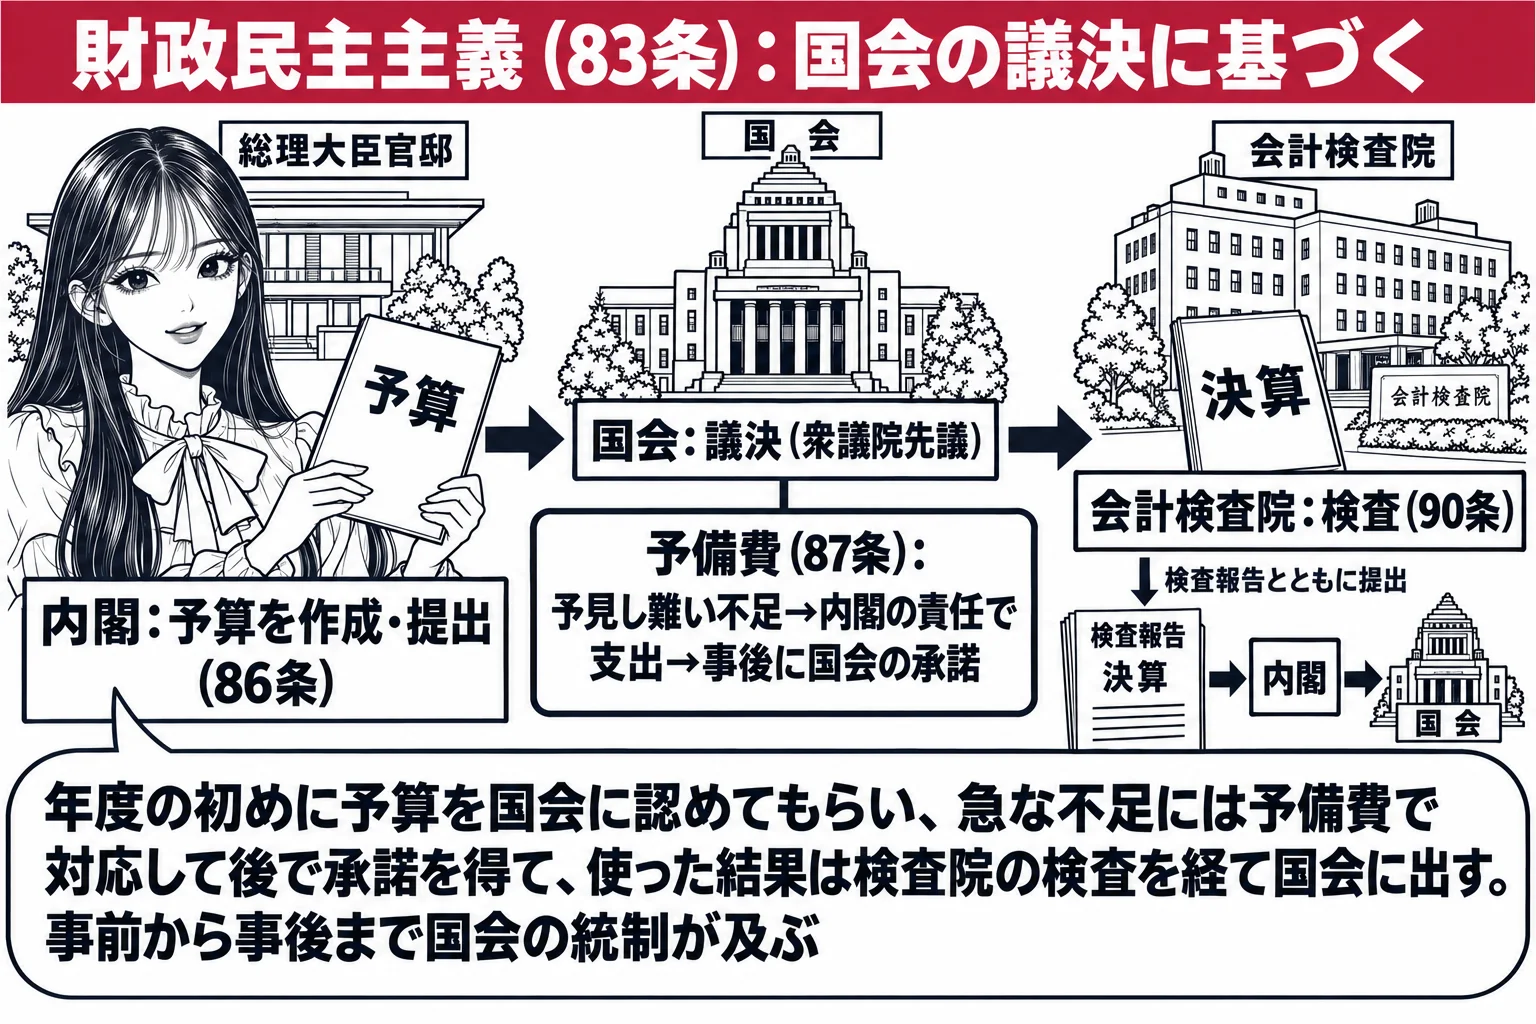
予算の提出権は内閣に専属し、衆議院に先議権があります
86条は、予算を作成し提出するのは内閣であると定めます。議員が予算案を提出することはできません。予算の発案権は内閣に専属しますが、83条の趣旨から、国会は提出された予算案について減額修正も増額修正もできると解されており、国会法や財政法も増額修正を想定した規定を置いています。予算はさきに衆議院に提出しなければならないので(60条1項)、「法律案は先に衆議院に提出しなければならないが、予算は先に参議院に提出することも許される」という肢(R4 問3 ウ)は誤りです。会計年度については明文がありませんが、常会の毎年召集と決算の毎年検査から、憲法が1年を予定していると解されます。なお、一会計年度を超える支出が必要な事業については、国会の議決を経て数年度にわたる継続費を設けることができ、その合憲性は会計年度独立の原則との関係で論じられます。
- 予算内閣に提出権が専属する。衆議院に先議権があり、議決についても衆議院の優越が及ぶ(60条)
- 予備費予見し難い予算の不足に充てるため、国会の議決に基づいて設ける。内閣の責任で支出し、事後に国会の承諾を要する(87条)
- 決算会計検査院が検査し、内閣が検査報告とともに国会に提出する(90条1項)。法規範性はない
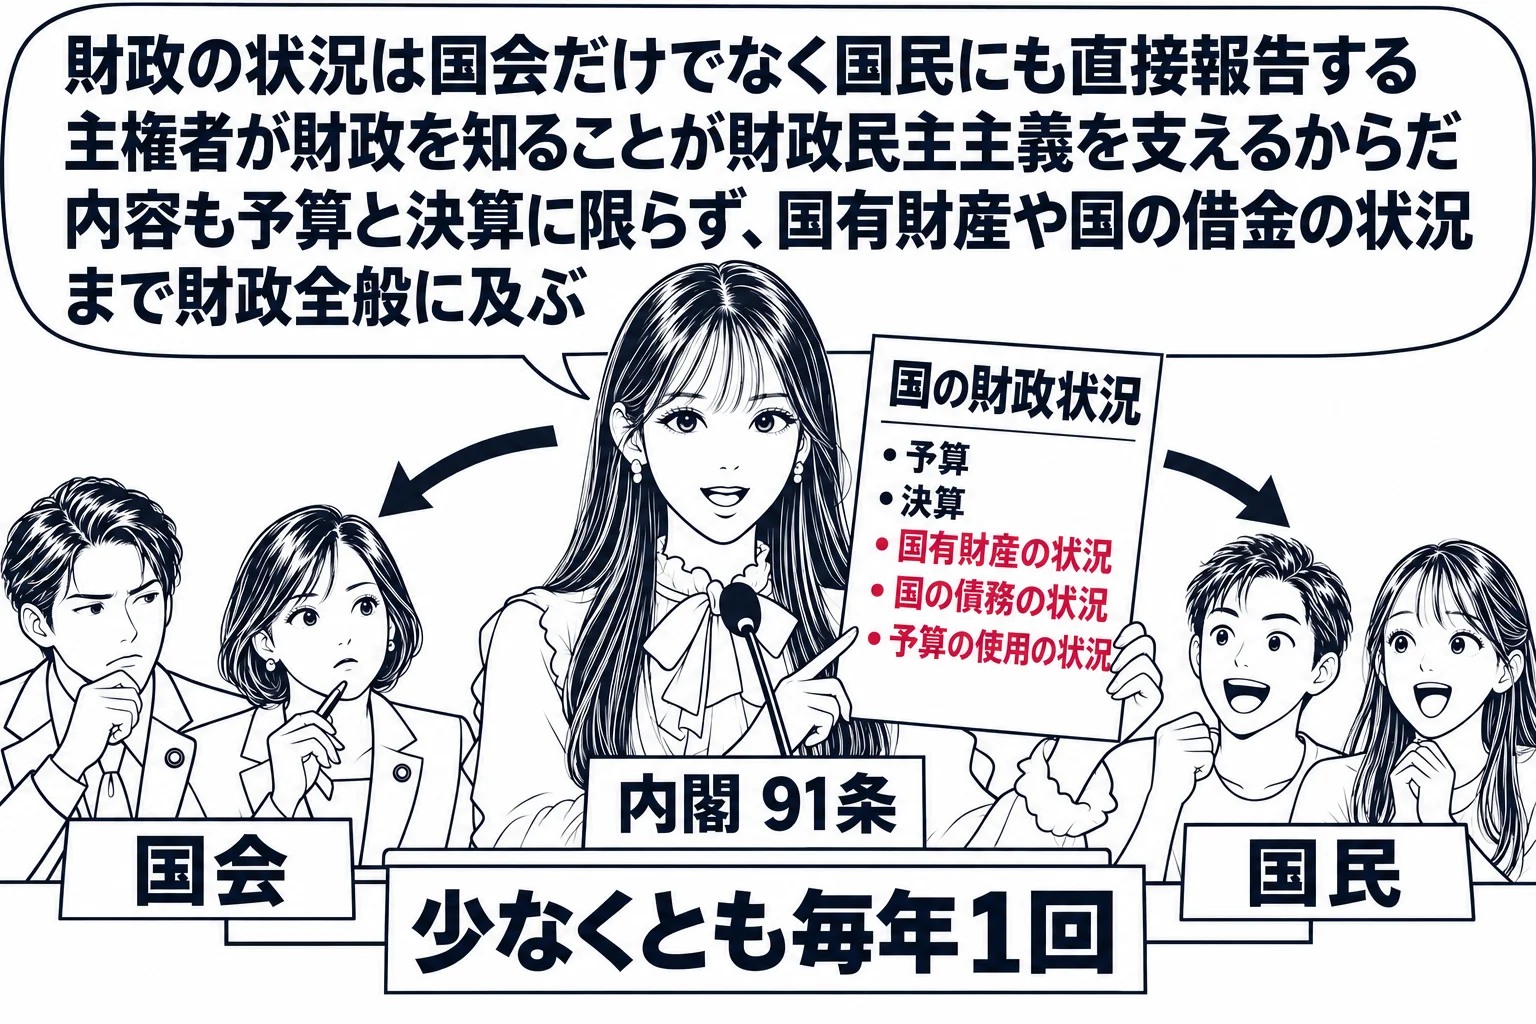
- 財政状況の報告内閣は、定期に、少なくとも毎年1回、国会及び国民に対し、国の財政状況について報告しなければならない(91条)
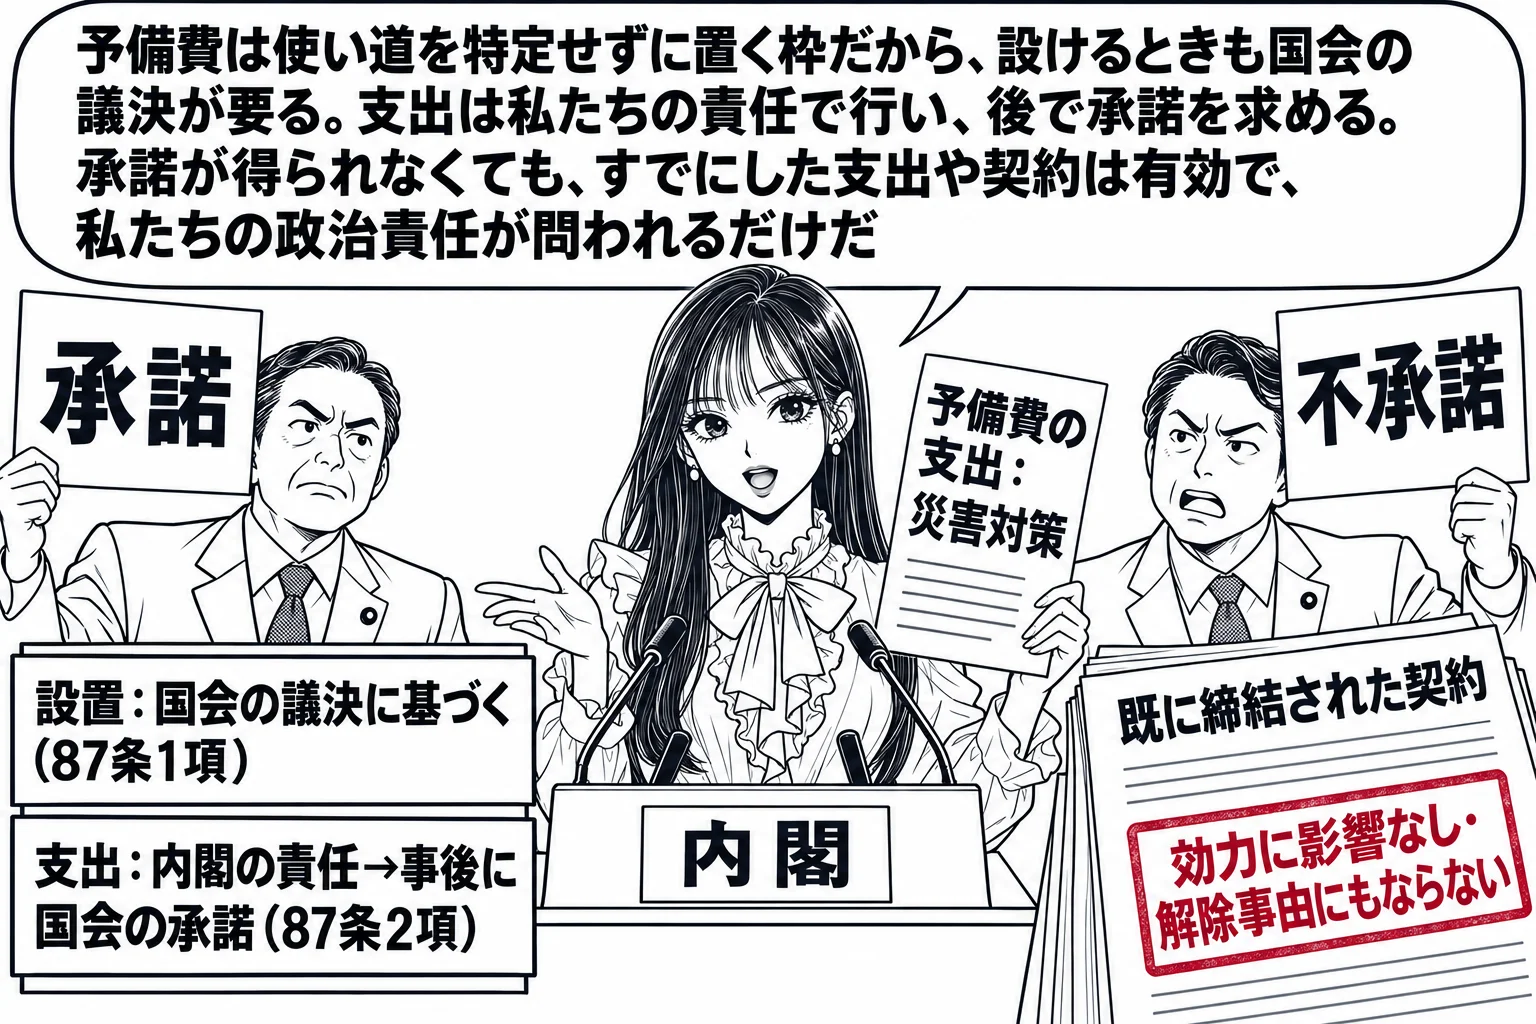
予備費の支出には、事後の承諾が必要です
予備費は、使途をあらかじめ特定せずに計上される費目です。設置について国会の議決を要し、支出は内閣の責任で行い、事後に国会の承諾を得ます。「内閣は、国会の議決に基づいて設けられた予備費の支出について、事前にも事後にも国会の承諾を得る必要はない」という肢(R5 問3 ウ)は誤りで、事後の承諾は必要です。また、使途が未確定であっても設置には国会の議決が要ります。承諾が得られなかった場合も、その不承諾は内閣の予備費支出を不当としその政治責任を問う意思表示であって、すでにした支出や締結された契約の効力には影響せず、契約を解除する事由にもなりません。
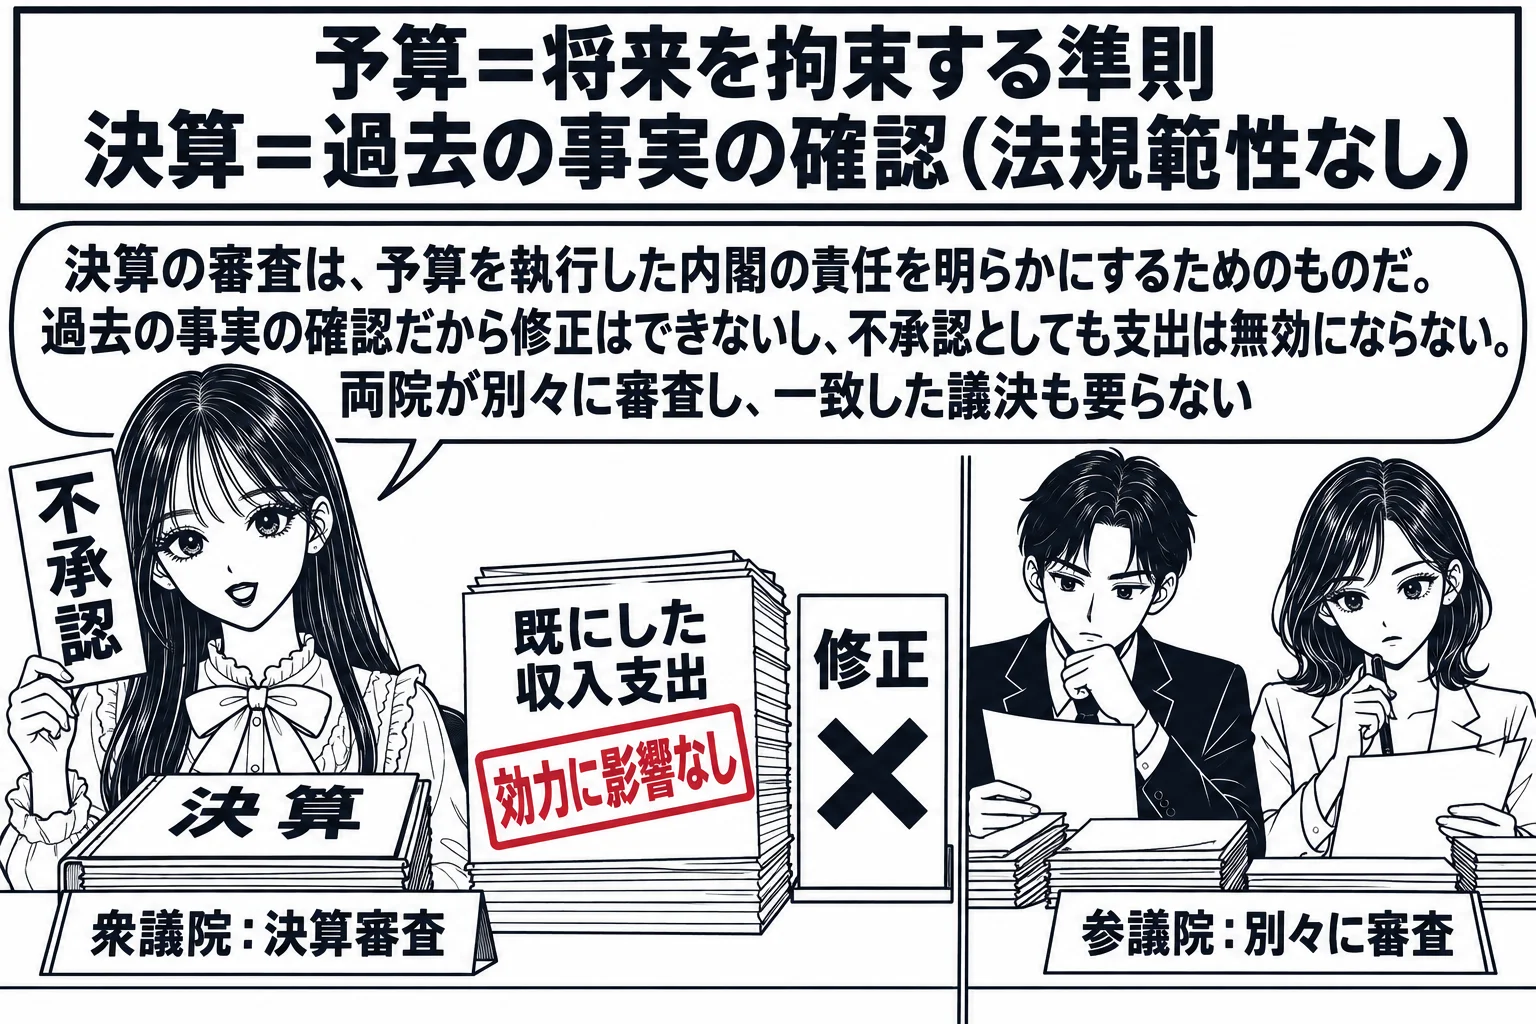
決算には法規範性がなく、不承認でも支出の効力に影響しません
決算は、予算がそのとおりに執行されたかを事後に確かめる手続です。決算には法規範性がなく、国会が不承認の議決をしても、すでにされた収入支出には影響しません。予算が将来の財政行為を拘束する準則であるのに対し、決算は過去の事実を確認するものですから、国会が修正を加えることもできません。不承認は、内閣の政治責任を明らかにする意味をもつにとどまります。両議院が別々に審査し、一致した議決を要しない点も、予算との違いです。
決算は会計検査院の検査を経て国会に提出されます
決算の提出の流れは90条1項が定めています。「国の収入支出の決算は、全て毎年会計検査院がこれを検査し、内閣は、次の年度に、その検査報告とともに、これを国会に提出しなければならない」という肢(R5 問3 イ)は正しいです。検査を行うのは会計検査院であり、国会に提出するのは内閣です。90条1項は、検査の主語を会計検査院、提出の主語を内閣と書き分けています。会計検査院は内閣に対し独立の地位を有する機関であり(90条2項、会計検査院法1条)、その組織と権限は法律で定められます。
財政状況の報告は、国会と国民の双方に対して行います
91条は、内閣が定期に、少なくとも毎年1回、国会および国民に対して国の財政状況について報告しなければならないと定めます。91条は「国の財政状況」と書いており、報告は予算と決算に限られず、国有財産や国の債務の状況、予算の使用の状況など財政全般に及びます。財政の状況を主権者である国民に直接知らせることが、財政民主主義の実効性を支えるからです。国会への提出と国民への報告は、別個の義務として並んでいます。
予算が成立しないときは、暫定予算で対応します
新年度の開始までに予算が成立しない場合、財政法30条により内閣は暫定予算を作成し、国会に提出します。暫定予算も国会の議決を要し、本予算が成立すれば効力を失います。明治憲法のように前年度の予算をそのまま施行する仕組みは採られていません。国会の議決なしに財政を処理する道は、憲法上残されていないということです。予算の裏づけを欠く法律が成立した場合には、補正予算の提出、経費の流用、予備費の支出などで対応します。予算の法的性格の議論は、こうした場面の処理と結びついています。
日本国憲法 第87条予見し難い予算の不足に充てるため、国会の議決に基いて予備費を設け、内閣の責任でこれを支出することができる。
すべて予備費の支出については、内閣は、事後に国会の承諾を得なければならない。
試験ではこう問われる
- 予算は内閣が作成して国会に提出し(86条)、さきに衆議院に提出しなければならない(60条1項。R4 問3 ウ ×)
- 国会は、提出された予算案について減額修正も増額修正もできると解されている
- 予備費は国会の議決に基づいて設け、内閣の責任で支出し、すべての支出について事後に国会の承諾を得なければならない(87条。R5 問3 ウ ×)
- 予備費の支出について承諾が得られなくても、すでにした支出の効力は失われず、内閣の政治責任の問題になる
- 決算は毎年会計検査院が検査し、内閣が次の年度に検査報告とともに国会に提出する(90条1項。R5 問3 イ ○)
- 決算には法規範性がなく、不承認でも収入支出の効力に影響しない