監査役の権限と義務(業務監査・調査権・取締役会への報告・監査範囲の限定)かんさやくのけんげんとぎむ
監査役の権限とは、取締役(会計参与設置会社では取締役及び会計参与)の職務の執行を監査するために各監査役に与えられた権限のことで、事業の報告を求め会社や子会社の業務及び財産の状況を調査する権限、取締役会への出席と報告、取締役の違法行為の差止請求などがこれに当たります(会社法381条〜385条)。監査役の監査の範囲を会計に関するものに限定する旨の定款の定めがある会社の監査役は、これらの業務監査の権限を持ちません(389条)。
監査役は、取締役がきちんと仕事をしているかを見張る係です。見張るには帳簿を見て従業員に事情を聞き、怪しければ子会社まで調べる必要があります。そこで会社法は、監査役一人ひとりに会社や子会社の業務と財産を調査する権限を与え、不正を見つけたら取締役会に報告させ、会社に大きな損害が出そうなときは取締役の行為を差し止めさせることにしました。監査役会があってもこの権限は一人ひとりのもので、他の監査役の同意は要りません。小さな非公開会社では定款で監査の範囲を会計だけに絞ることができ、その監査役には業務監査の権限がありません。
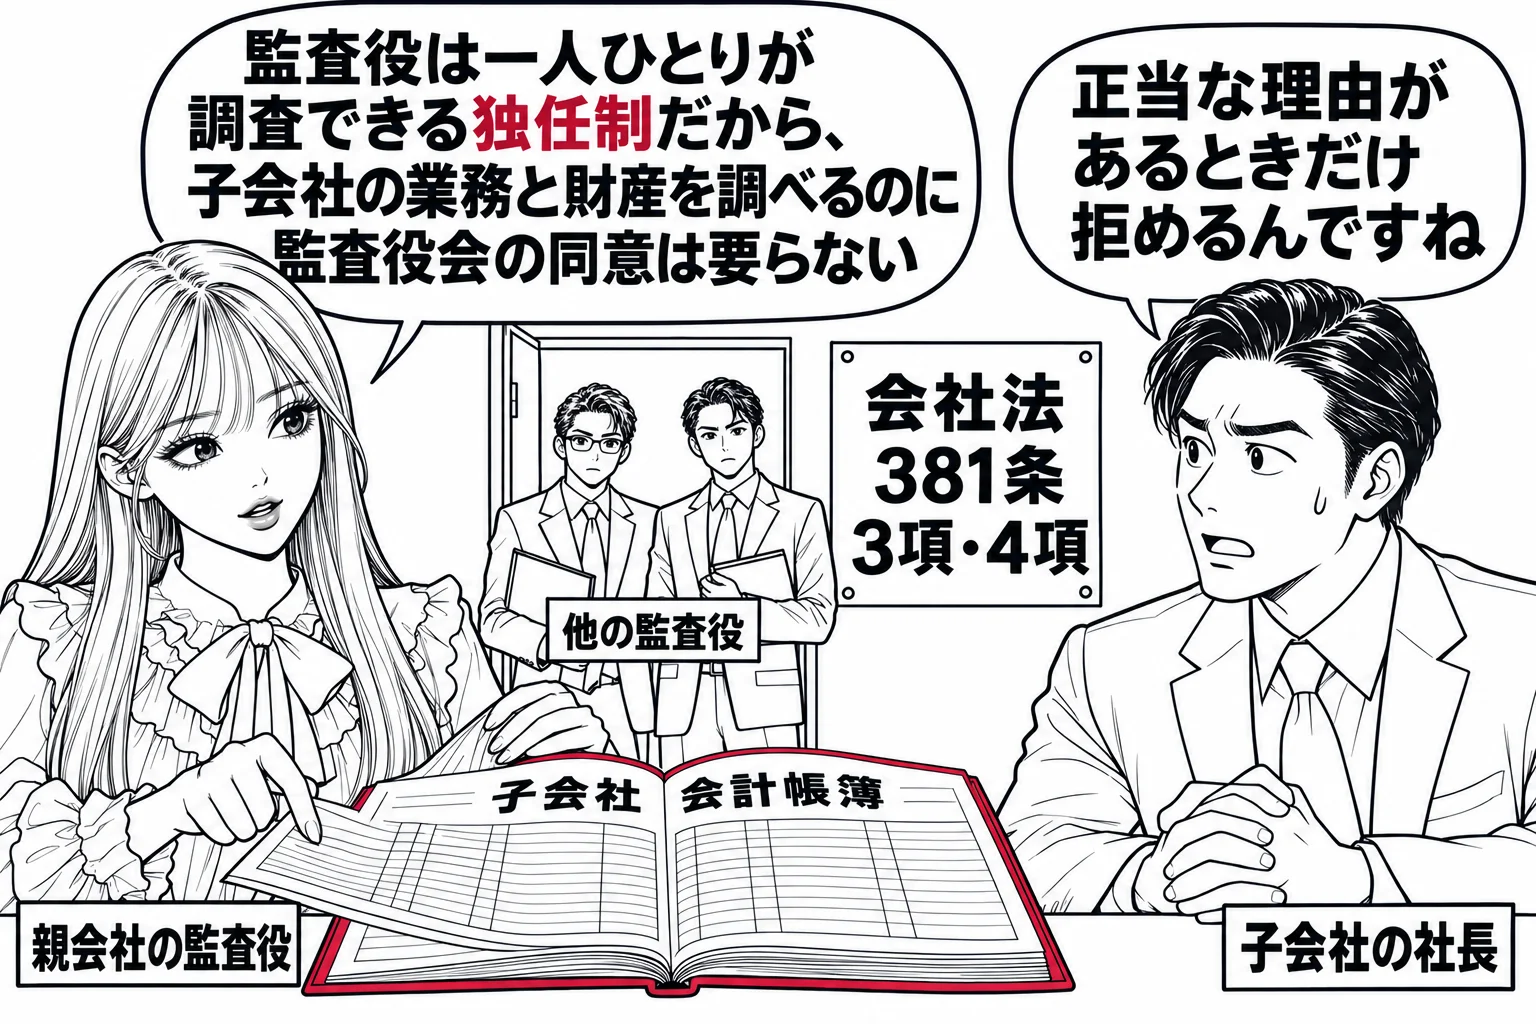
監査役は独任制の機関なので、子会社の調査や訴えの提起に監査役会の同意は要りません
監査役は、取締役(会計参与設置会社では取締役及び会計参与)の職務の執行を監査し、監査報告を作成します(381条1項)。そのために、いつでも取締役・会計参与・支配人その他の使用人に事業の報告を求め、会社の業務及び財産の状況を調査することができ(同条2項)、職務を行うため必要があるときは子会社に事業の報告を求め、子会社の業務及び財産の状況を調査することもできます(同条3項)。子会社は、正当な理由があるときはこの報告や調査を拒むことができます(同条4項)。これらの権限は各監査役に個別に与えられたもので、監査役会設置会社でも変わりません。監査役会は監査の方針や調査の方法を決定できますが、その決定は「監査役の権限の行使を妨げることはできない」とされています(390条2項ただし書)。監査役一人ひとりが独立して権限を行使できるこの仕組みを独任制といいます。株主総会の決議の取消しの訴えを提起できる「株主等」には、監査役設置会社の監査役が含まれますが(831条1項・828条2項1号)、この提訴にも監査役会の同意は要りません。監査報告も各監査役が作成し、監査役会はそれに基づいて監査役会の監査報告を作ります。これに対し、監査等委員会設置会社では、会社や子会社の業務及び財産の状況の調査は監査等委員会が選定する監査等委員が行い(399条の3第1項・2項)、選定されていない監査等委員が自ら調査することはできません。指名委員会等設置会社の監査委員も同じで、子会社への事業の報告請求は監査委員会が選定する監査委員が行います(405条2項)。
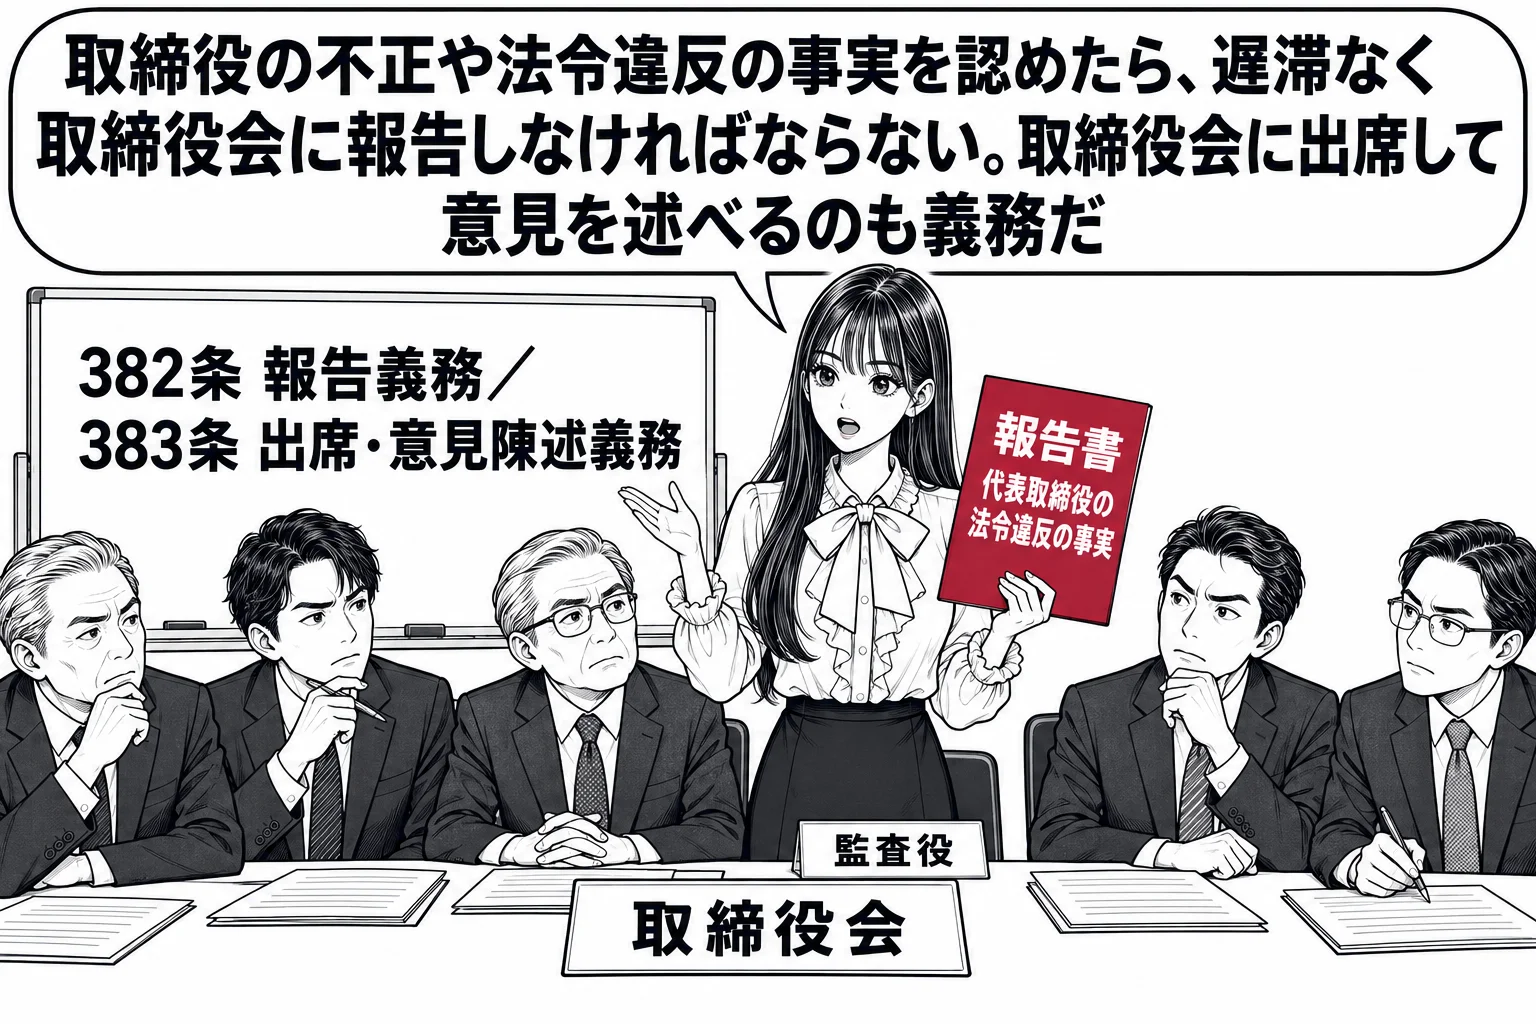
取締役の不正行為やそのおそれを認めたら遅滞なく取締役会に報告し、取締役会に出席して意見を述べる義務を負います
監査役は、取締役が不正の行為をし、若しくはそのおそれがあると認めるとき、又は法令若しくは定款に違反する事実若しくは著しく不当な事実があると認めるときは、遅滞なく、その旨を取締役(取締役会設置会社では取締役会)に報告しなければなりません(382条)。公開会社は取締役会設置会社なので(327条1項1号)、報告先は取締役会です。「会社法上の公開会社の監査役は,取締役が不正の行為をするおそれがあると認めるときは,遅滞なく,その旨を取締役会に報告しなければならない」という記述と、報告を受けた取締役会が是正できるように、監査役には取締役会に出席し、必要があると認めるときは意見を述べる義務があります(383条1項本文)。監査役は取締役ではありませんが、取締役会で意見を述べられないどころか、述べなければならない立場にあります。特別取締役による議決の定めがある会社で監査役が2人以上いるときは、監査役の互選で特別取締役による取締役会に出席する監査役を定めることができますが(同項ただし書)、出席義務そのものが無くなるわけではありません。必要があるときは取締役会の招集を請求し、招集されなければ自ら招集することもできます(383条2項・3項)。取締役会の決議を省略する定款の定め(370条)がある会社でも、監査役設置会社では監査役が提案に異議を述べたときは決議があったものとみなされません。監査役はさらに、取締役が株主総会に提出する議案や書類を調査し、法令・定款違反や著しく不当な事項があればその結果を株主総会に報告します(384条)。
差止めは法令・定款に違反する行為で会社に著しい損害が生ずるおそれがあるときに限られ、監査役会の承認は要りません
監査役は、取締役が会社の目的の範囲外の行為その他法令若しくは定款に違反する行為をし、又はそのおそれがある場合において、その行為によって会社に著しい損害が生ずるおそれがあるときは、取締役に対しその行為をやめることを請求することができます(385条1項)。法令違反のおそれがあるだけでは足りず、「著しい損害が生ずるおそれ」という要件が加わります。株主による差止め(360条)と比べると、監査役設置会社・監査等委員会設置会社・指名委員会等設置会社の株主は「回復することができない損害」のおそれが要るのに対し(同条3項)、監査役は「著しい損害」で足ります。監査機関がいる会社では、まず監査役に差し止めさせる建て付けだからです。裁判所が仮処分で差止めを命ずるときは担保を立てさせません(385条2項)。この差止請求権も各監査役の権限で、監査役会の承認は要りません。指名委員会等設置会社の監査委員の差止請求権(407条1項)も、監査等委員の差止請求権(399条の6第1項)も同じく各自が行使でき、委員会の承認は要りません。
監査の範囲を会計に限定された監査役は業務監査の権限を持たず、監査役設置会社にも当たりませんが、会計に関する子会社調査はできます
公開会社でない株式会社(監査役会設置会社及び会計監査人設置会社を除く)は、監査役の監査の範囲を会計に関するものに限定する旨を定款で定めることができます(389条1項)。この定款の定めがある会社の監査役には、381条から386条までの規定が適用されません(同条7項)。業務及び財産の状況の調査権、取締役会への報告義務と出席義務、差止請求権、会社と取締役との間の訴えで会社を代表する権限のいずれも持たないということです。そして、監査役の監査の範囲を会計に限定している会社は、会社法の「監査役設置会社」の定義から外されています(2条9号)。資本金の額の減少の無効の訴えを提起できる「株主等」に監査役が含まれるのは監査役設置会社に限られるので(828条2項1号・5号)、会計限定の監査役はこの訴えを提起できません。もっとも、会計監査のためには帳簿を調べる必要があるので、会計限定の監査役も、いつでも会計帳簿を閲覧・謄写し、取締役等に会計に関する報告を求めることができ(389条4項)、職務を行うため必要があるときは子会社に会計に関する報告を求め、会社又は子会社の業務及び財産の状況を調査することができます(同条5項)。子会社は正当な理由があれば拒むことができます(同条6項)。会計限定の定めがある会社は、その旨を登記しなければなりません(911条3項17号イ)。
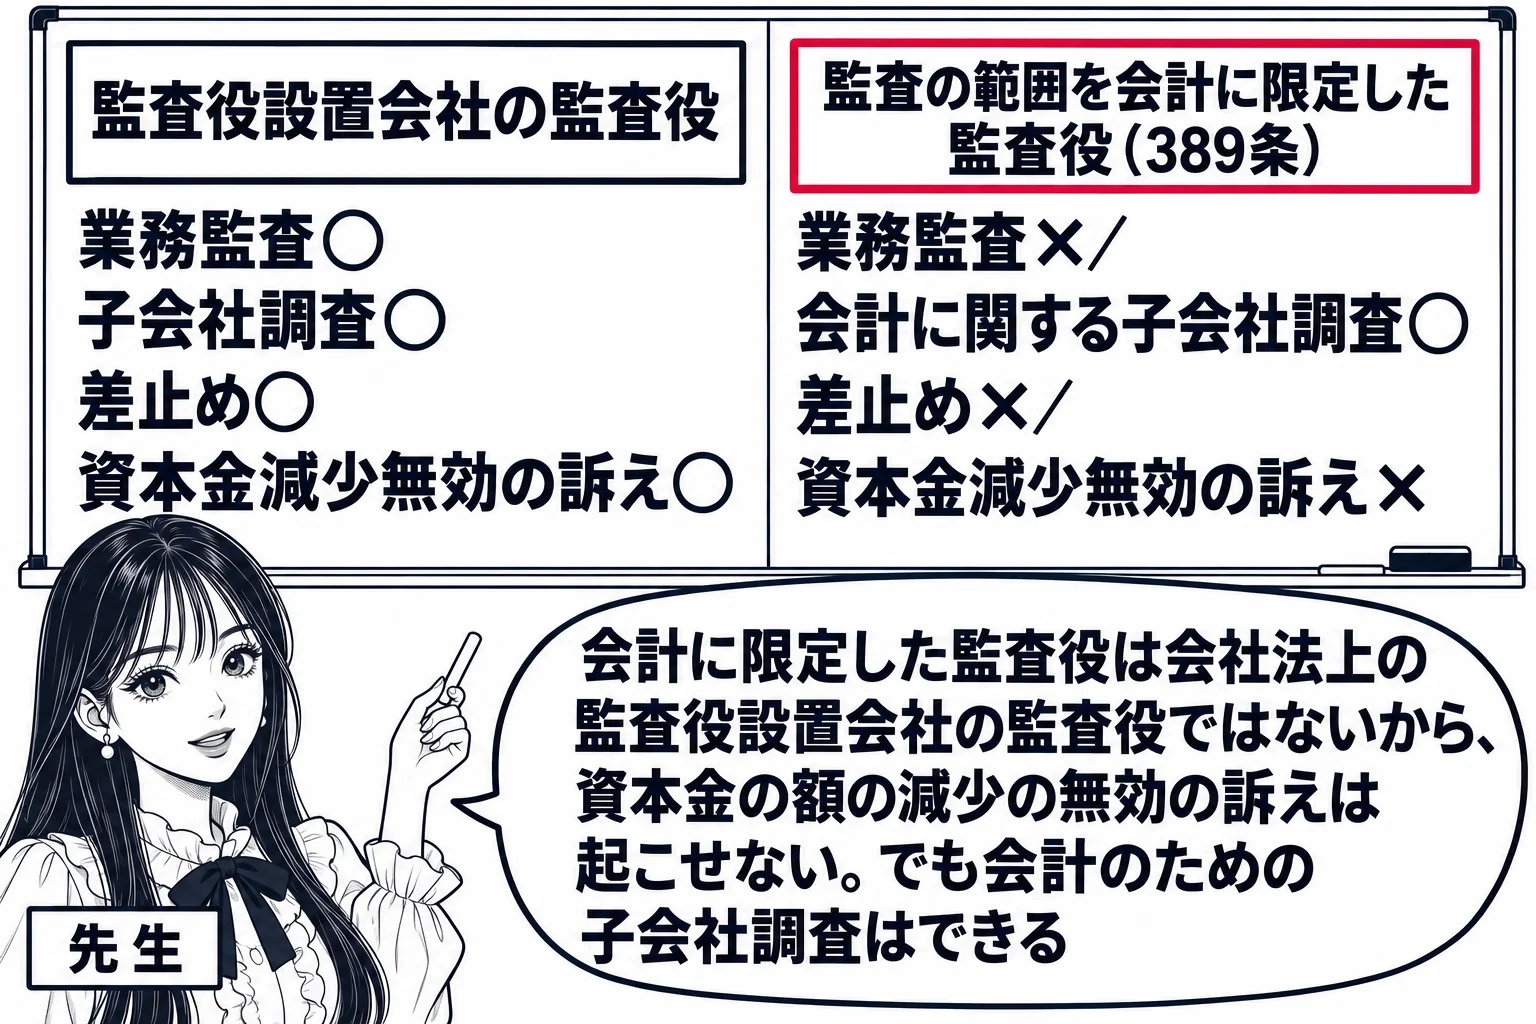
監査役の権限と義務の要点
- 業務監査: 取締役の職務の執行を監査し監査報告を作成する(381条1項)。監査役会設置会社でも各監査役が作成する
- 調査権: いつでも事業の報告を求め会社の業務・財産を調査(381条2項)。必要があれば子会社も調査(同条3項)。子会社は正当な理由があれば拒める(同条4項)
- 独任制: 調査・差止め・決議取消しの訴えに監査役会の同意は不要(390条2項ただし書)。監査等委員・監査委員の調査は委員会が選定した者が行う(399条の3・405条)
- 報告・出席: 不正行為やそのおそれ、法令・定款違反、著しく不当な事実を認めたら遅滞なく取締役会(非設置会社は取締役)に報告(382条)。取締役会に出席し必要があれば意見を述べる義務(383条1項)。決議の省略に異議を述べれば決議とみなされない(370条)
- 差止め: 法令・定款違反の行為(のおそれ)+会社に著しい損害が生ずるおそれ(385条1項)。株主の差止めは監査役設置会社では回復できない損害が要る(360条3項)
- 会計限定: 非公開会社(監査役会・会計監査人設置会社を除く)は定款で監査の範囲を会計に限定できる(389条1項)。381条〜386条は適用されず、監査役設置会社に当たらない(2条9号)。会計帳簿の閲覧、会計に関する子会社への報告請求と業務・財産の調査はできる(389条4項・5項)
会社法381条3項・4項監査役は、その職務を行うため必要があるときは、監査役設置会社の子会社に対して事業の報告を求め、又はその子会社の業務及び財産の状況の調査をすることができる。
4 前項の子会社は、正当な理由があるときは、同項の報告又は調査を拒むことができる。
会社法 第382条(取締役への報告義務)
監査役は、取締役が不正の行為をし、若しくは当該行為をするおそれがあると認めるとき、又は法令若しくは定款に違反する事実若しくは著しく不当な事実があると認めるときは、遅滞なく、その旨を取締役(取締役会設置会社にあっては、取締役会)に報告しなければならない。
会社法 第385条第1項監査役は、取締役が監査役設置会社の目的の範囲外の行為その他法令若しくは定款に違反する行為をし、又はこれらの行為をするおそれがある場合において、当該行為によって当該監査役設置会社に著しい損害が生ずるおそれがあるときは、当該取締役に対し、当該行為をやめることを請求することができる。
試験ではこう問われる
- 監査役は独任制で、子会社の調査・決議取消しの訴えの提起に監査役会の同意は要らない(381条3項・390条2項ただし書)
- 子会社は正当な理由があるときは監査役の報告請求・調査を拒める(381条4項)
- 監査役会設置会社でも各監査役が監査報告を作成する(381条1項)
- 取締役の不正行為やそのおそれ、法令・定款違反の事実を認めたら遅滞なく取締役会に報告する(382条)
- 監査役は取締役会に出席し、必要があれば意見を述べる義務を負う。特別取締役による取締役会も互選で出席者を定められるだけで出席義務は残る(383条1項)
- 差止めは会社に著しい損害が生ずるおそれがあるときに限る。監査役会の承認は不要で、監査委員・監査等委員も同じ(385条1項・407条1項・399条の6)
- 監査等委員・監査委員の業務・財産の調査は委員会が選定した者だけが行う(399条の3・405条)
- 監査の範囲を会計に限定された監査役は監査役設置会社の監査役に当たらず、資本金の額の減少の無効の訴えを提起できない(2条9号・828条2項)
- 会計限定の監査役も子会社への会計に関する報告請求と業務・財産の調査はできる(389条5項)