法定利率と金銭債務の特則(404条・419条・417条の2)ほうていりりつときんせんさいむのとくそく
法定利率とは、当事者が利率を定めなかったときに使う法律上の利率のことで、年3パーセントを出発点とし、3年を一期として基準割合の変動に応じて見直されます(404条)。金銭債務の特則とは、金銭債務の不履行の損害賠償は遅滞の責任を負った最初の時点の法定利率(約定利率がそれを超えるときは約定利率)で定まり、債権者は損害を証明しなくてよく、債務者は不可抗力を抗弁にできないという規律のことです(419条)。
お金の支払が遅れたとき、遅れた分の損害をいくらとみるかが問題になります。お金は誰が持っても同じように運用できるので、民法は損害を一律に利率で計算することにしました。その利率は、当事者が決めていなければ法定利率で、改正で年3パーセントの変動制になりました。そのかわり、債権者は損害を証明しなくてよく、債務者も天災を言い訳にできません。過去問の「年5分」という数字は、改正前の法定利率です。
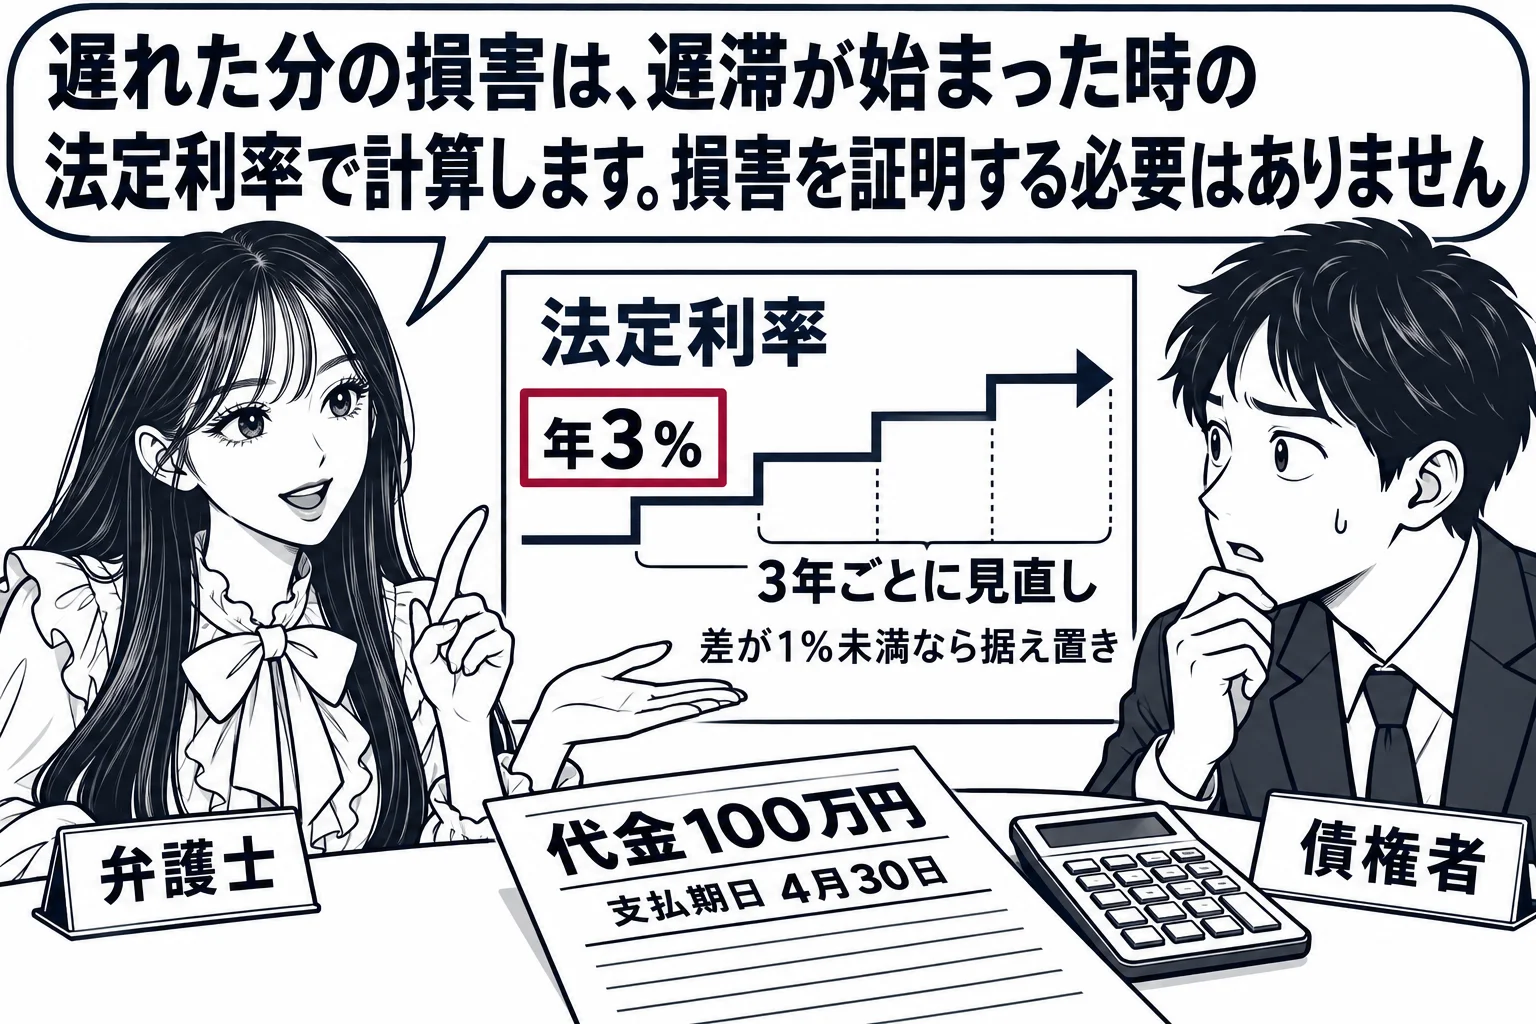
法定利率は年3パーセントを出発点とし、3年ごとに見直されますが、基準割合の差が1パーセントに満たなければ据え置かれます
法定利率は、年三パーセントとされています(404条2項)。そして、法務省令で定めるところにより、三年を一期とし、一期ごとに変動するものとされています(同条3項)。各期の法定利率は、直近変動期の基準割合と当期の基準割合との差に相当する割合を直近変動期の法定利率に加算し、又は減算した割合で、その差に一パーセント未満の端数があるときは切り捨てます(同条4項)。基準割合は、過去5年間の短期貸付けの平均利率から法務大臣が告示します(同条5項)。小さな金利の動きで利率がたびたび変わると計算が煩雑になるので、1パーセント以上の変動があったときだけ整数で動かす仕組みです。そのため、3年ごとに見直されても法定利率が変わらないことがあります。改正前は、民法の法定利率が年5分、商行為によって生じた債務の法定利率が年6分の固定制でした。
利息は最初に利息が生じた時点の、遅延損害金は遅滞の責任を負った最初の時点の法定利率で決まり、約定利率が法定利率を超えるときは約定利率によります
法定利率が変動するので、どの時点の利率を使うかを決めておく必要があります。利息を生ずべき債権について別段の意思表示がないときは、その利率は、その利息が生じた最初の時点における法定利率によります(404条1項)。法定利率は利息が生じることを前提に利率を補う規定で、利息そのものを生じさせるわけではありません。消費貸借では特約がなければ貸主は利息を請求できないので(589条1項)、「消費貸借契約において利息に関する特約がなかった場合は,貸主は,借主に対して法定利率による利息を請求することができる」という肢(R2 問19 ウ)は誤りです。金銭の給付を目的とする債務の不履行の損害賠償の額は、債務者が遅滞の責任を負った最初の時点における法定利率によって定め、ただし約定利率が法定利率を超えるときは約定利率によります(419条1項)。いったん決まった利率は、その後に法定利率が変わっても動きません。遅延損害金について特約がなくても、利息について法定利率を超える約定があれば、遅延損害金もその約定利率で計算します(最大判昭和43年7月17日)。利息より低い率の遅延損害金しか払わなくてよいとすると、遅れた方が得になってしまうからです。
金銭債務の不履行では債権者は損害を証明しなくてよい反面、利率で算定した額を超える損害は請求できず、債務者は不可抗力を抗弁にできません
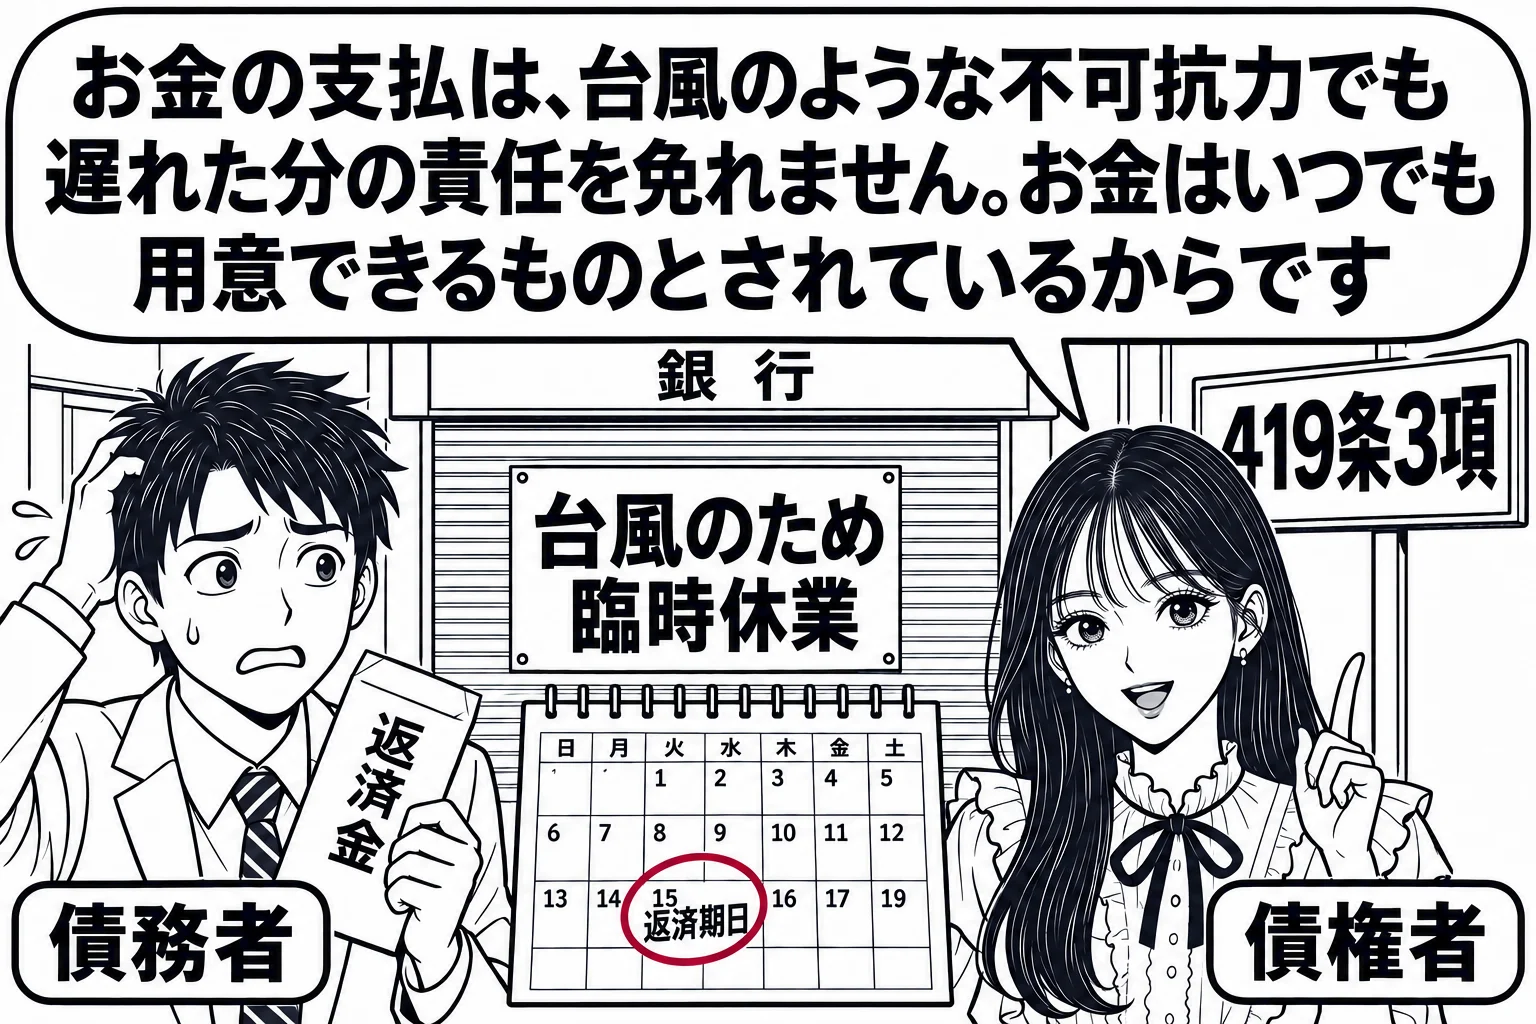
419条2項は、金銭債務の不履行の損害賠償については、債権者は損害の証明をすることを要しないと定めています。売買代金の支払が遅れたことによる損害賠償を求める債権者は、損害の発生とその数額を主張立証する必要がありません。その反面、判例は、法定利率又は約定利率により算定された額を超える損害が生じたことを立証しても、その賠償を請求することはできないとしています(最判昭和48年10月11日。弁護士費用などの取立費用を求めた事案です)。また、419条3項は、債務者は不可抗力をもって抗弁とすることができないと定めています。金銭は調達できなくなることがないという考えによるものです。ただし、419条3項は債務者の側の事情を封じるだけなので、債権者の過失を考慮する過失相殺(418条)は金銭債務にも適用されます。
将来の利益や費用を一時金で賠償するときに中間利息を控除するなら、損害賠償の請求権が生じた時点の法定利率で控除します
事故で働けなくなった人の将来の収入(逸失利益)や将来の介護費用を今まとめて支払うと、受け取った人は支払時期までの運用益を得るので、その分(中間利息)を差し引いて賠償額を定めます。417条の2第1項は、将来において取得すべき利益についての損害賠償の額を定める場合において利息相当額を控除するときは、その損害賠償の請求権が生じた時点における法定利率によると定め、同条2項は、将来において負担すべき費用についても同様としています。この規定は不法行為にも準用されます(722条1項)。
民法 第404条第2項法定利率は、年三パーセントとする。
民法 第419条第1項金銭の給付を目的とする債務の不履行については、その損害賠償の額は、債務者が遅滞の責任を負った最初の時点における法定利率によって定める。ただし、約定利率が法定利率を超えるときは、約定利率による。
民法 第419条第2項前項の損害賠償については、債権者は、損害の証明をすることを要しない。
民法 第419条第3項第一項の損害賠償については、債務者は、不可抗力をもって抗弁とすることができない。
試験ではこう問われる
- 法定利率は年3パーセントで、3年ごとに見直されるが、基準割合の差が1パーセント未満なら変わらない(404条)
- 利息の特約がなければ、消費貸借の貸主は法定利率による利息も請求できない(589条1項。R2 問19 ウ ×)
- 利息の利率は最初に利息が生じた時点の、遅延損害金は遅滞の責任を負った最初の時点の法定利率による(404条1項・419条1項)
- 約定利率が法定利率を超えるときは約定利率により、遅延損害金の特約がなくても利息の約定利率による(最大判昭和43年7月17日)
- 債権者は損害の証明を要しないが、利率で算定した額を超える損害は証明しても請求できない(419条2項。最判昭和48年10月11日)
- 金銭債務の債務者は不可抗力をもって抗弁とすることができないが、債権者の過失は過失相殺で考慮される(419条3項・418条)
- 将来の利益・費用の中間利息は、請求権が生じた時点の法定利率で控除する(417条の2。不法行為にも準用)