租税立法の合憲性そぜいりっぽうのごうけんせい
租税立法の合憲性とは、租税に関する法律が14条1項の平等や84条の租税法律主義に適合するかという問題です。租税立法は国政全般からの総合的政策判断と専門技術的な判断を必要とするため立法府に広い裁量が認められ、区別の態様が著しく不合理であることが明らかな場合に限り違憲となります。
会社員は給与から税金が天引きされ、必要経費を自分で計算して差し引くことができません。自営業者は実際にかかった経費を差し引けるのに不公平だ、という訴えが実際に起こされました。裁判所は、税金の仕組みを決めるには国の財政や経済の実態を踏まえた政策判断と専門技術的な判断が要るから、まず国会に任せるほかないと考えます。だから租税の分野では、区別の仕方が目的との関係で著しく不合理であることが明らかな場合に限って違憲とされます。あわせて、税金は法律で決めるという84条の要請が、通達や条例や保険料にどこまで及ぶかも問われます。
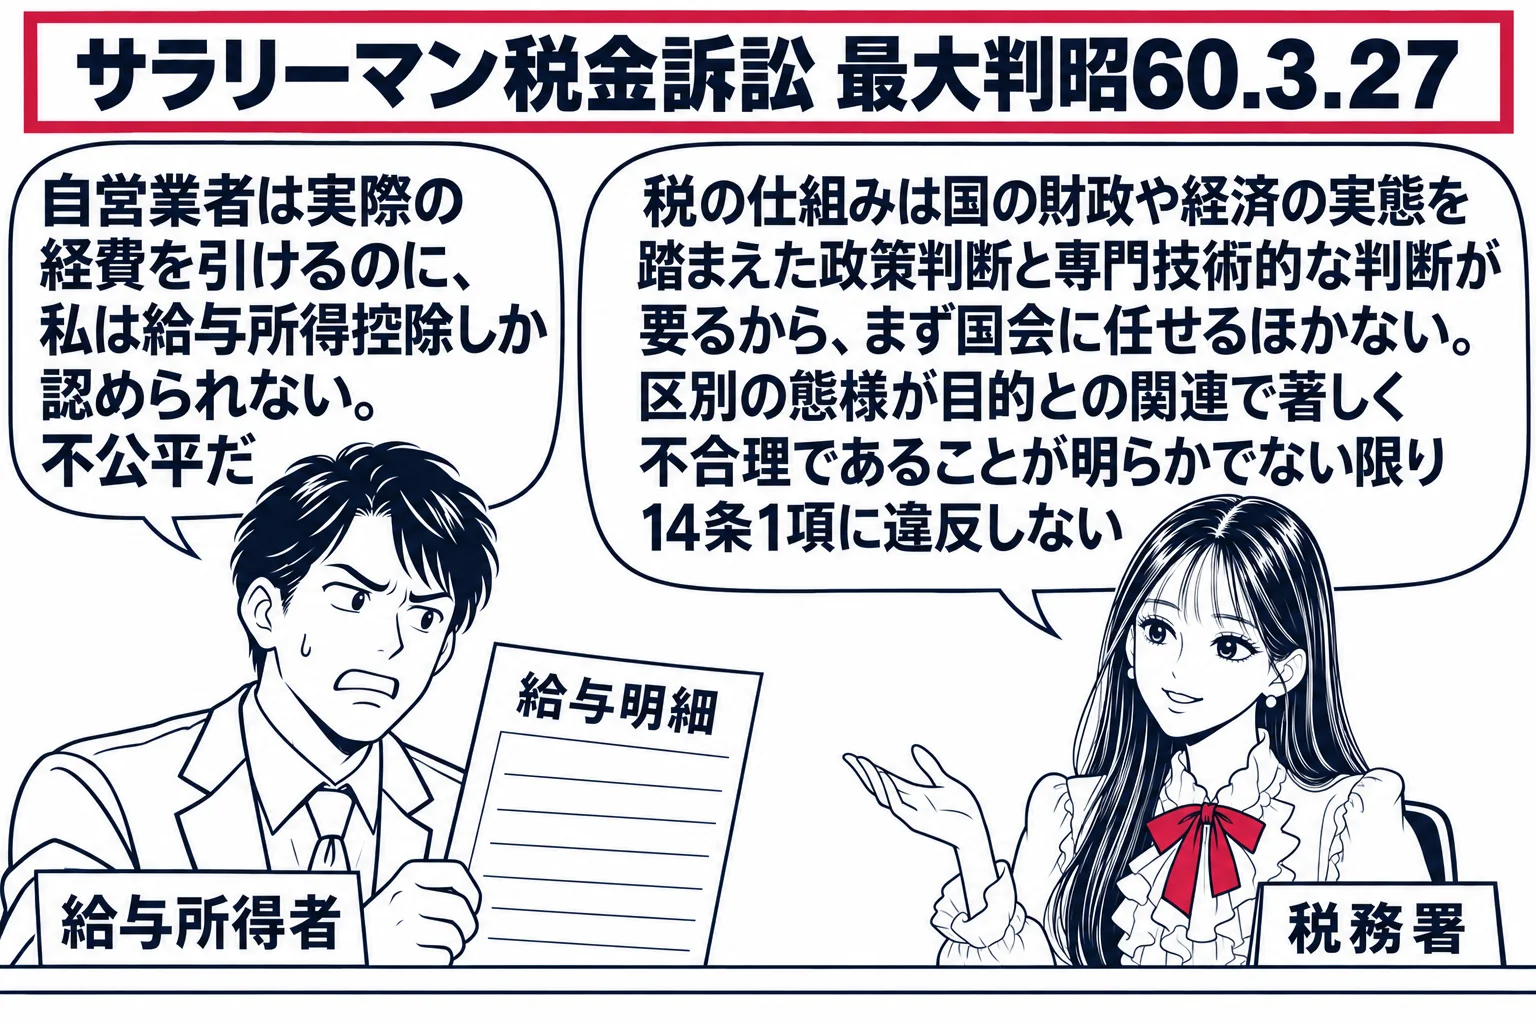
租税分野の区別は、著しく不合理であることが明らかな場合に違憲となります
租税立法の合憲性は、14条1項と84条の二つの面から問われます。最大判昭和60年3月27日(サラリーマン税金訴訟)は、租税法の定立については、国家財政、社会経済、国民所得、国民生活等の実態についての正確な資料を基礎とする立法府の政策的、技術的な判断に委ねるほかはなく、裁判所はその裁量的判断を尊重せざるを得ないとしました。同判決は、給与所得者について必要経費の実額控除を認めず給与所得控除によることとした所得税法の定めについて、事業所得者等との区別に合理性があるとしました。把握の困難さや徴税費用の増大を避けるという目的が正当で、区別の態様も著しく不合理とはいえないという筋道です。
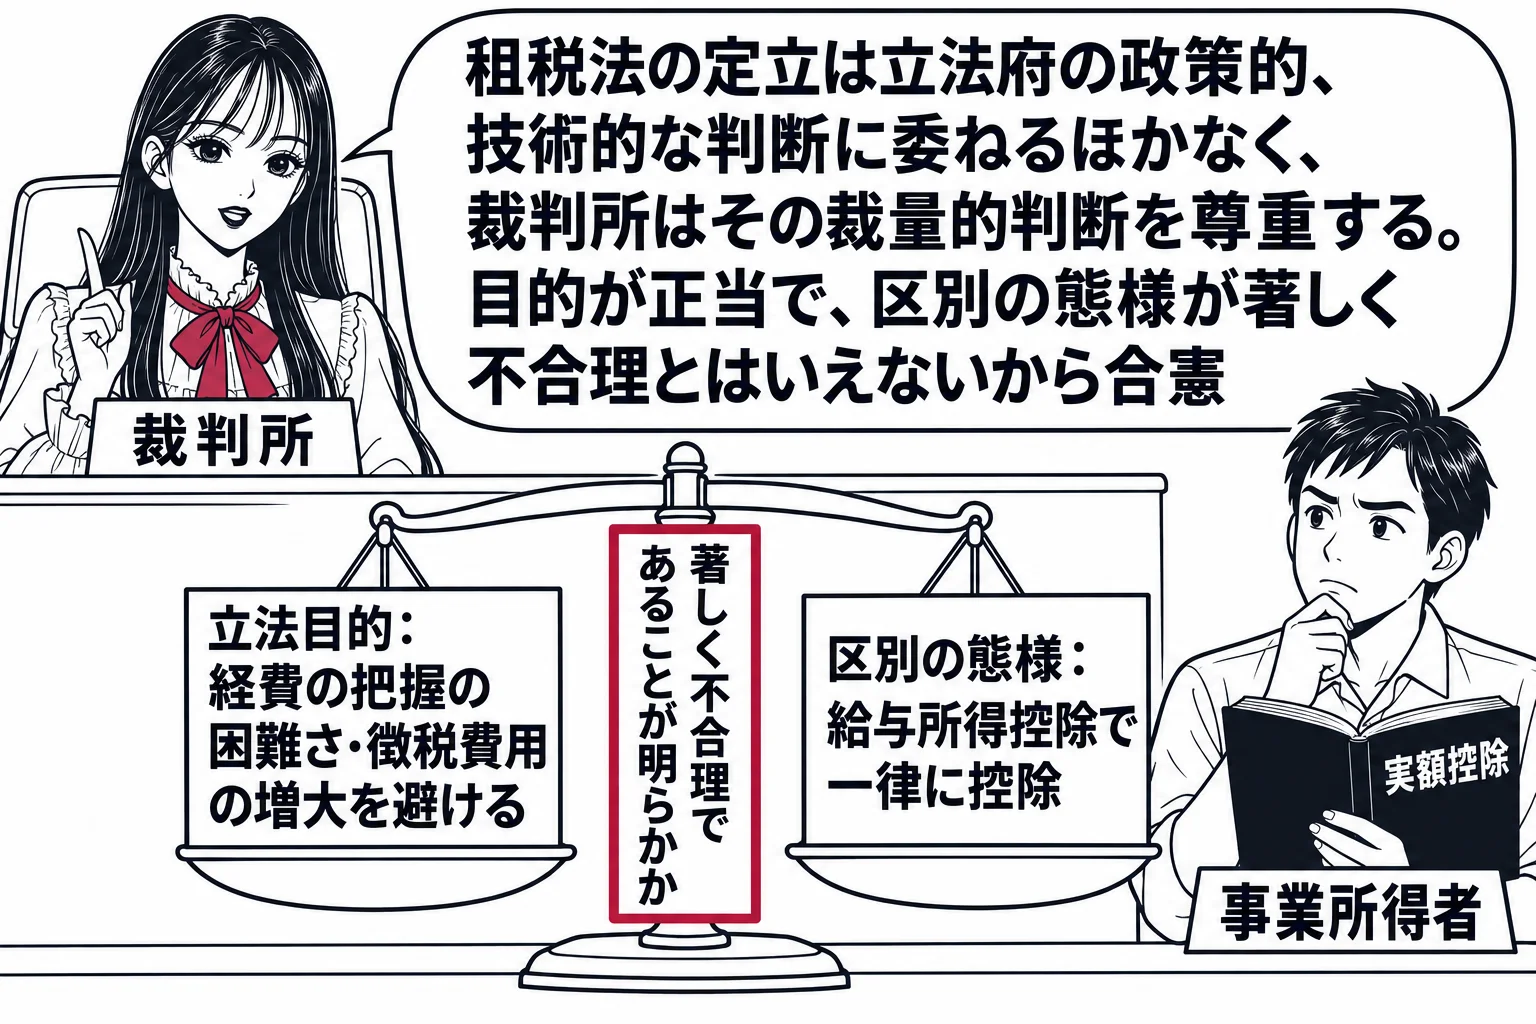
課税最低限と25条の問題は、立法裁量の枠で処理されます
最判平成元年2月7日(総評サラリーマン税金訴訟)は、25条にいう健康で文化的な最低限度の生活は抽象的・相対的な概念で、これを具体化するには財政事情や高度の専門技術的な考察に基づく政策的判断が要るとして立法府の広い裁量を認めたのであって、最低限度の生活を阻害する立法が直ちに25条に違反するという規範を立てたわけではありません。課税最低限の額が低すぎるという主張も、この裁量の枠内で判断され、著しく合理性を欠き明らかに裁量の逸脱・濫用と見ざるを得ない場合を除いて裁判所の審査判断に適しません。
暦年途中の変更は、諸事情を総合勘案して判断されます
最判平成23年9月22日(租税法律における遡及的立法)は、暦年途中の租税法規の変更及びその暦年当初からの適用によって納税者の租税法規上の地位が変更され、課税関係における法的安定に影響が及び得る場合の84条適合性について、変更の対象となる納税者の租税法規上の地位の性質、変更の程度及び変更により保護される公益の性質などの諸事情を総合的に勘案して判断すべきであるとしました。遡及的な適用がおよそ許されないわけではなく、法的安定を害するかどうかが審査の中心になります。
通達による課税も、法の正しい解釈に合致すれば違憲ではありません
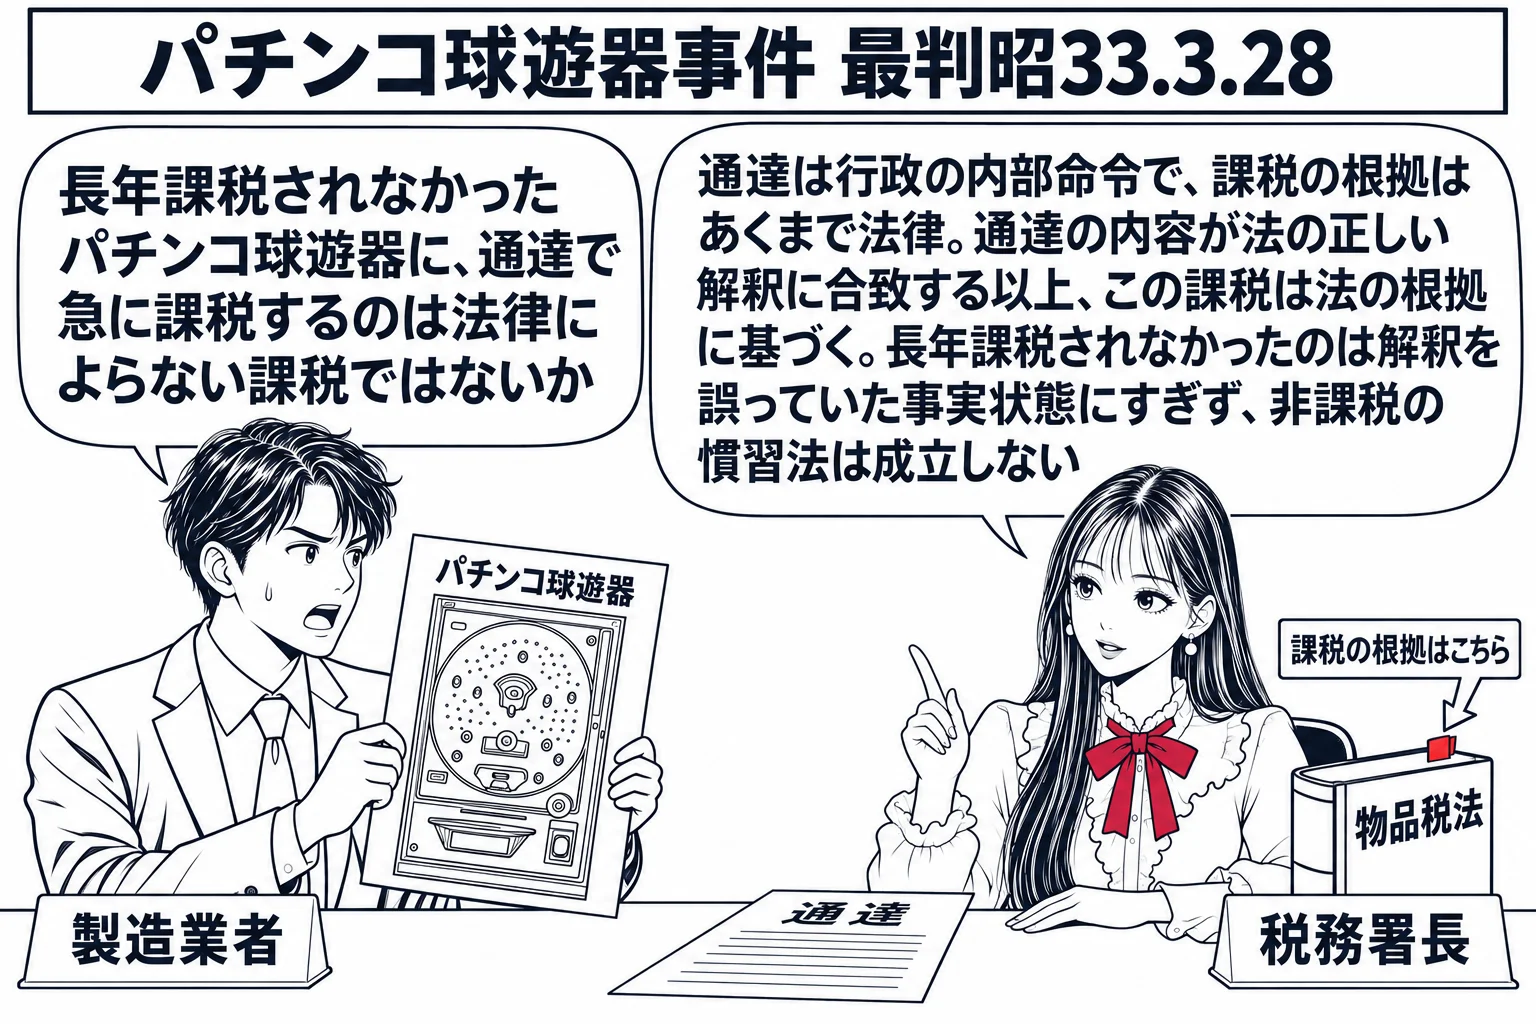
最判昭和33年3月28日(パチンコ球遊器事件)は、長く課税されることがなかった物品について、通達を機縁として課税がされた場合でも、通達の内容が法の正しい解釈に合致するものである以上、課税は法の根拠に基づくものであるとしました。通達は行政の内部命令で国民を直接拘束する法規ではなく、課税の根拠はあくまで法律だからです。根拠法律があるのに長年課税されなかった物について、非課税の慣習法が成立するわけでもありません。長年課税されなかったのは法律の解釈適用を誤っていた事実状態にすぎず、正しい解釈に立ち返って課税することは法律に基づく課税だからです。
租税以外の公課にも、84条の趣旨が及びます
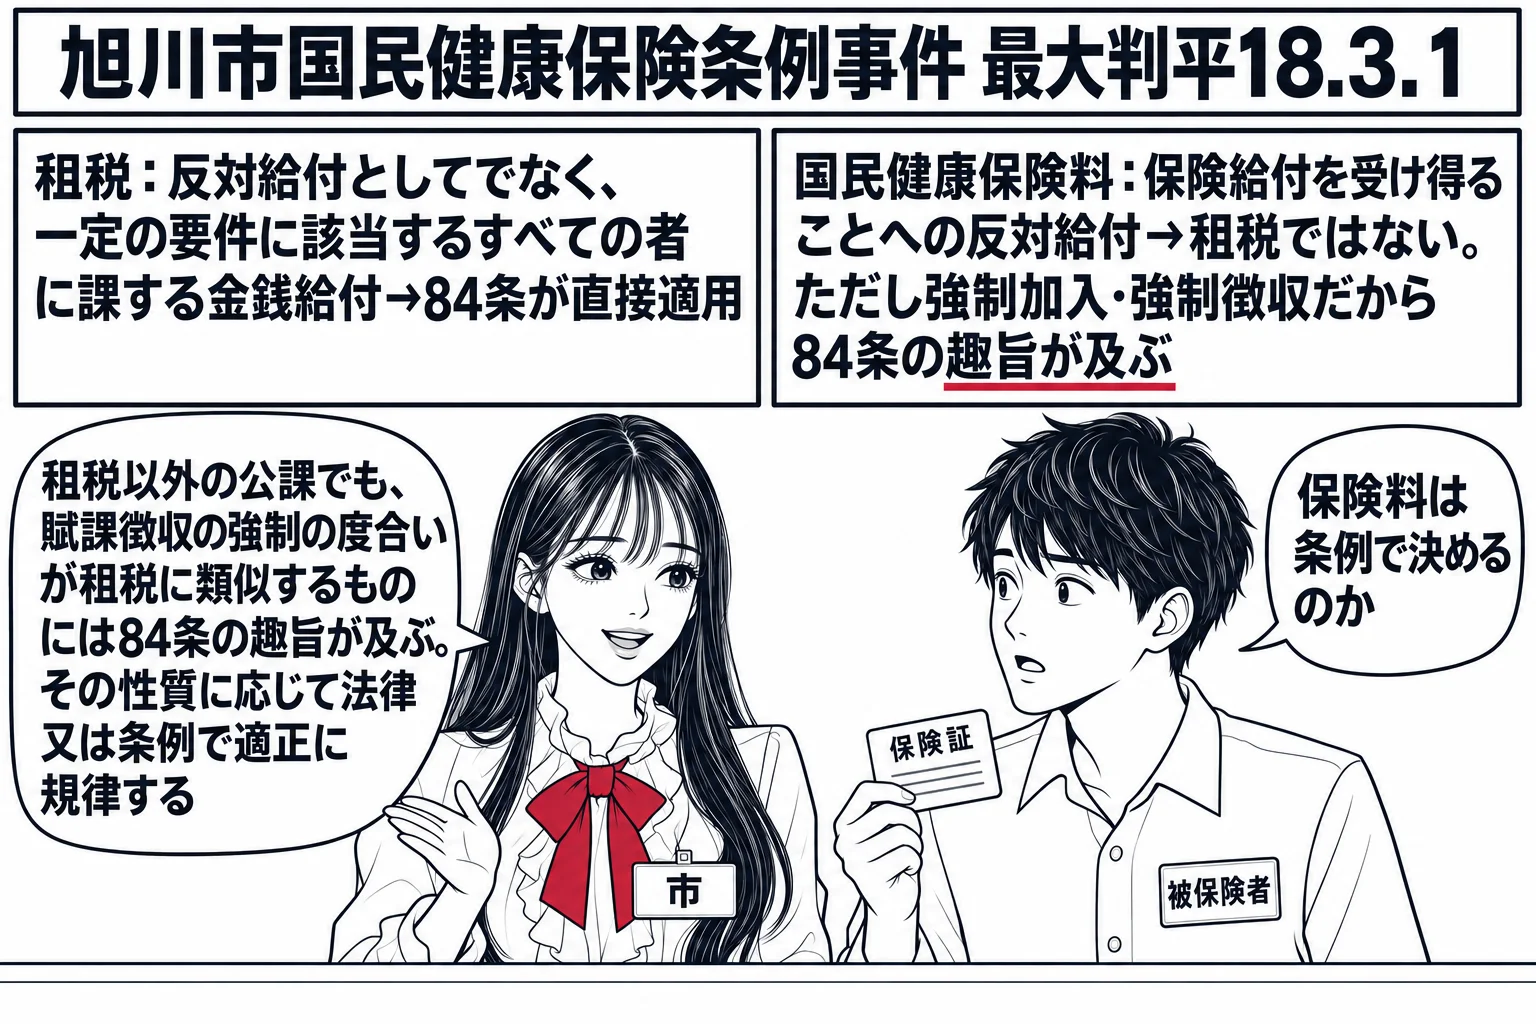
最大判平成18年3月1日(旭川市国民健康保険条例事件)は、84条にいう租税とは、国又は地方公共団体が、課税権に基づき、その経費に充てるための資金を調達する目的をもって、特別の給付に対する反対給付としてでなく、一定の要件に該当するすべての者に対して課する金銭給付であり、その形式のいかんにかかわらず租税に当たるとしました。市町村が行う国民健康保険の保険料は、被保険者において保険給付を受け得ることに対する反対給付として徴収されるものですから、租税には当たらず、84条が直接に適用されることはありません。もっとも、国民健康保険は強制加入とされ保険料が強制徴収されるなど、賦課徴収の強制の度合いにおいて租税に類似する性質を有するため、84条の趣旨が及びます。「市町村が行う国民健康保険の保険料は、賦課徴収の強制の度合いにおいては租税に類似する性質を有し、憲法第84条の趣旨が及ぶ」という肢(R5 問3 エ)は正しいです。同判決は、租税以外の公課であっても、その性質に応じて、法律又は法律の範囲内で制定された条例によって適正な規律がされるべきものだとも述べています。
条例による課税も、84条の要請に反しません
地方公共団体は、地方自治の本旨に従いその財産を管理し事務を処理する権能を有し、その遂行のためには財源を自ら調達する権能を有することが必要ですから、地方自治の不可欠の要素として課税権の主体となることが憲法上予定されています(最判平成25年3月21日)。租税の賦課は法律又は法律の定める条件によらなければなりませんが、条例は公選の議員で組織する議会の議決を経て制定される自治立法ですから、一定の範囲内で条例による租税の賦課徴収ができます。「地方公共団体が条例により税目や税率を定めることは、憲法上予定されていない」という肢(R5 問3 オ)は誤りです。住民の代表である議会が民主的な手続により制定する条例に基づく課税は、行政権による専断的な課税を防止するという84条の趣旨を害しません。
日本国憲法 第84条あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする。
試験ではこう問われる
- 租税分野の区別は、立法目的が正当で、区別の態様が著しく不合理であることが明らかでない限り14条1項に違反しない(最大判昭和60年3月27日)
- 国民健康保険の保険料は84条の租税に当たらないが、賦課徴収の強制の度合いにおいて租税に類似するため84条の趣旨が及ぶ(最大判平成18年3月1日。R5 問3 エ ○)
- 地方公共団体は課税権の主体となることが憲法上予定され、条例で租税を賦課徴収できる(最判平成25年3月21日。R5 問3 オ ×)
- 通達を機縁とする課税も、通達の内容が法の正しい解釈に合致する以上、法の根拠に基づく課税である(最判昭和33年3月28日)
- 暦年途中の租税法規の変更と暦年当初からの適用の84条適合性は、地位の性質・変更の程度・公益の性質などを総合的に勘案して判断する(最判平成23年9月22日)