国民の義務(26条2項・27条・30条)こくみんのぎむ
国民の義務とは、権利の保障を中心とする憲法が例外的に国民の側に課した義務のことで、保護する子女に普通教育を受けさせる義務(26条2項前段)、勤労の義務(27条1項)、納税の義務(30条)の三つです。いずれも具体的な内容は法律によって定まり、勤労の義務に強制力はありません。
子どもを小学校に通わせること、働いて生活すること、税金を納めることは、どれも暮らしの一部として当たり前に見えますが、憲法はこの三つだけを国民の義務として書いています。権利の保障が中心の憲法にあえて義務が置かれているのは、子どもの教育を受ける権利を実現し、国の財政を支えるためです。その中身を決めるのはいつも法律で、憲法の義務規定そのものから直接に罰や強制が生まれることはありません。
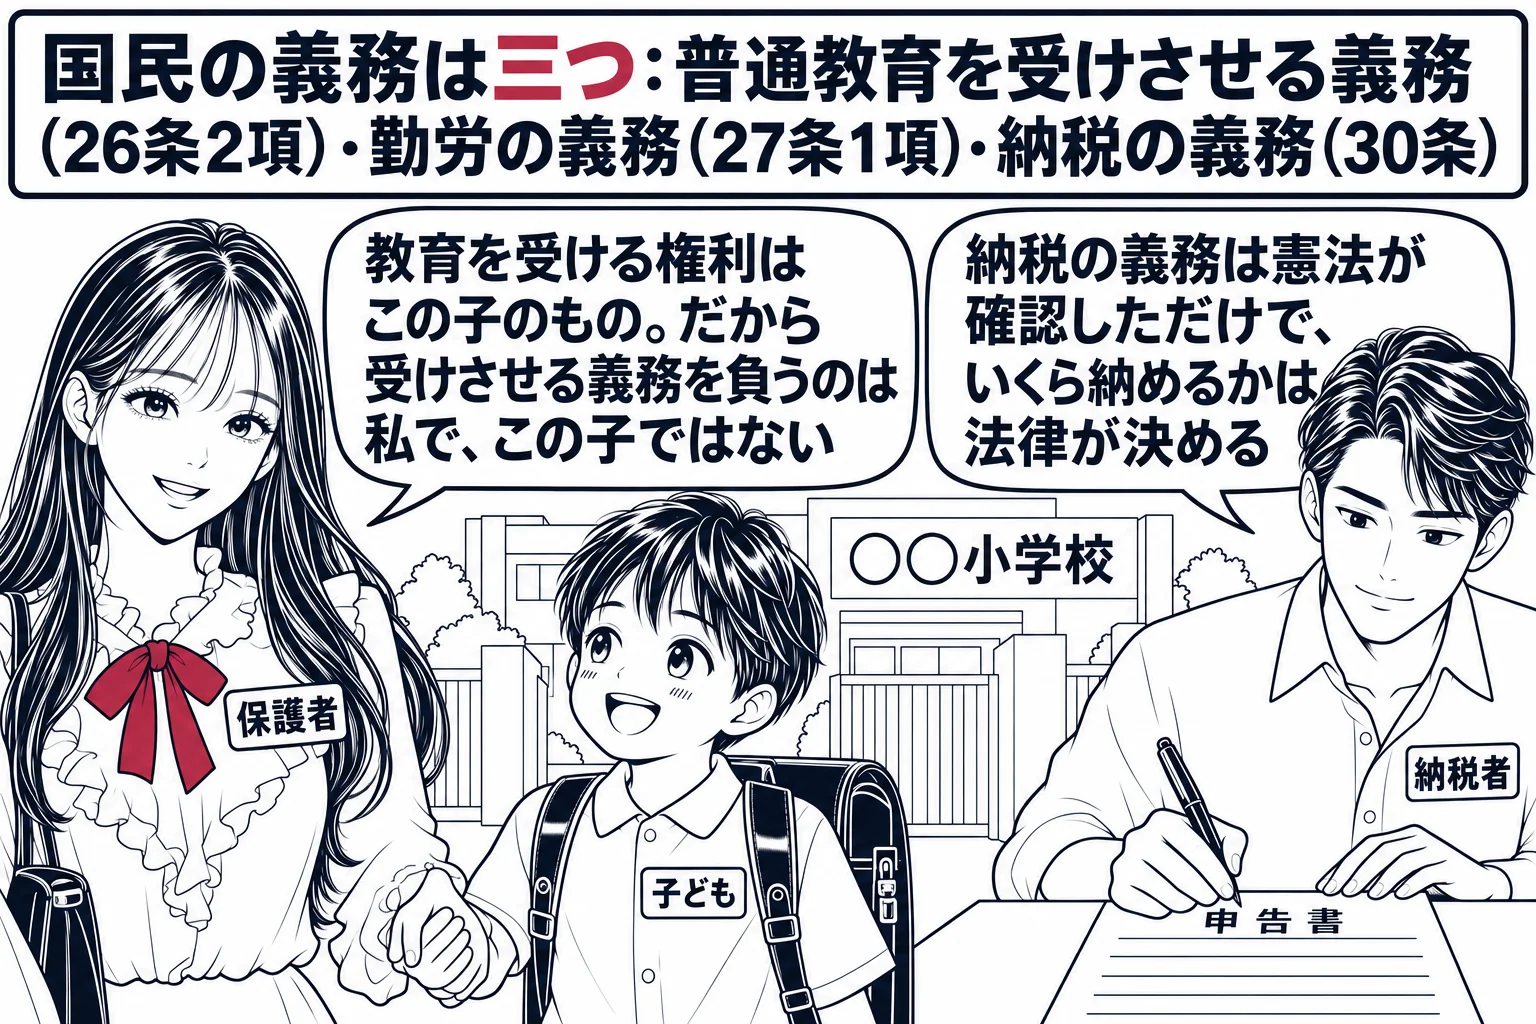
教育を受けさせる義務の主体は保護者で、子ども自身ではありません
26条2項前段は、同条1項が保障する子どもの教育を受ける権利に対応して保護者に普通教育を受けさせる義務を課すもので、子ども自身に教育を受ける義務を負わせるものではありません。26条2項前段の名宛人は、文言どおり「その保護する子女」をもつ親権者などの保護者です。旭川学力テスト事件(最大判昭和51年5月21日)は、自ら学習することのできない子どもが、その学習要求を充足するための教育を大人一般に対して要求する権利をもつと述べており、26条は子どもの学習権を実現する手段として保護者に義務を課す構造をとっています。子どもが授業の一部を受講しなくても、子どもが26条2項違反の責任を問われることはありません。
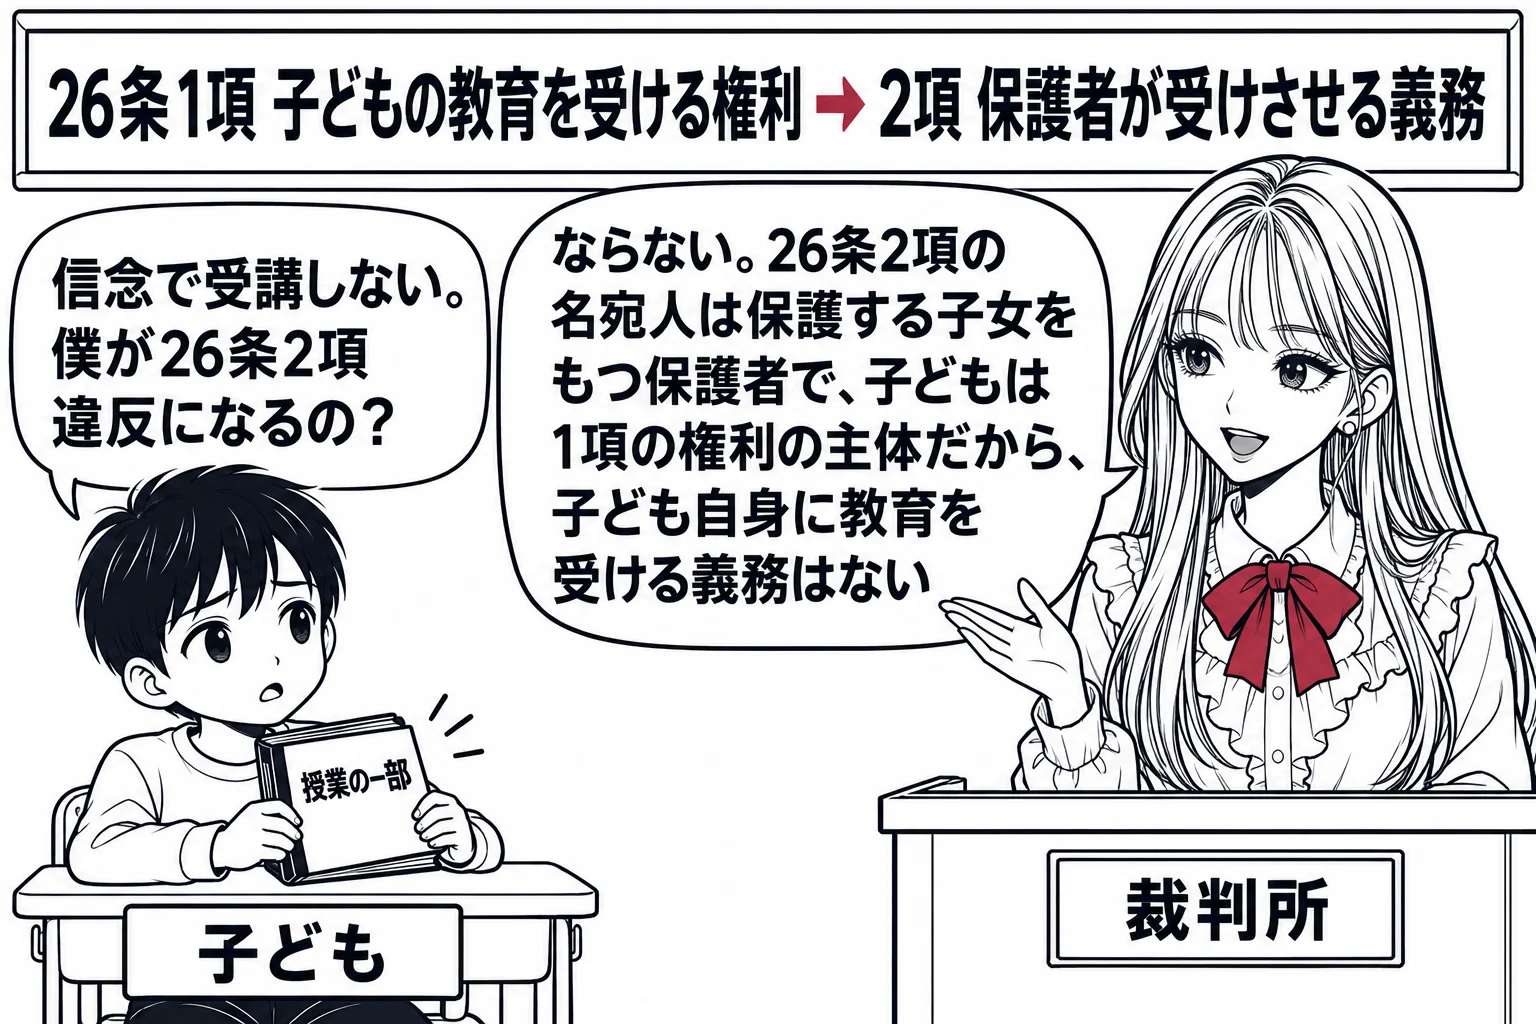
- 教育を受けさせる義務主体は保護者。子ども自身が教育を受ける義務を負うわけではない
- 勤労の義務働く能力がありながら働かない者に国が支援をしないことを正当化する意味をもつ。強制はできない
- 納税の義務国家の存立に不可欠な財政を支える義務の確認。具体化には法律が要る(84条)
普通教育を受けさせない保護者に制裁を定めることはできます
親権者に教育の自由があるからといって、子女に普通教育を受けさせない親権者に対して法律で制裁を定めることができなくなるわけではありません。旭川学力テスト事件(最大判昭和51年5月21日)は親の教育の自由を認めましたが、それは「主として家庭教育等学校外における教育や学校選択の自由にあらわれるもの」だと述べています。「親は、子の将来に関して最も深い関心を持ち、かつ、配慮をすべき立場にある者として、憲法上、子の教育の自由を有する」という肢(R6 問2 ウ)は正しいです。親の教育の自由は学校外の教育と学校選択の自由に現れるもので、就学義務そのものを免れさせるものではありません。学校教育法144条は、督促を受けても就学させない保護者に対する罰則を定めています。義務教育の内容は教育制度で扱います。
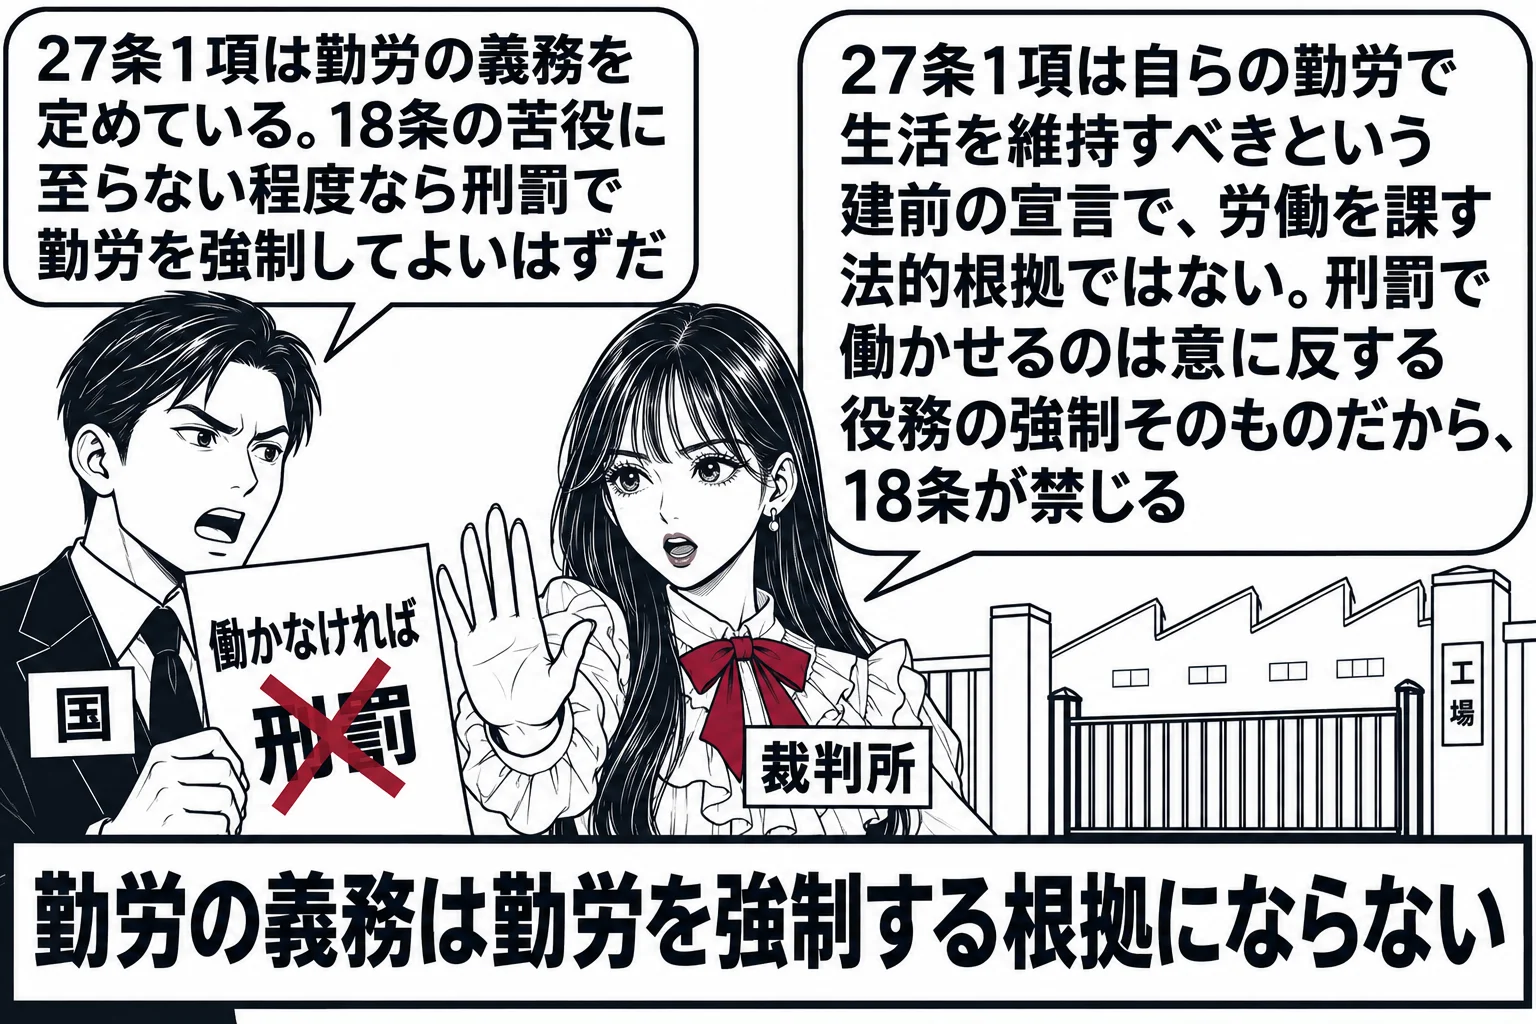
勤労の義務は、刑罰をもって勤労を強制する根拠にはなりません
27条1項の勤労の義務を根拠に、18条の「その意に反する苦役」に至らない程度であれば法律で刑罰をもって勤労を強制できる、ということにはなりません。27条1項の勤労の義務は、勤労の能力がある者は自らの勤労によって生活を維持すべきだという建前を宣言したもので、国が国民に労働を課す法的根拠ではありません。刑罰で勤労を強制することは意に反する役務の強制そのものですから、18条が苦役を禁じている以上、苦役に至らなければ強制できるという読み方はできません。
勤労の義務にも法的意味があり、給付を行わない根拠になります
勤労の義務は道徳的・精神的な規定にすぎないものではなく、勤労の能力と機会がありながら勤労しない者に対して、生活保護などの給付を行わないことを正当化する根拠となります。生活保護法4条1項が、利用し得る資産や能力を活用することを保護の要件としているのは、この趣旨を具体化したものです。道徳的・精神的規定にすぎないと言い切ると、この社会保障の設計との結びつきを説明できなくなります。労働基本権そのものは労働基本権で扱います。
納税の義務は確認規定で、具体化には法律が要ります
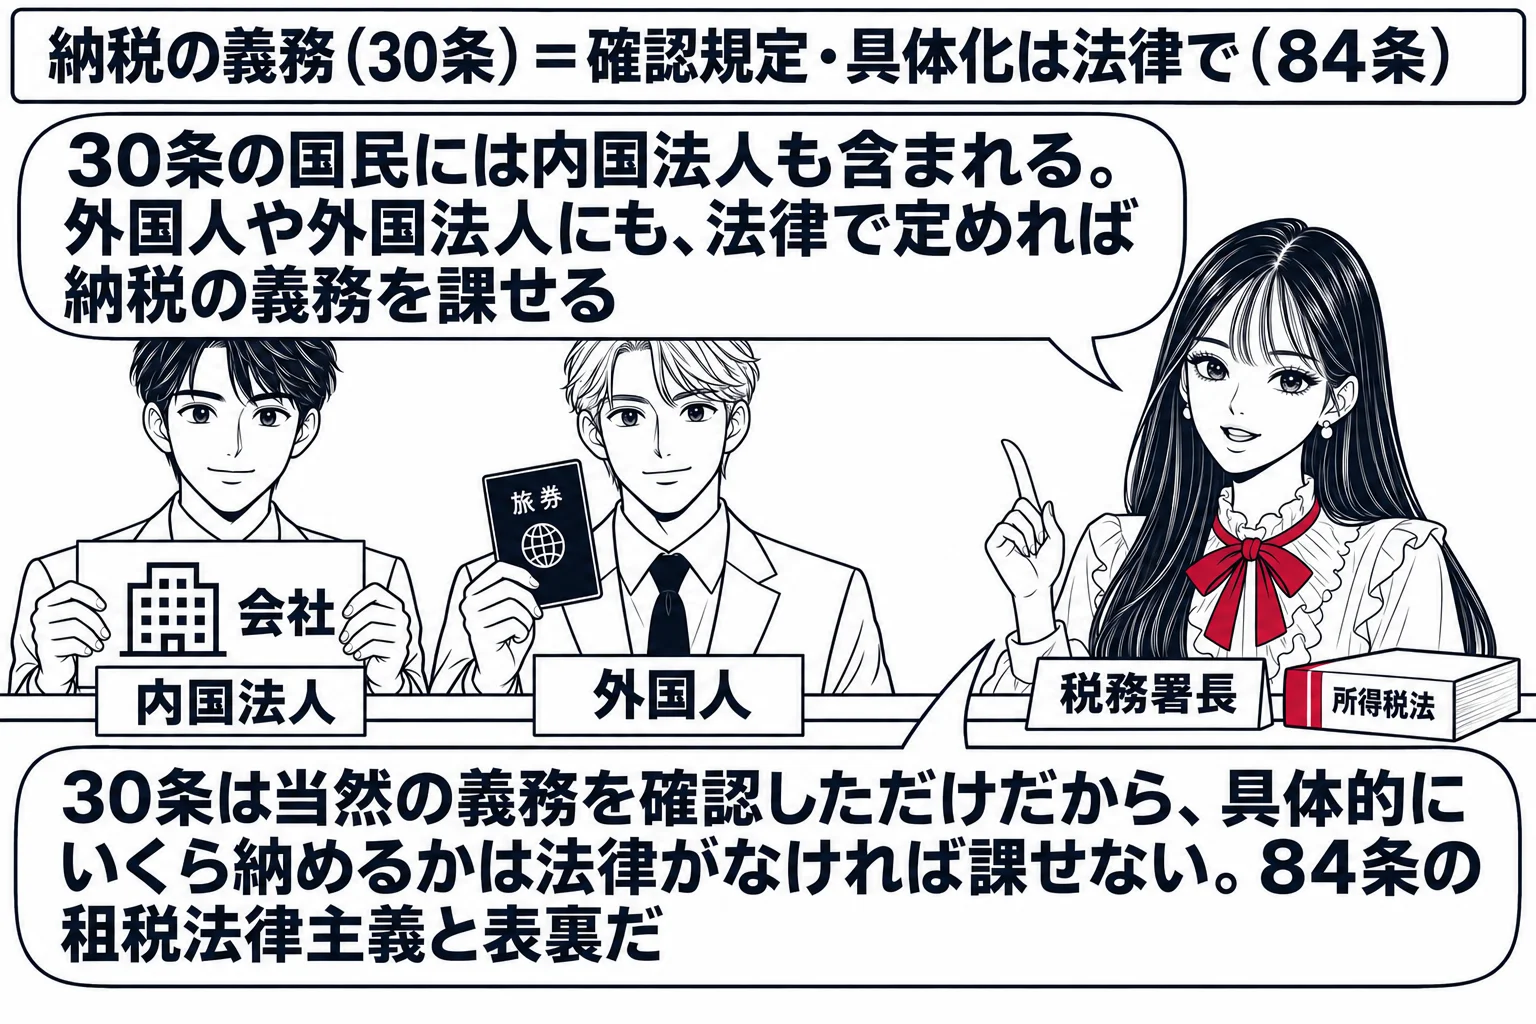
30条は、国家の存立に不可欠な財政を支えるという国民の義務を確認するとともに、その義務の具体化には法律の定めが必要であるとした規定です。国民主権の下で国の活動を支える資金は国民が負担するほかないので、30条は当然の義務を確認する規定であり、同条自体が個々の国民に具体的な納税債務を生じさせるわけではありません。「法律の定めるところにより」という留保は、租税法律主義を定める84条と表裏の関係に立ちます。義務の主体については、30条の「国民」には内国法人が含まれ、法律をもってすれば在留外国人や外国法人にも納税義務を課せます。国際法や条約に基づいて免除される場合を除き、法律の定めるところにより我が国に居住する外国籍の者から徴税することも違憲ではありません。
憲法上の義務は三つに限られ、義務違反の意味も法律のレベルで決まります
日本国憲法で課される国民の義務は、国家への全面的な服従義務を意味するものではなく、憲法の基本原理と調和する限りにおいて認められるものです。明治憲法が兵役の義務を含む臣民の義務を定めていたのと対照的に、日本国憲法は義務規定を三つにとどめ、しかもそのいずれも権利の保障と結びつく形で置いています。兵役の義務にあたる規定がないことは、18条の苦役の禁止や9条とも結びつきます。義務規定があるからといって、それを根拠に人権を一般的に制限できるわけではありません。義務違反の法的な意味も、法律のレベルで決まります。納税義務は法律によって具体化されるので、納税しなかった者が憲法違反の責任を問われるのではなく、租税法規違反として法律上の責任を問われるにとどまります。勤労の義務についても、これを訓示規定と解したとしても、勤労の能力と機会がありながら勤労しない者に生活保護を支給しない制度を設けることは許されます。
日本国憲法 第26条第2項すべて国民は、法律の定めるところにより、その保護する子女に普通教育を受けさせる義務を負ふ。義務教育は、これを無償とする。
試験ではこう問われる
- 26条2項前段の教育を受けさせる義務の主体は保護者で、子ども自身が教育を受ける義務を負うものではない
- 親は憲法上子の教育の自由を有するが、その自由は学校外の教育と学校選択に現れるもので、就学させない保護者に法律で制裁を定めることはできる(最大判昭和51年5月21日・旭川学力テスト事件。R6 問2 ウ ○)
- 27条1項の勤労の義務を根拠に、刑罰で勤労を強制することはできない
- 勤労の義務は、能力と機会がありながら働かない者に生活保護などの給付を行わない根拠になる
- 30条の納税の義務は国民の義務を確認した規定で、具体化には法律が要り、84条の租税法律主義と表裏をなす
- 30条の「国民」には内国法人も含まれ、法律をもってすれば在留外国人や外国法人にも納税義務を課すことができる