役員の選任(決議要件・累積投票・補欠役員)やくいんのせんにん
役員の選任とは、取締役・会計参与・監査役(と会計監査人)を株主総会の決議で選ぶことです(会社法329条1項)。選任の決議は、議決権を行使できる株主の議決権の過半数(定款で3分の1以上まで引き下げられる)を有する株主が出席し、出席株主の議決権の過半数(定款で引き上げられる)で行います(341条)。累積投票とは、2人以上の取締役を選任するときに、株主の請求により、1株につき選任する取締役の数と同数の議決権を与えて1人に集中投票できるようにする制度で(342条)、補欠役員とは、役員が欠けた場合に備えてあらかじめ選任しておく役員のことです(329条3項)。
会社の経営を誰に任せるかは、株主にとって最も大事な決定です。そこで会社法は、取締役・会計参与・監査役という役員を必ず株主総会で選ばせ、この権限を定款で取締役会に移すことを許していません。選ぶ決議は普通決議ですが、会社の支配に直結するので、出席の要件を定款で3分の1未満に下げることはできません。少数派の株主にも代表を取締役会に送り込む道を残すために累積投票があり、役員が急に欠けたときに備えて補欠を選んでおくこともできます。選ばれた人が引き受けて初めて役員になるのは、委任契約である以上の自然な帰結です。
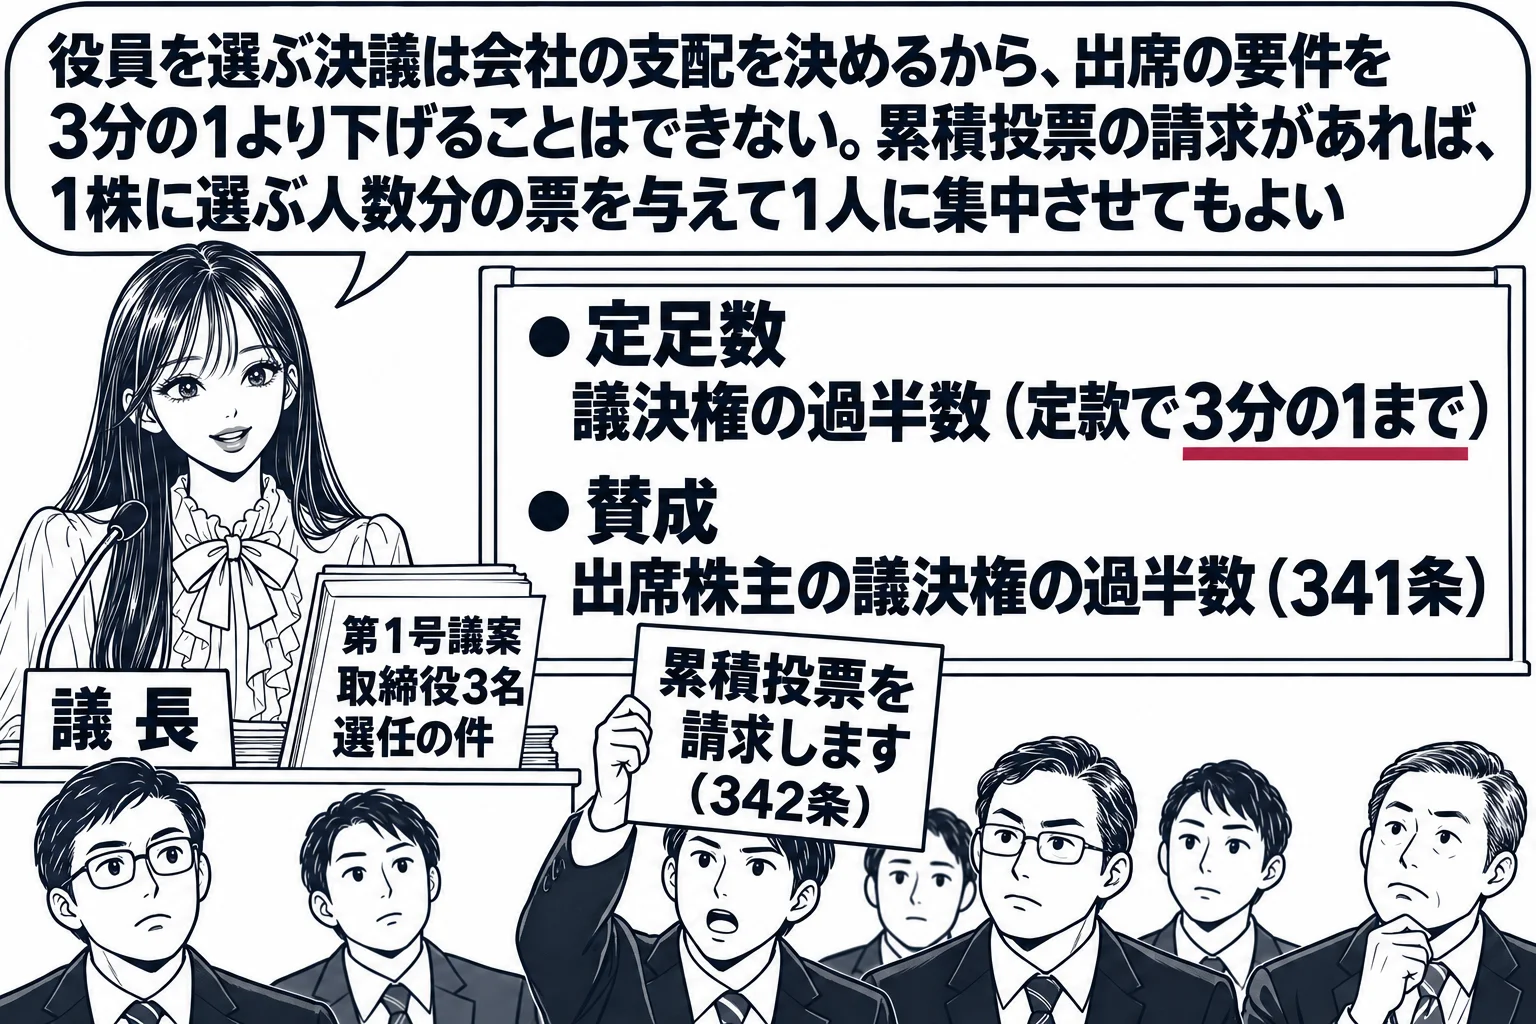
役員は株主総会で選任し、定足数は定款でも3分の1を下回れず、決議要件の加重は取締役でも監査役でもできます
役員(取締役、会計参与及び監査役)及び会計監査人は、株主総会の決議によって選任します(329条1項)。会計参与は取締役と共同して計算書類を作成する機関なので、監督される側の取締役会に選任を委ねることは制度の趣旨に反し、329条1項は定款でも変えられません。選任の決議は、議決権を行使することができる株主の議決権の過半数(3分の1以上の割合を定款で定めた場合はその割合以上)を有する株主が出席し、出席した株主の議決権の過半数(これを上回る割合を定款で定めた場合はその割合以上)をもって行います(341条)。定足数は3分の1までは下げられますが、それ未満にすることはできません。「取締役を選任する株主総会の決議の定足数は,定款の定めにより,議決権を行使することができる株主の議決権の3分の1とすることができる」という記述と、341条の「役員」には監査役も含まれるので、決議要件を出席株主の議決権の3分の2以上などに加重することは、取締役についても監査役についても同じようにできます。監査等委員会設置会社では、取締役の選任は監査等委員である取締役とそれ以外の取締役とを区別してしなければなりません(329条2項)。監査等委員である取締役の独立性を確保するためで、
累積投票は定款で排除でき、監査役の選任には累積投票の制度がありません
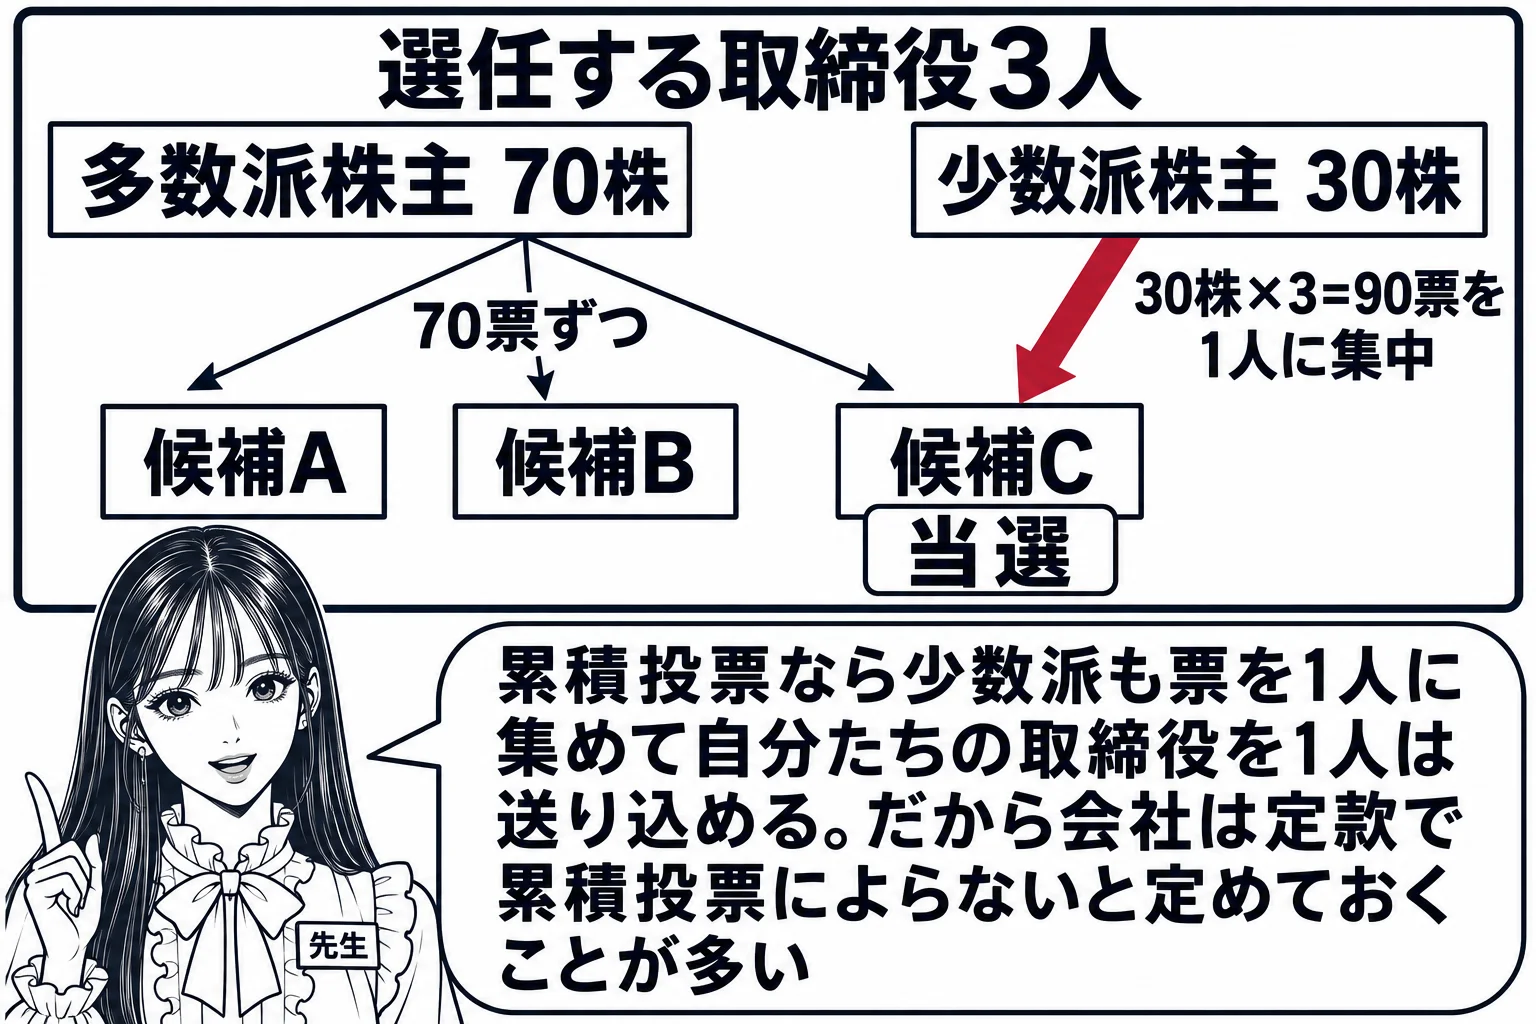
株主総会の目的である事項が2人以上の取締役の選任である場合、株主は、定款に別段の定めがあるときを除き、株主総会の日の5日前までに、累積投票によって取締役を選任すべきことを会社に請求できます(342条1項・2項)。請求があると、株主は1株(単元株式数を定めている会社では1単元)につき選任する取締役の数と同数の議決権を持ち、1人のみに投票しても2人以上に分けて投票してもよく、投票の最多数を得た者から順に取締役に選任されたものとされます(342条3項・4項)。少数派の株主が議決権を1人の候補に集中させれば、自派の取締役を1人は送り込めるようにする制度です。もっとも、「定款に別段の定めがあるときを除き」とあるので、あらかじめ定款で累積投票によらない旨を定めておけば、株主から請求があっても累積投票をしなくてよく、実務上は多くの会社がこの定めを置いています。この定款の定めができる会社に限定はありません。「株式会社は,定款において定めれば,株主からの請求があっても,取締役の選任の場合の累積投票を行わないことができる」という記述と、累積投票は取締役の選任に限った制度で、監査役の選任について累積投票を請求できる規定はありません。監査役はもともと取締役の職務の執行を監査する立場で、少数派の利益にも配慮するのが本来の職務なので、少数派の代表を送り込む仕組みを設ける必要がないからです。累積投票によって選任された取締役の解任は、普通決議ではなく特別決議によります(342条6項・309条2項7号)。
補欠の役員は定款の定めがなくても選任でき、監査役の独立性を確保するための制度ではありません
役員を選任する決議をする場合には、法務省令で定めるところにより、役員が欠けた場合又は会社法若しくは定款で定めた役員の員数を欠くこととなるときに備えて、補欠の役員を選任することができます(329条3項)。役員が欠けるたびに株主総会を招集する手間を避け、員数を速やかに回復させるための仕組みで、条文は定款の定めを要件にしていません。「取締役を選任する株主総会の決議をする場合には、取締役が欠けた場合に備えて補欠の取締役を選任することができる」という記述は正しく、補欠役員の制度は取締役・会計参与・監査役に共通するもので、監査役に固有の制度ではありません。そのため、監査役が取締役から独立して職務を行えるようにする規律を問う問題では、「補欠の監査役を選任することができるとの規律」は、監査役の独立性を確保することを目的とする規律には当たりません。独立性を確保する規律は、監査役の選任議案への監査役の同意(343条1項)、解任の特別決議(343条4項・309条2項7号)、任期4年と短縮の禁止(336条1項)などです。
選任の効力は被選任者の就任承諾で生じ、定款の員数を超える選任は無効事由ではなく取消事由です
株式会社と役員及び会計監査人との関係は、委任に関する規定に従います(330条)。委任は、一方が法律行為をすることを相手方に委託し、相手方がこれを承諾することによって効力を生じる契約なので(民法643条)、株主総会の選任決議は会社の側で誰に委任を申し込むかを決めたにとどまり、被選任者が就任を承諾して初めて役員の地位が生じます。本人の意思に反して役員にすることはできません。定款で役員の員数の上限を定めている会社が、その上限を超える員数の役員を選任する決議をした場合、決議の内容が定款に違反するものとして取消事由になります(831条1項2号)。定款は会社の自治規範であって法令ではないので、決議の内容が法令に違反する場合の無効事由(830条2項)には当たりません。「株主総会が定款で定める取締役の員数を超える取締役を選任する決議をした場合には,株主は,株主総会決議取消しの訴えを提起することができる」という記述は正しく、取消事由なら決議の日から3か月以内に株主等が訴えを起こさなければ決議は確定するのに対し、無効なら誰でもいつでも主張できるので、この区別は結論を大きく変えます。
会社法 第329条第1項役員(取締役、会計参与及び監査役をいう。以下この節、第三百七十一条第四項及び第三百九十四条第三項において同じ。)及び会計監査人は、株主総会の決議によって選任する。
会社法 第329条第3項第一項の決議をする場合には、法務省令で定めるところにより、役員(監査等委員会設置会社にあっては、監査等委員である取締役若しくはそれ以外の取締役又は会計参与。以下この項において同じ。)が欠けた場合又はこの法律若しくは定款で定めた役員の員数を欠くこととなるときに備えて補欠の役員を選任することができる。
会社法 第342条第1項株主総会の目的である事項が二人以上の取締役(監査等委員会設置会社にあっては、監査等委員である取締役又はそれ以外の取締役。以下この条において同じ。)の選任である場合には、株主(取締役の選任について議決権を行使することができる株主に限る。以下この条において同じ。)は、定款に別段の定めがあるときを除き、株式会社に対し、第三項から第五項までに規定するところにより取締役を選任すべきことを請求することができる。
試験ではこう問われる
- 役員(取締役・会計参与・監査役)と会計監査人は株主総会で選任する(329条1項)。会計参与を取締役会で選任する定款は置けない
- 選任決議の定足数は定款で3分の1まで下げられるが、3分の1を下回れない(341条)
- 決議要件の加重は取締役の選任でも監査役の選任でも定款でできる(341条)
- 累積投票は定款で排除できる(342条1項)。監査役会設置会社でも同じ
- 監査役の選任には累積投票の制度がない(342条は取締役のみ)
- 補欠の役員は定款の定めがなくても選任できる(329条3項)。役員一般の制度で、監査役の独立性を確保する規律ではない
- 選任の効力は被選任者の就任承諾で生じる(330条・民法643条)
- 定款の員数の上限を超える選任は取消事由(831条1項2号)で、無効事由ではない
- 監査等委員会設置会社では監査等委員である取締役とそれ以外を区別して選任する(329条2項)