役員の資格と兼任禁止(欠格事由・株主に限る定款)やくいんのしかくとけんにんきんし
役員の資格とは、誰が取締役・会計参与・監査役になれるかについての会社法の制限のことです。取締役になれないのは法人と一定の犯罪で刑に処せられた者などに限られ(会社法331条1項)、監査役にも同じ欠格事由が準用されます(335条1項)。兼任禁止とは、監査する側とされる側が同じ人になるのを防ぐため、監査役が会社・子会社の取締役や使用人を兼ねることなどを禁じる規律のことです(335条2項・333条3項・331条4項・400条4項)。
会社の役員を誰にするかは、本来は株主が選挙で決めることです。そこで会社法は、取締役になれない人をごく限られた範囲にとどめ、法人と、会社法や金融商品取引法などの犯罪で刑を受けた者を除けば、破産した人でも成年被後見人でも株主が選べば取締役になれるようにしています。一方で、監査役が自分の監査する取締役を兼ねるような、仕事の性質上どうしても両立しない組み合わせだけは、兼任禁止として条文で明確に禁じています。誰を選ぶかは株主の自由に委ね、仕組みとして壊れる組み合わせだけを禁じる、という発想です。
公開会社は取締役を株主に限る定款の定めを置けませんが、公開会社でない会社は置けます
株式会社は、取締役が株主でなければならない旨を定款で定めることができません。ただし、公開会社でない株式会社はこの限りではありません(331条2項)。公開会社では株主が入れ替わるため、取締役の候補を株主に限ってしまうと、広く経営の専門家を求めることができなくなるからです。これに対し、公開会社でない会社は株主が固定していて、株主自身が経営に当たることも多いので、株主に限る定款の定めを認めても弊害が小さいと考えられています。「会社法上の公開会社は,取締役が株主でなければならない旨を定款で定めることができない」という記述は正しく、監査役にも331条2項が準用されるので(335条1項)、監査役を株主に限る定款の定めについても同じ結論になります。
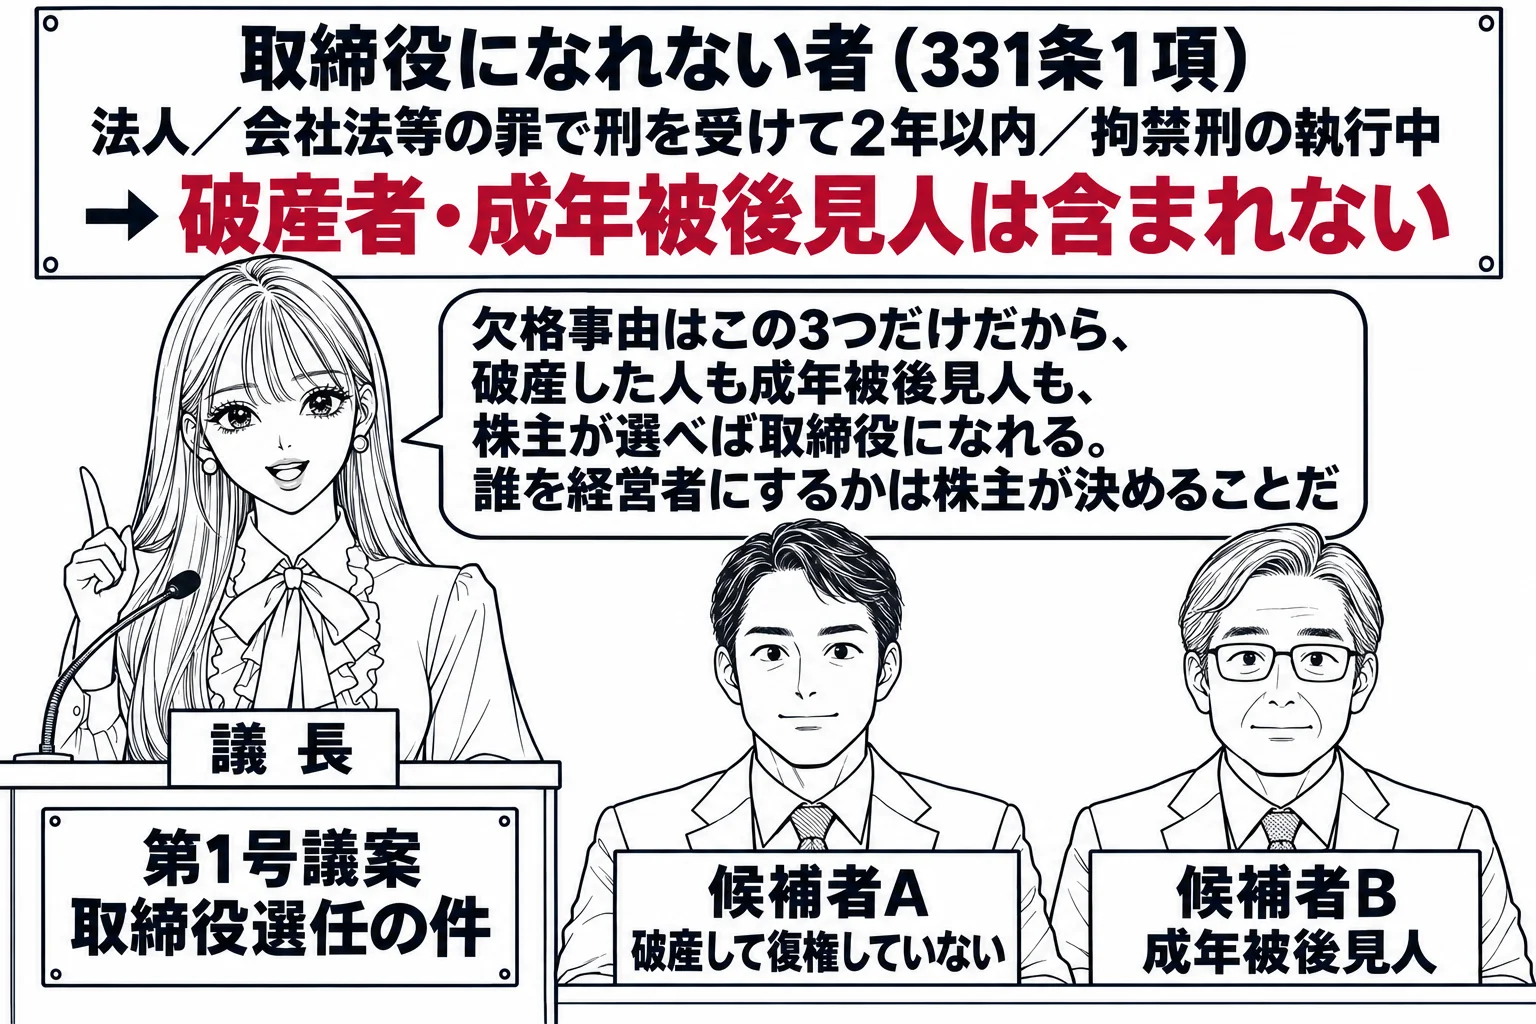
欠格事由は限定列挙で、破産して復権していない者も成年被後見人も取締役や監査役になれます
取締役となることができないのは、法人(331条1項1号)、会社法・一般社団法人及び一般財団法人に関する法律の規定に違反し又は金融商品取引法・破産法などの一定の罪を犯して刑に処せられ、その執行を終わり又は執行を受けることがなくなった日から2年を経過しない者(3号)、それ以外の法令に違反して拘禁刑以上の刑に処せられ、その執行を終わるまで又は執行を受けることがなくなるまでの者(刑の執行猶予中の者を除く。4号)です。これらは限定列挙で、破産手続開始の決定を受けて復権していない者は含まれていません。旧商法では破産者は取締役になれませんでしたが、会社法は、破産したという事実だけで経営能力を否定するのは合理的でなく、誰を経営者にするかは株主の判断に委ねればよいとして、これを欠格事由から外しました。また、成年被後見人と被保佐人は、かつては欠格事由に挙げられていましたが、令和元年改正でこの号が削除され(現在の2号は「削除」)、現在は取締役にも監査役にもなれます。その代わり、成年被後見人が就任するには成年後見人が成年被後見人の同意を得たうえで代わって就任の承諾をし、被保佐人が就任するには保佐人の同意を得なければならず、成年被後見人・被保佐人が取締役の資格に基づいてした行為は行為能力の制限を理由に取り消せません(331条の2)。これらの規定は監査役に準用されます(335条1項)。会計参与は公認会計士・監査法人・税理士・税理士法人でなければならず(333条1項)、資格の定め方が異なります。
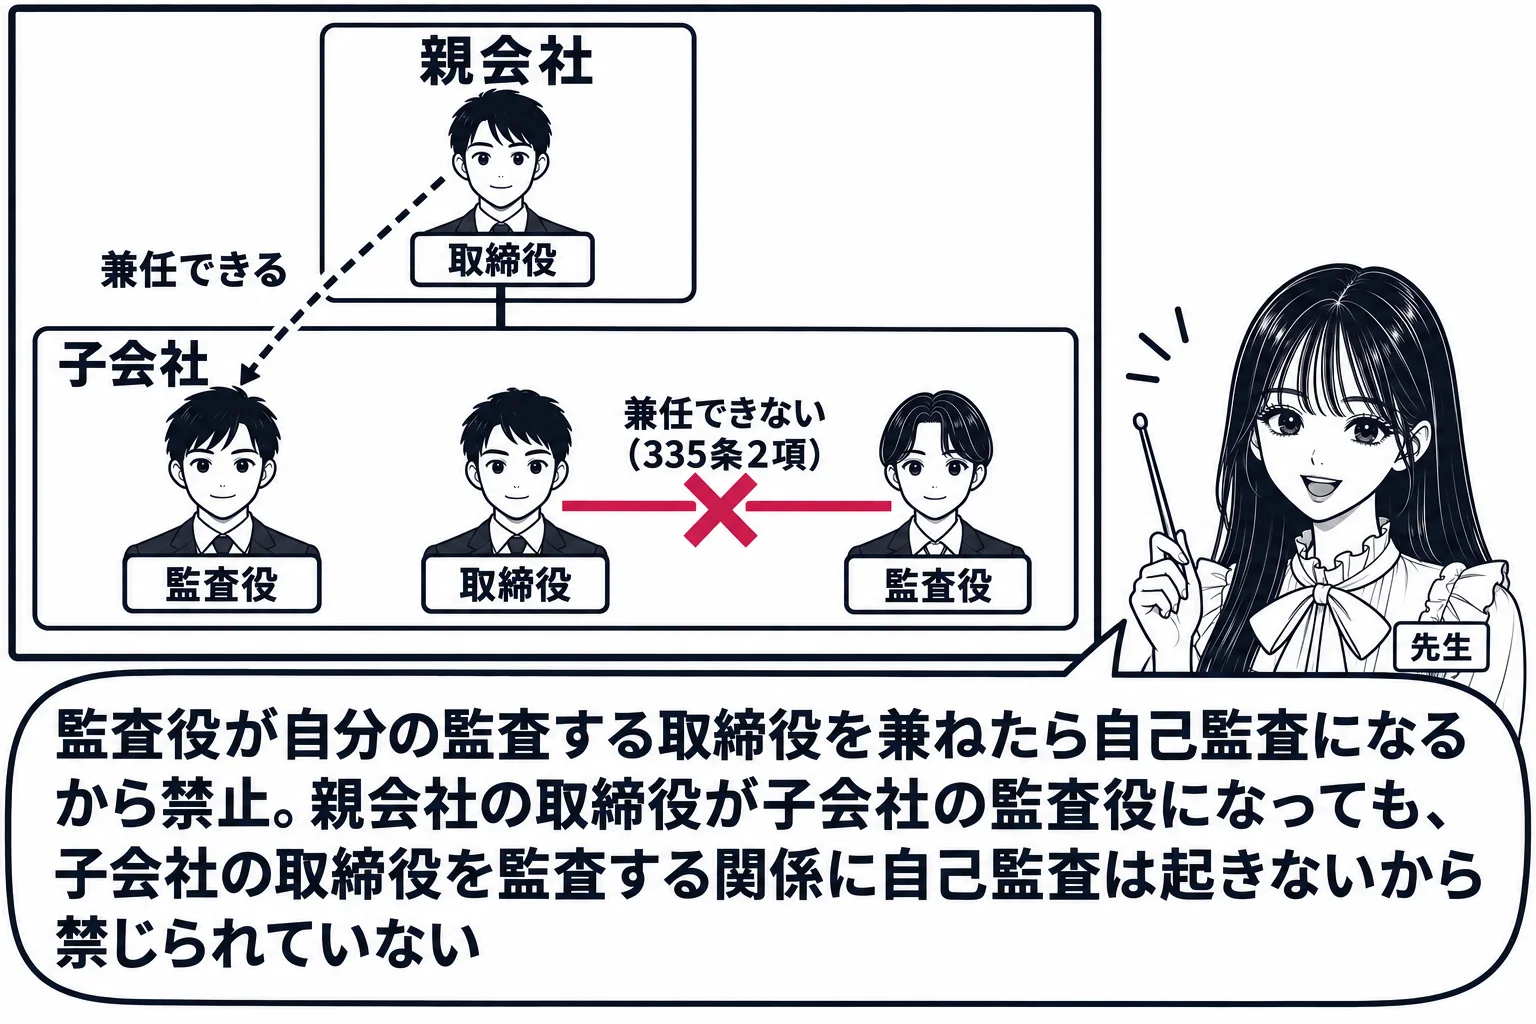
監査役は会社と子会社の取締役・使用人を兼ねられませんが、親会社の取締役が子会社の監査役を兼ねることはできます
監査役は、株式会社若しくはその子会社の取締役若しくは支配人その他の使用人又は当該子会社の会計参与若しくは執行役を兼ねることができません(335条2項)。監査役は取締役の職務の執行を監査する立場なので、監査する者と監査される者が同じ人になると自己監査になり、適正な監査を期待できないからです。子会社の取締役や使用人まで対象に含まれているのは、親会社の監査役が子会社の調査もする(381条3項)ためです。これに対し、親会社の取締役は335条2項に列挙されていません。親会社の取締役が子会社の監査役を兼ねても、子会社の取締役を監査する関係に自己監査は生じないからです。会計参与についても同じ発想で、株式会社又はその子会社の取締役・監査役・執行役・支配人その他の使用人は、その会社の会計参与になれません(333条3項1号)。子会社の取締役から見れば、親会社の会計参与になれないということです。
指名委員会等設置会社の取締役は使用人を兼ねられませんが、執行役を兼ねることはでき、監査委員だけは執行役を兼ねられません
取締役が使用人を兼ねることは、一般には禁じられていません。取締役営業部長のような使用人兼務取締役は広く認められていて、社外取締役の要件(2条15号)や報酬の規律もその存在を前提にしています。ただし、指名委員会等設置会社の取締役は、当該会社の支配人その他の使用人を兼ねることができません(331条4項)。この会社では取締役会を執行役の監督機関と位置づけているので、取締役が業務執行の組織に組み込まれるのを避けるためです。執行役が使用人を兼ねることを禁じる規定はなく、404条3項後段は執行役が使用人を兼ねている場合の報酬の決め方を定めていて、兼任できることを前提にしています。「取締役及び執行役は,いずれも,使用人を兼ねることができない」という記述は誤りで、一方、執行役は取締役を兼ねることができます(402条6項)。取締役会の構成員が執行役を兼ねることで、業務執行の情報が取締役会に共有される利点があるからです。「指名委員会等設置会社の取締役は、当該指名委員会等設置会社の執行役又は支配人その他の使用人を兼ねることができない」という記述は、執行役を兼ねられる点で誤りです。ただし、監査委員会の委員(監査委員)は、指名委員会等設置会社若しくはその子会社の執行役若しくは業務執行取締役又は子会社の会計参与・支配人その他の使用人を兼ねることができません(400条4項)。執行役の職務の執行を監査する者が執行役を兼ねると自己監査になるからで、監査役の兼任禁止と同じ考え方です。監査等委員である取締役も、監査等委員会設置会社若しくはその子会社の業務執行取締役・支配人その他の使用人、子会社の会計参与・執行役を兼ねることができません(331条3項)。
兼任が禁じられる組み合わせ
- 監査役(335条2項): 当該会社・子会社の取締役・支配人その他の使用人、子会社の会計参与・執行役。親会社の取締役との兼任は禁じられない
- 会計参与(333条3項1号): 当該会社・子会社の取締役・監査役・執行役・支配人その他の使用人はなれない
- 指名委員会等設置会社の取締役(331条4項): 当該会社の支配人その他の使用人。執行役との兼任は可(402条6項)
- 監査委員(400条4項): 当該会社・子会社の執行役・業務執行取締役、子会社の会計参与・支配人その他の使用人
- 監査等委員である取締役(331条3項): 当該会社・子会社の業務執行取締役・支配人その他の使用人、子会社の会計参与・執行役
- それ以外の会社の取締役: 使用人を兼ねてよい(使用人兼務取締役)
会社法 第331条第2項株式会社は、取締役が株主でなければならない旨を定款で定めることができない。ただし、公開会社でない株式会社においては、この限りでない。
会社法 第331条第4項指名委員会等設置会社の取締役は、当該指名委員会等設置会社の支配人その他の使用人を兼ねることができない。
会社法 第335条第2項監査役は、株式会社若しくはその子会社の取締役若しくは支配人その他の使用人又は当該子会社の会計参与(会計参与が法人であるときは、その職務を行うべき社員)若しくは執行役を兼ねることができない。
会社法 第402条第6項執行役は、取締役を兼ねることができる。
試験ではこう問われる
- 公開会社は取締役を株主に限る定款の定めを置けないが、公開会社でない会社は置ける(331条2項)
- 欠格事由は331条1項の限定列挙で、破産手続開始の決定を受けて復権していない者も取締役に選任できる
- 成年被後見人・被保佐人は令和元年改正で欠格事由から外れ、取締役にも監査役にもなれる(331条の2・335条1項)
- 監査役は当該会社・子会社の取締役・使用人、子会社の会計参与・執行役を兼ねられない(335条2項)
- 親会社の取締役が子会社の監査役を兼ねることは禁じられていない
- 会社・子会社の取締役はその会社の会計参与になれない(333条3項1号)。子会社の取締役は親会社の会計参与になれない
- 指名委員会等設置会社の取締役は使用人を兼ねられない(331条4項)が、執行役は兼ねられる(402条6項)。執行役は使用人を兼ねられる
- 監査委員は執行役・業務執行取締役を兼ねられない(400条4項)