相続登記の義務化:申請期限・過料・相続人申告登記の整理
2024年4月施行の相続登記申請義務(不動産登記法76条の2)を受験生向けに整理。3年の起算点・過料・相続人申告登記・遺産分割後の義務・遡及適用を条文ベースで解説し、記述式の申請構造にもつなげます。
相続登記の申請義務化は、2024年4月1日に施行された不動産登記法の改正の中で、択一式の出題可能性が最も高い論点です。結論から言うと、押さえるべき骨格は4つです。「誰が」「いつから3年か」「怠るとどうなるか」「義務を簡単に果たす手段は何か」。この4つを条文の文言どおりに再現できれば、択一の肢は切れます。
この記事は司法書士試験の受験生向けに、不動産登記法76条の2・76条の3・164条と改正法附則を、試験で問われる形に組み直したものです。手続の一般案内ではなく、択一で切るための要件と、記述式で相続登記が出たときの申請書の骨格に絞って解説します。不動産登記法全体の学習設計は不動産登記法(択一)の勉強法を先に読んでおくと、この記事の位置づけがはっきりします。
相続登記の申請義務:不動産登記法76条の2の構造
義務を負うのは「相続により所有権を取得した者」
不動産登記法76条の2第1項は、所有権の登記名義人について相続の開始があったとき、その相続により所有権を取得した者に、所有権の移転の登記の申請を義務づけています。条文の主語は「当該相続により所有権を取得した者」です。ここから、次の3点が導けます。
- 対象は所有権です。抵当権者や地上権者に相続が起きても、この条文の義務は生じません。
- 「相続により所有権を取得した者」なので、相続放棄をした者は義務を負いません。放棄者は初めから相続人でなかったものとみなされるからです(民法939条)。
- 同項後段は、相続人に対する遺贈により所有権を取得した者も同様と定めています。相続人以外への遺贈は対象外です。
「相続人に対する遺贈」という括りは、同じ改正で入った63条3項(相続人に対する遺贈による所有権移転登記は登記権利者が単独で申請できる)と揃っています。義務の範囲と単独申請の範囲が一致していることを確認しておくと、両方の肢を一度に処理できます。
起算点は「二重の認識」の日から3年
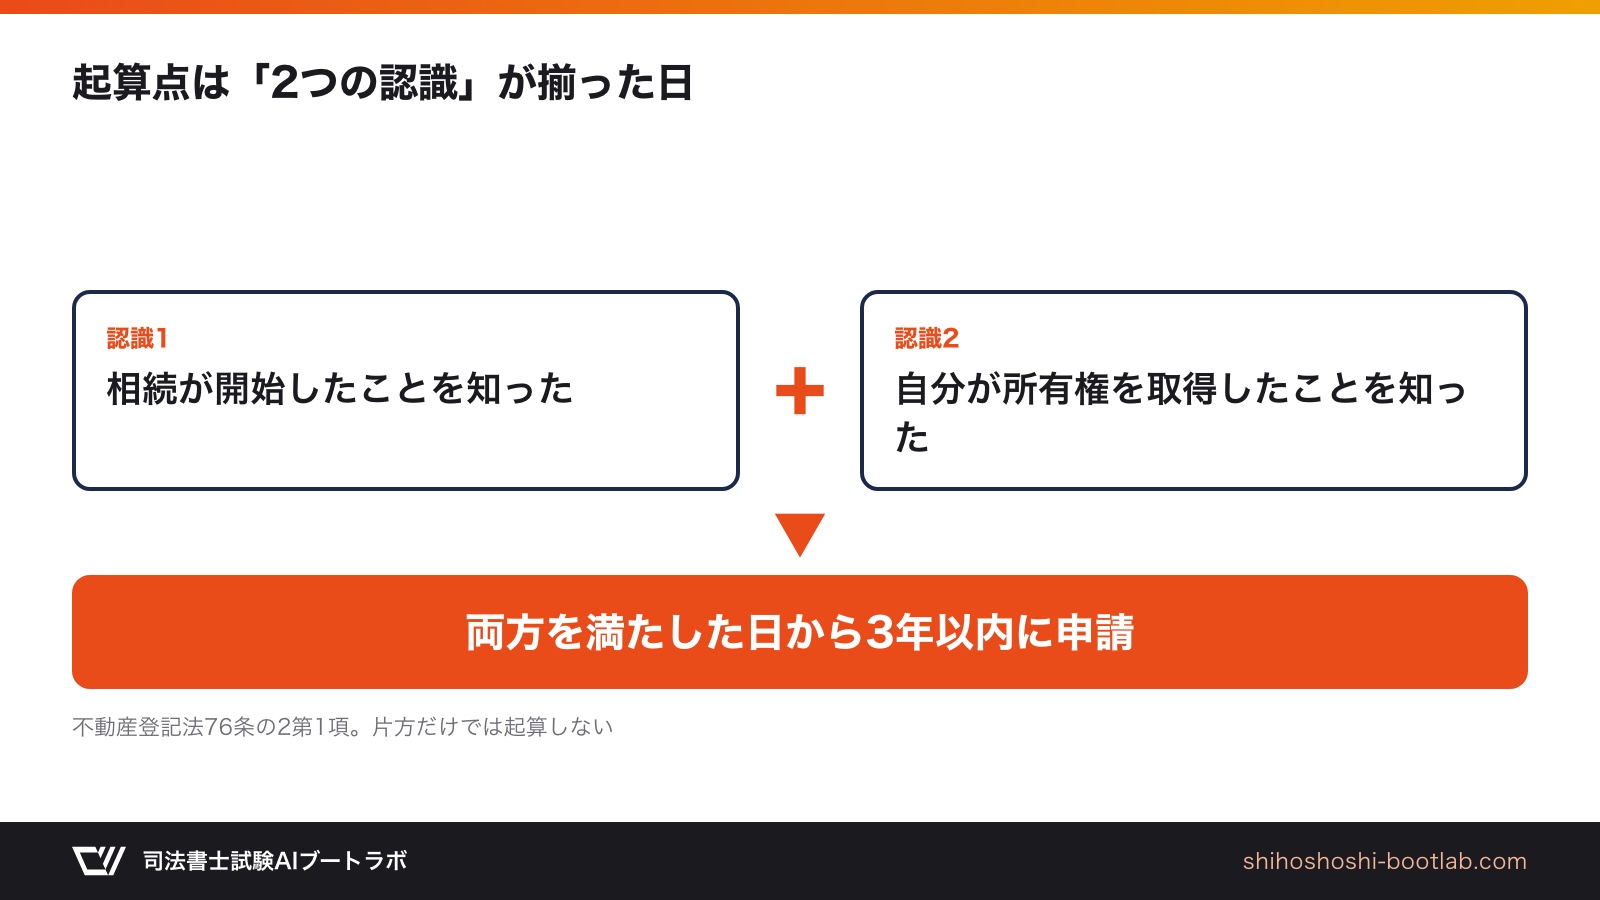
期間は「自己のために相続の開始があったことを知り、かつ、当該所有権を取得したことを知った日から3年以内」です。択一で狙われるのはこの起算点です。
| 要素 | 内容 | 注意点 |
|---|---|---|
| 認識1 | 自己のために相続の開始があったことを知る | 被相続人の死亡を知っただけでは足りない |
| 認識2 | 当該所有権を取得したことを知る | 不動産の存在を知らなければ起算しない |
| 期間 | 両方を満たした日から3年以内 | 「相続開始の日から」ではない |
「相続開始の日から3年」と書き換えた肢は誤りです。民法の相続放棄の熟慮期間(民法915条)が「自己のために相続の開始があったことを知った時から3か月」であることと並べて、要件の違いを言えるようにしておいてください。
法定相続分で登記した後の遺産分割:追加の義務
76条の2第2項は、いったん法定相続分(民法900条・901条により算定した相続分)に応じた登記がされた後に遺産分割があった場合を扱います。その遺産分割によって法定相続分を超えて所有権を取得した者は、遺産分割の日から3年以内に所有権の移転の登記を申請しなければなりません。
ここで見るべきは2点です。
- 起算点が「遺産分割の日」に変わること。第1項の「知った日」とは別の起算点です。
- 義務を負うのは「相続分を超えて所有権を取得した者」に限られること。分割の結果として持分が減った相続人には義務がありません。
代位者等の申請で登記がされたときは義務が消える
76条の2第3項は、代位者その他の者の申請または嘱託によって同項の登記がされた場合には、第1項・第2項の義務が適用されないとしています。債権者代位で法定相続分による相続登記がされた場合が典型です。義務は「登記がされること」で目的を達するので、本人が申請したかどうかは問いません。
過料と正当な理由:不動産登記法164条
10万円以下の過料
不動産登記法164条1項は、76条の2第1項・第2項または76条の3第4項の規定による申請義務がある者が、正当な理由がないのにその申請を怠ったときは、10万円以下の過料に処すると定めています。同条は表示に関する登記の申請義務(36条・37条など)と同じ条文にまとめられています。
同条2項は、住所等の変更登記の申請義務(76条の5)を怠った場合を5万円以下の過料としています。相続登記の10万円と住所等変更登記の5万円を入れ替えた肢は、確実に切れるようにしておきましょう。住所等変更登記の義務化は2026年4月1日に施行されています。
「正当な理由」は条文上の要件
過料は「正当な理由がないのに」怠った場合に限られます。したがって、正当な理由があれば義務違反があっても過料の対象にはなりません。何が正当な理由にあたるかは法務省が通達で類型を示していますが、試験対策としては、条文が「正当な理由」という要件を置いていること、そして相続人が極めて多数で戸籍等の収集に時間がかかる場合や、遺言の効力が争われている場合のように、期限内の申請を期待できない事情が念頭に置かれていることを押さえれば足ります。
過料は登記官の通知から始まる手続
過料は刑罰ではなく、裁判所が非訟事件手続で科す制裁です。不動産登記規則187条1号は、登記官が過料に処せられるべき者があることを職務上知ったときは、遅滞なく管轄地方裁判所にその事件を通知しなければならないと定めています。ただし相続登記等の申請義務違反については、登記官が相当の期間を定めて申請すべき旨を催告したにもかかわらず、その期間内に申請がされないときに限られます。つまり、いきなり過料になるのではなく、催告を経てなお応じない場合に裁判所へ通知される仕組みです。択一で「登記官が過料を科す」と書かれていれば誤りです。科すのは裁判所であり、登記官は催告と通知をする立場です。
相続人申告登記:不動産登記法76条の3
義務を「履行したものとみなす」ための制度
相続人申告登記は、相続登記そのものではなく、義務の履行を簡易に済ませるための制度です。76条の3第1項は、76条の2第1項の義務を負う者が、登記官に対して「所有権の登記名義人について相続が開始した旨」と「自らがその相続人である旨」を申し出ることができると定めています。
第2項が要点です。76条の2第1項の期間内(3年以内)にこの申出をした者は、所有権の取得に係る所有権移転登記の申請義務を履行したものとみなされます。ただし、申出の前にされた遺産分割による取得は除かれます。
第3項により、登記官は申出があったときは職権で、その旨と申出をした者の氏名・住所その他法務省令で定める事項を所有権の登記に付記することができます。これが相続人申告登記です。
相続登記との違いを表で整理する
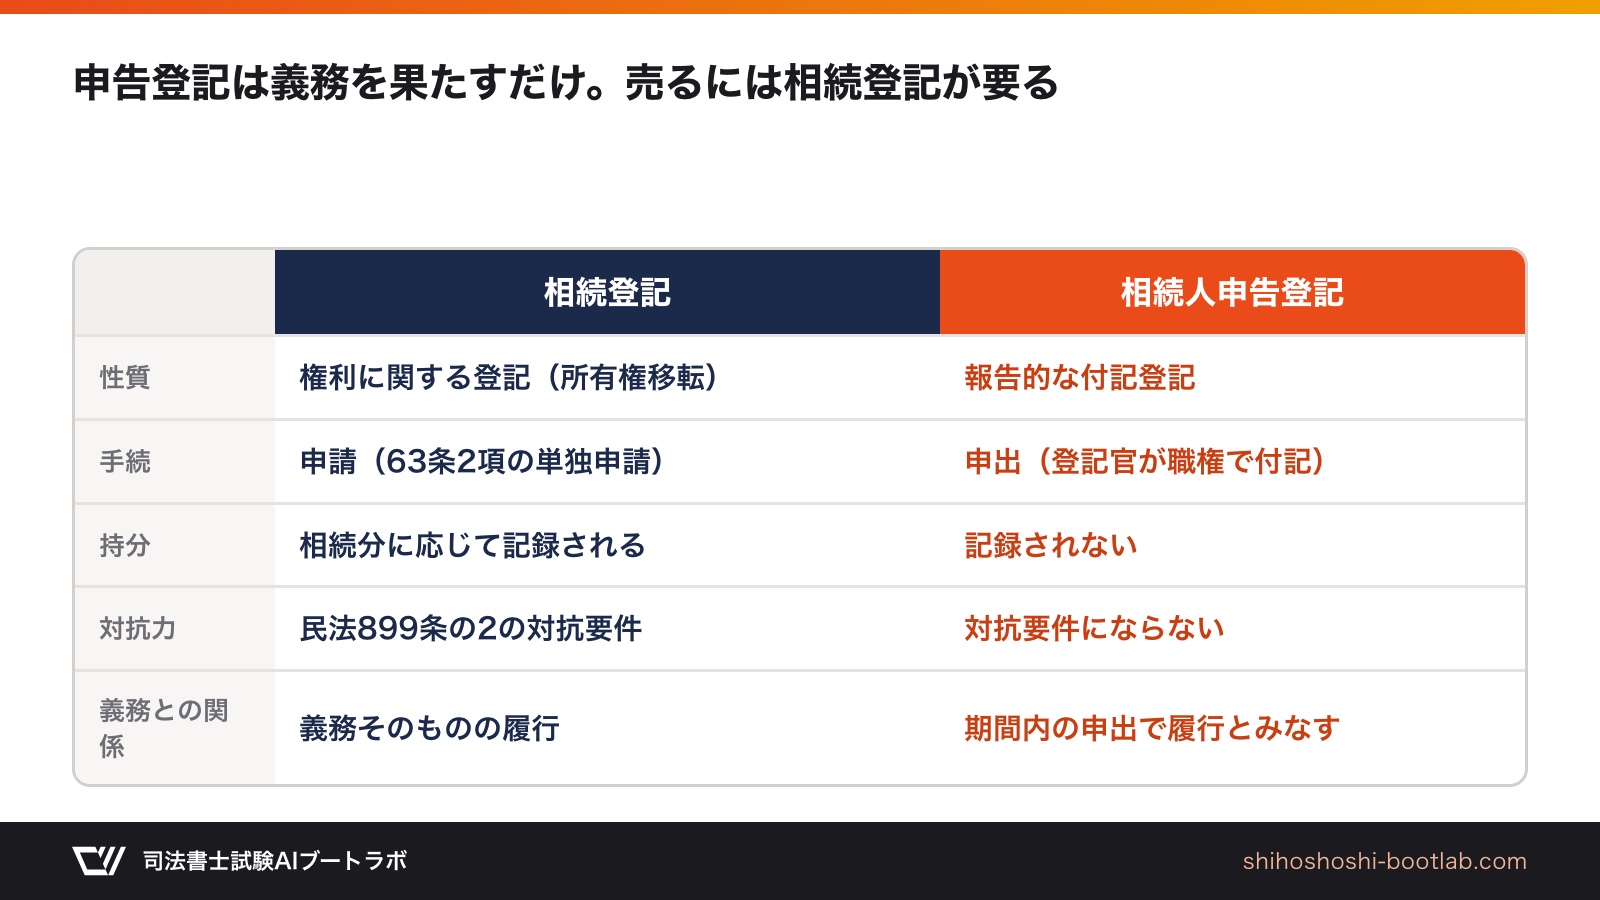
| 比較項目 | 相続登記(所有権移転) | 相続人申告登記 |
|---|---|---|
| 性質 | 権利に関する登記 | 相続人である旨の報告的な付記登記 |
| 手続 | 申請(63条2項により単独申請) | 申出(76条の3第1項)。登記は登記官の職権 |
| 誰がするか | 相続により所有権を取得した者 | 義務を負う相続人。各相続人が単独で申し出ることができる |
| 持分の記録 | 相続分に応じた持分が記録される | 持分は記録されない |
| 対抗力 | 民法899条の2の対抗要件になる | 対抗要件にならない |
| 義務との関係 | 義務そのものの履行 | 期間内の申出で履行したものとみなす(76条の3第2項) |
「相続人申告登記をすれば所有権が移転した旨が公示される」という肢は誤りです。付記されるのは相続人の氏名・住所であって、持分ではありません。したがって、この登記をした相続人が第三者に不動産を売却するには、あらためて相続登記を経る必要があります。
申告後に遺産分割で取得したときの追加義務
76条の3第4項は、申出をした者がその後の遺産分割によって所有権を取得したときは、遺産分割の日から3年以内に所有権の移転の登記を申請しなければならないと定めています。相続人申告登記で義務を免れた後も、遺産分割で確定的に取得すれば、そこから新しい義務が始まります。この第4項の義務違反も164条1項の過料の対象です。
第5項は、代位者等の申請または嘱託で登記がされた場合には第4項を適用しないとしており、76条の2第3項と同じ構造です。
施行日と遡及適用:改正法附則5条6項
2024年4月1日より前の相続にも適用される
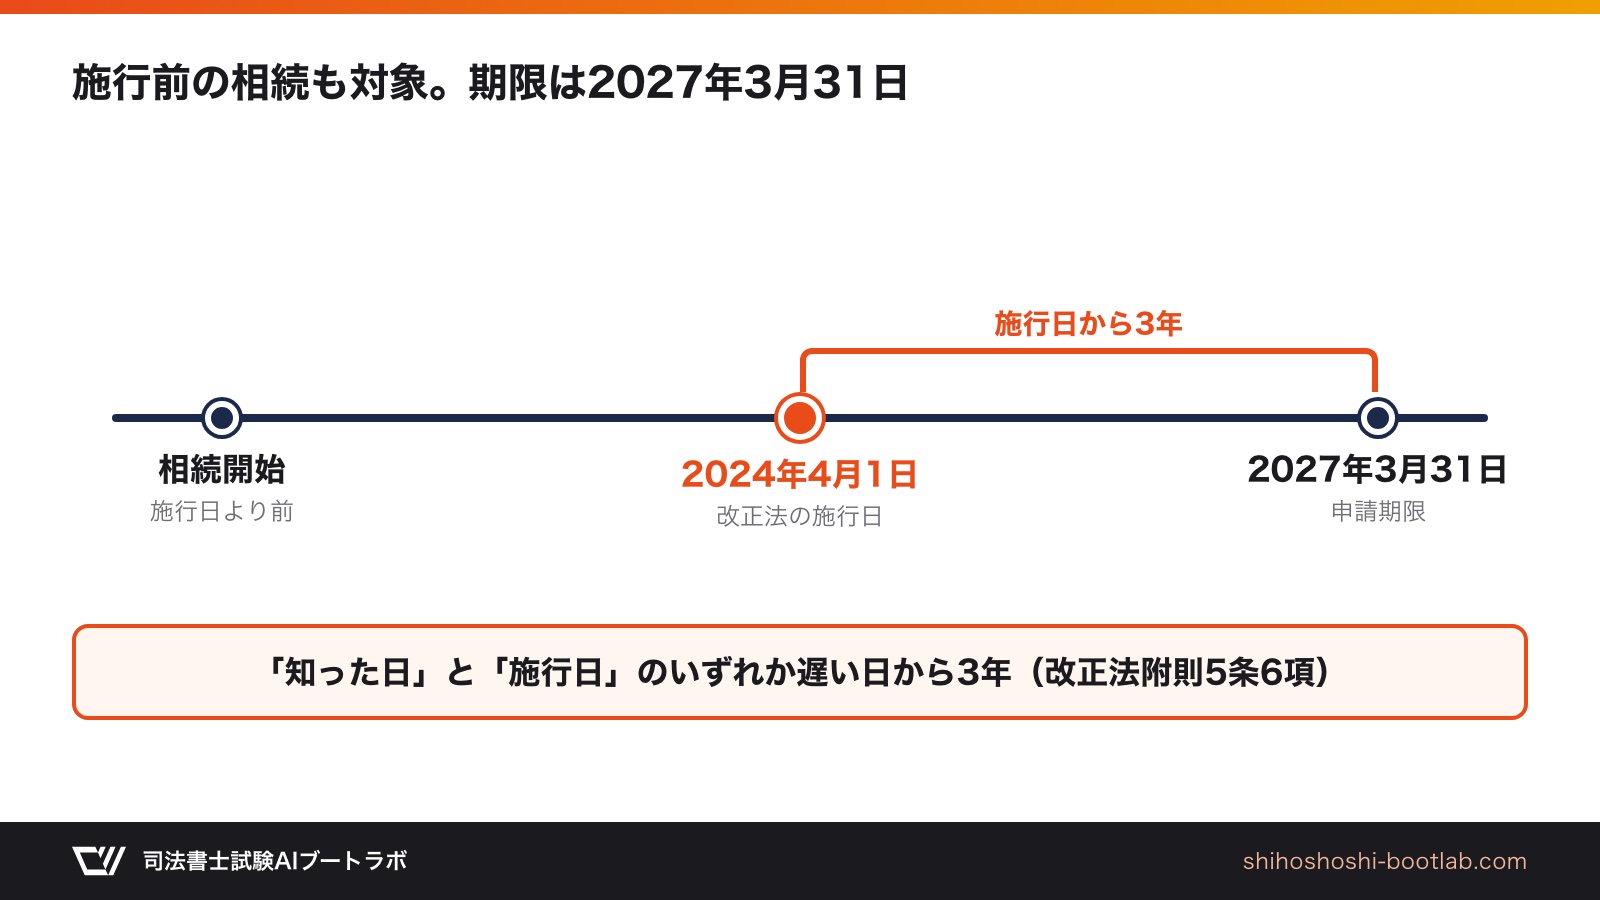
相続登記の申請義務は、2024年4月1日より前に開始した相続にも適用されます。根拠は民法等の一部を改正する法律(令和3年法律第24号)附則5条6項です。同項は、76条の2の規定を「施行日前に所有権の登記名義人について相続の開始があった場合についても、適用する」と明記しています。
そのうえで読み替えが置かれています。
| 76条の2の文言 | 施行前の相続への読み替え |
|---|---|
| 「知った日」(1項) | 「知った日又は施行日のいずれか遅い日」 |
| 「分割の日」(2項) | 「分割の日又は施行日のいずれか遅い日」 |
つまり、施行日より前に相続の開始と所有権の取得を知っていた者は、施行日である2024年4月1日から3年、すなわち2027年3月31日までが申請期限になります。施行後に知った場合は、知った日から3年です。
択一で狙われる形
この経過措置は「施行前の相続には義務がない」「施行前の相続は施行日から起算する」のどちらにも書き換えられます。前者は誤り、後者は「知った日と施行日のいずれか遅い日」という条文の文言に照らして不正確です。「いずれか遅い日」という言い回しをそのまま覚えてください。
記述式で相続登記が出たときの申請構造
登記の目的・原因・申請人
記述式で相続を原因とする所有権移転登記を書く場合、申請書の骨格は次のとおりです。
| 欄 | 記載の考え方 |
|---|---|
| 登記の目的 | 所有権移転。被相続人が共有持分を持っていたなら「何某持分全部移転」 |
| 登記原因 | 「年月日相続」。日付は被相続人の死亡日。遺産分割協議が後日成立しても、原因日付は死亡日のまま |
| 申請人 | 相続人が単独で申請する(63条2項)。義務者欄はなく、「相続人」として被相続人の氏名を併記する形式が一般的 |
| 登録免許税 | 不動産の価額の1000分の4(登録免許税法別表第一) |
遺産分割協議によって特定の相続人が単独で取得する場合でも、登記原因は「相続」であり、日付は相続開始の日です。遺産分割の効力は相続開始の時に遡るからです(民法909条)。「年月日遺産分割」と書くと、答案の枠は失点になります。
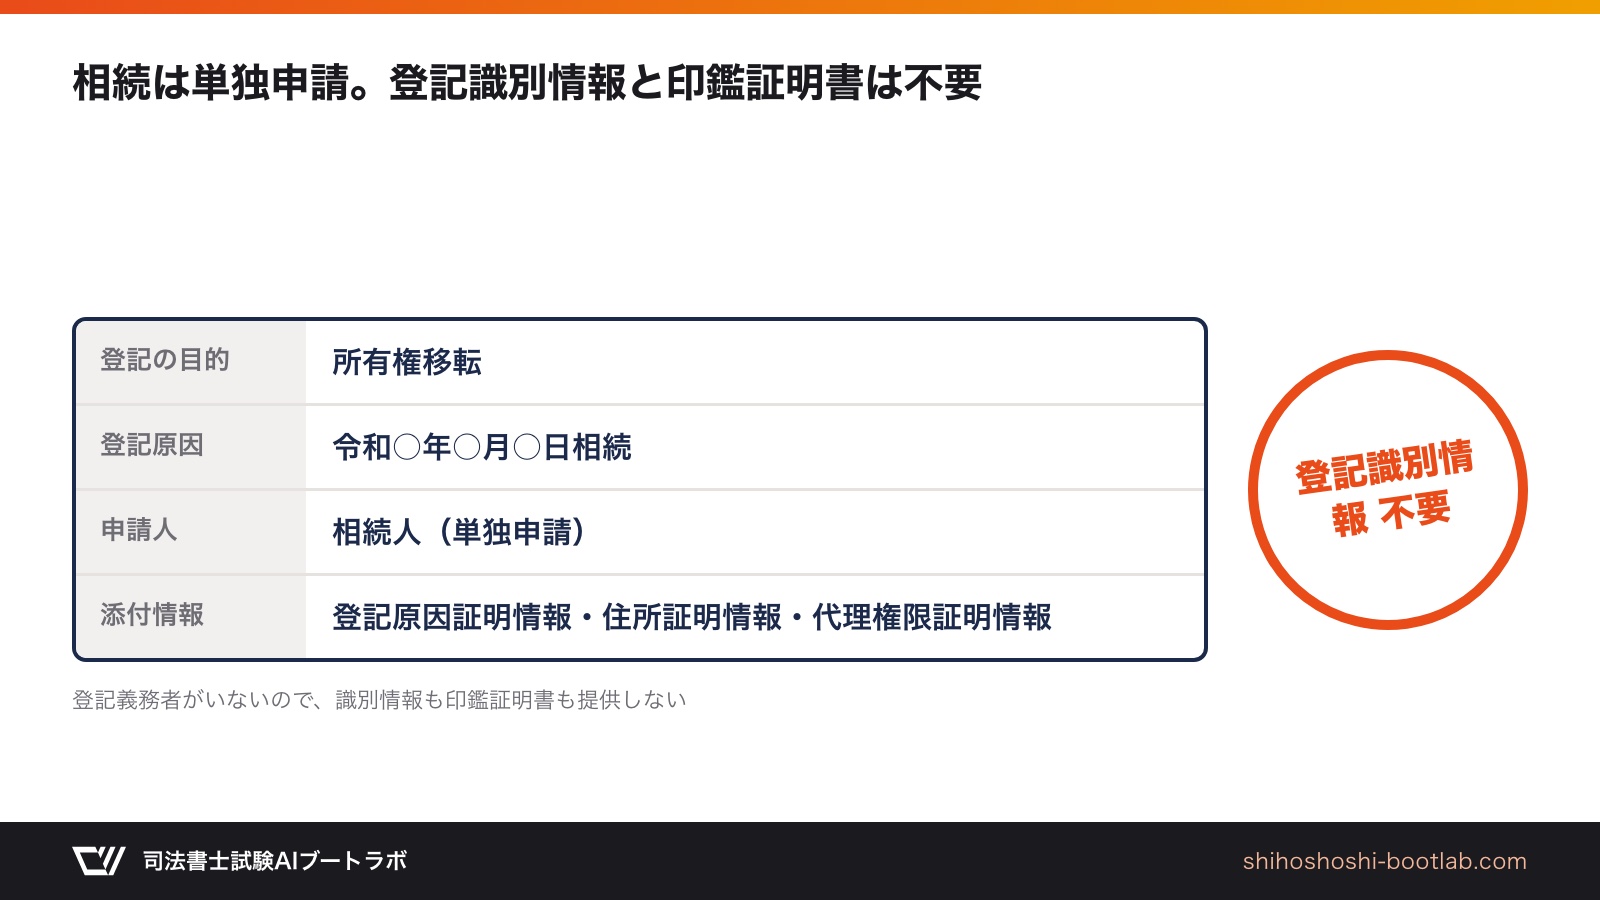
添付情報の考え方
相続による所有権移転登記の添付情報は、不動産登記令別表22に定められています。相続を証する市町村長・登記官その他の公務員が職務上作成した情報と、その他の登記原因を証する情報です。答案では次の組み立てで整理します。
- 登記原因証明情報:被相続人の出生から死亡までの戸籍・除籍、相続人の戸籍、被相続人の住民票の除票等。遺産分割協議による取得なら遺産分割協議書と相続人全員の印鑑証明書もここに含める。
- 住所証明情報:所有権の登記名義人となる相続人の住民票等(令別表30ハ)。
- 代理権限証明情報:司法書士に委任する場合の委任状。
単独申請なので、登記識別情報の提供は不要です。登記義務者が存在しないため、印鑑証明書も申請書に添付する意味での提供は不要です。この「相続なら登記識別情報も印鑑証明書もいらない」は、売買による所有権移転との差分として最頻出です。添付情報の体系全体は登記識別情報と添付情報:申請書の構造で整理しています。
法定相続分で登記した後の遺産分割
記述式では、いったん法定相続分で相続登記がされ、その後に遺産分割協議が成立して1人の相続人が単独所有になる事案が出ます。ここで76条の2第2項の「遺産分割の日から3年以内」の申請義務が発生します。登記の方法としては、他の共同相続人から持分移転登記を受ける方法のほか、登記実務では更正の登記による方法も認められています。問題文の指示や別紙の登記記録から、どの方法が求められているかを読み取る必要があります。答案構成の技術は記述式(不動産登記)対策を参照してください。
試験での出題ポイント
択一式ではこう問われる
相続登記の義務化は、条文の要件を一語ずつ入れ替える形で出題されます。次の切り口を用意しておいてください。
- 主体の範囲:所有権以外の権利は対象外。相続放棄者は対象外。相続人に対する遺贈は対象。相続人以外への遺贈は対象外。
- 起算点:「知った日」の二重の認識。「相続開始の日」への書き換えは誤り。
- 期間:3年。住所等変更登記の2年と混ぜた肢に注意。
- 過料の額:相続登記10万円以下、住所等変更登記5万円以下。「正当な理由がないのに」という要件の有無。
- 相続人申告登記の性質:申出であって申請ではない。登記官の職権で付記。持分は記録されない。期間内の申出で義務を履行したものとみなされる。
- 申告後の遺産分割:分割の日から3年以内の新たな義務。
- 遡及適用:施行前の相続にも適用。起算点は「知った日又は施行日のいずれか遅い日」。
- 代位者等による登記:義務は消える(76条の2第3項・76条の3第5項)。
肢別の過去問を回すときは、同じ条文の別の要素を突く肢を横に並べて解くと定着が早くなります。不動産登記法の科目ページから論点別に演習できます。やり方は肢別過去問の勉強法にまとめています。
記述式との接続
記述式では、義務化の条文そのものを書かせることはまずありません。問われるのは、相続を原因とする所有権移転登記を正しい構造で書けるかです。
- 登記原因の日付は相続開始日で固定する。遺産分割の日にしない。
- 単独申請なので登記識別情報・印鑑証明書は添付情報に書かない。
- 戸籍等と遺産分割協議書は登記原因証明情報としてまとめる。
- 数次相続や法定相続分での登記後の遺産分割のように、登記記録の状態によって申請の組み立てが変わる。別紙の登記記録の甲区を先に読む。
択一の知識と申請書の欄を往復させておけば、義務化の論点は択一でも記述式でも同じ引き出しから取り出せます。民法の相続法の知識が前提になるので、民法の勉強法の親族・相続の項も併せて確認してください。
まとめ
- 相続により所有権を取得した者は、相続開始と所有権取得の両方を知った日から3年以内に相続登記を申請する義務を負う(不動産登記法76条の2第1項)。相続人に対する遺贈も同様。
- 法定相続分で登記した後の遺産分割で相続分を超えて取得した者は、分割の日から3年以内に登記を申請する(同条2項)。
- 正当な理由なく怠ると10万円以下の過料(164条1項)。住所等変更登記の5万円と区別する。
- 相続人申告登記は申出に基づく職権の付記登記で、持分は記録されない。期間内の申出で義務を履行したものとみなされる(76条の3)。
- 申告後に遺産分割で取得したら、分割の日から3年以内に相続登記を申請する(76条の3第4項)。
- 施行前の相続にも適用され、起算点は「知った日又は施行日のいずれか遅い日」。施行前から知っていた者は2027年3月31日が期限。
- 記述式では、原因日付は相続開始日、単独申請なので登記識別情報と印鑑証明書は不要。
よくある質問
相続放棄をした相続人にも申請義務はありますか
ありません。76条の2第1項の義務を負うのは「当該相続により所有権を取得した者」です。相続放棄をした者は初めから相続人とならなかったものとみなされるため(民法939条)、所有権を取得しておらず、義務の主体になりません。ただし、放棄によって相続人となった次順位の者には義務が生じます。
相続人申告登記をすれば、相続登記はもうしなくてよいのですか
期間内に申出をすれば、76条の2第1項の義務は履行したものとみなされます(76条の3第2項)。しかし、その後の遺産分割で所有権を取得した場合には、分割の日から3年以内に相続登記を申請する義務が新たに生じます(同条4項)。また、相続人申告登記は持分を公示しないので、不動産を売却するには相続登記が必要です。
2024年4月1日より前に亡くなった人の相続にも義務はありますか
あります。改正法附則5条6項により、施行日前に開始した相続にも76条の2は適用されます。起算点は「知った日又は施行日のいずれか遅い日」に読み替えられるので、施行前から相続開始と所有権取得を知っていた者は、施行日から3年、すなわち2027年3月31日までに申請する必要があります。施行後に知った場合は、知った日から3年です。
不動産登記法の肢別演習を一覧で一気に○×。解説と関連先例がその場で開きます。